猜你想问
这份报告主要分析了哪些私募市场内容?
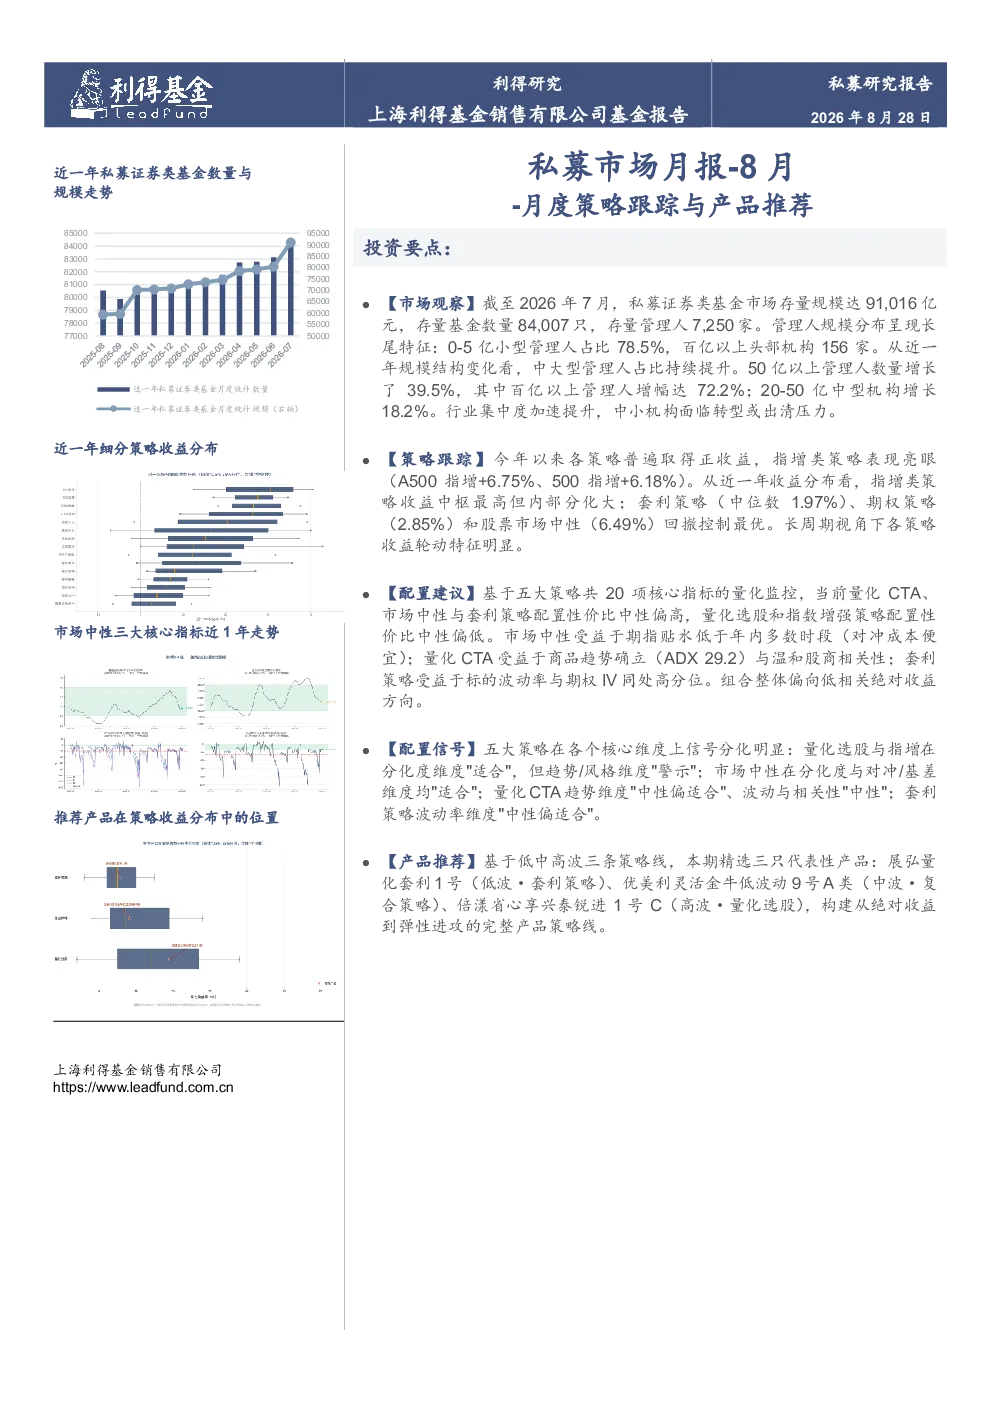
本报告主要分析了2026年7月私募证券类基金市场的整体规模、管理人结构变化、各策略收益表现及配置观点。报告指出市场呈现管理人持续出清、规模逆势增长的特征,资金向头部集中。策略方面,指增类策略表现亮眼,期货策略与套利策略稳健,股票多头表现中等,量化CTA、市场中性与套利策略配置性价比中性偏高。
私募行业未来发展趋势如何?
私募行业呈现明显的长尾特征,中小型管理人占比高,但中大型管理人占比持续提升。行业集中度加速提升,资金向头部机构集中,中小机构面临转型或出清压力。从策略趋势看,套利策略历年收益稳定在5%-15%区间,是穿越周期的稳健配置选择,量化CTA具备较好的组合分散价值。
报告重点分析了哪些私募策略?
报告重点分析了指增、期货、套利、股票多头、量化CTA、市场中性、量化选股和指数增强等策略。指增类策略收益中枢最高但内部分化大;套利策略回撤控制最优,适合作为组合稳健底仓;市场中性策略个股分化度尚可,对冲成本友好;量化CTA具备较好的组合分散价值;量化选股与指数增强配置性价比中性偏低。
当前私募市场现状如何判断?
当前私募市场呈现管理人持续出清、规模逆势增长的特征,资金向头部集中趋势明确。各策略普遍取得正收益,指增类策略表现亮眼,期货策略与套利策略稳健。量化CTA、市场中性与套利策略配置性价比中性偏高,组合整体偏向低相关绝对收益方向。波动率套利与ETF套利机会较充裕。
这份报告有哪些风险提示?
报告提示私募市场管理人持续出清,中小机构面临转型或出清压力,行业集中度加速提升可能带来风险。各策略收益存在内部分化,量化CTA、市场中性策略虽配置性价比中性偏高,但仍需关注其波动性和对冲成本变化。量化选股与指数增强策略配置性价比中性偏低,需谨慎评估其Alpha挖掘空间和行业分化度不足的问题。套利策略虽回撤控制优异,但需关注波动率与期指贴水变化带来的不确定性。
你可能感兴趣
公私募基金发行与备案月度跟踪(2026年8月)
金融西部证券2026-09-12
私募基金策略跟踪评价月报:多头与对冲环境改善,市场中性策略配置价值增加
华宝证券2024-05-16
公私募基金发行与备案月度跟踪(2026年7月):各策略公募新发降温,私募规模突破8万亿元
西部证券2026-08-11
私募基金专题报告:期权策略系列观察(二),隐含波动率跟踪与期权产品分类
华宝证券2024-07-31
FOF研究月度报告:私募FOF投研系列报告 产品评价月报
东证期货2023-06-08
央国企量化选股月度跟踪:央国企量化选股优选策略与8月组合
西南证券2024-08-03
港股策略月报:2025年8月港股市场月度展望及配置策略
浙商国际金融控股2025-08-05
港股策略月报:2023年8月港股市场月度展望及配置建议
浙商国际金融控股2023-08-02
FOF研究月度报告:产品评价2月报-私募FOF投研系列报告
东证期货2024-03-05
债券策略月报:2025年8月美债市场月度展望及配置策略
浙商国际金融控股2025-08-05