猜你想问
邮储银行2026年中报核心内容有哪些?
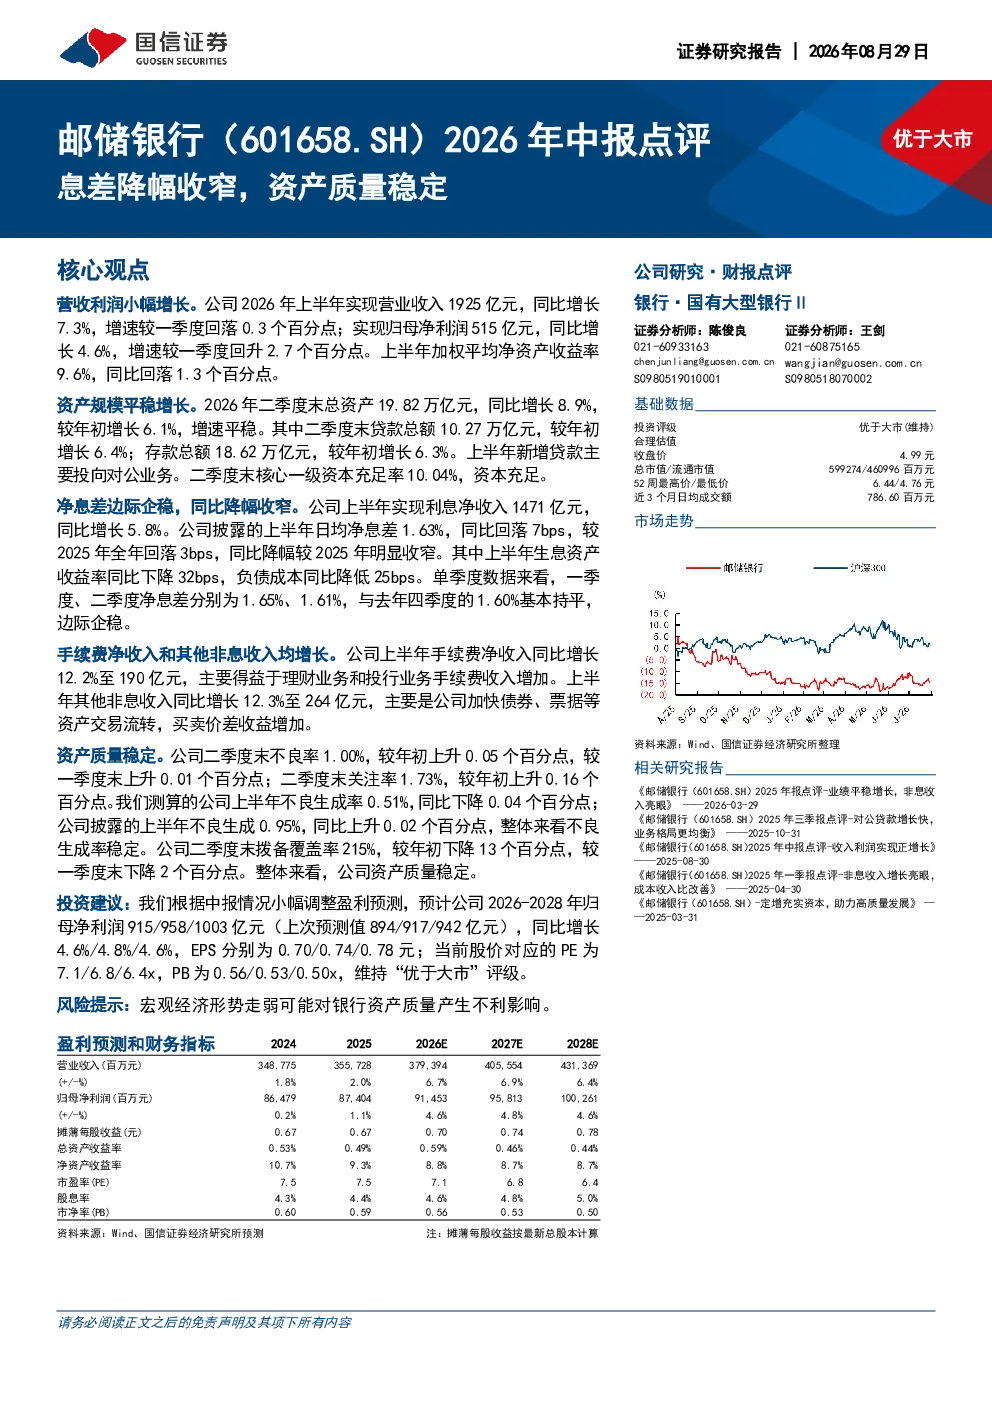
邮储银行2026年上半年营收利润小幅增长,资产规模平稳增长。净息差边际企稳,手续费净收入和其他非息收入均增长,资产质量稳定。具体数据显示,营业收入1925亿元,同比增长7.3%;归母净利润515亿元,同比增长4.6%;总资产19.82万亿元,同比增长8.9%;贷款总额10.27万亿元,同比增长6.4%;存款总额18.62万亿元,同比增长6.3%。
银行业发展趋势如何?
银行业整体呈现稳健发展态势,资产质量保持稳定,净息差企稳。手续费及非息收入增长,反映银行业服务能力提升。未来,银行业将继续深化数字化转型,优化资产负债结构,提升风险管理能力,以应对宏观经济环境变化带来的挑战。
邮储银行报告重点分析了哪些方面?
报告重点分析了邮储银行的资产质量、盈利能力及收入结构。资产质量方面,不良率1.00%,不良生成率0.51%,拨备覆盖率215%,显示资产质量稳定。盈利能力方面,净息差边际企稳,手续费及非息收入增长,加权平均净资产收益率为9.6%。收入结构方面,手续费净收入同比增长12.2%,其他非息收入同比增长12.3%,反映银行业服务收入占比提升。
当前市场对银行股的判断是什么?
当前市场对银行股的判断整体乐观,认为银行业资产质量稳定,盈利能力持续改善。投资者关注银行业净息差企稳、手续费及非息收入增长等积极因素。同时,宏观经济环境对银行股的影响受到关注,但银行业普遍具备较强的风险抵御能力。
邮储银行研报有哪些风险提示?
邮储银行研报提示,宏观经济形势走弱可能对银行资产质量产生不利影响。银行业需关注经济下行压力,加强风险管理,优化资产结构,以应对潜在风险。此外,监管政策变化、市场竞争加剧等因素也可能对银行业经营产生影响。
你可能感兴趣
2024年一季报点评:息差降幅收窄,资产质量稳定
金融国信证券2024-04-27
兴业银行2024中报点评:息差降幅收窄,资产质量保持稳健
金融信达证券2024-08-23
江苏银行2026年中报点评:息差收窄支撑利息收入,资产质量延续改善
金融太平洋证券2026-08-27
公司简评报告息差降幅收窄,资产质量稳定
东海证券2025-09-29
2025 年中报点评:收入利润降幅收窄,资产质量稳定
金融国信证券2025-08-23
银行2026年2季度经营数据:息差回升带动利润降幅收窄,但资产质量仍边际承压
金融中泰证券2026-08-15
2026H1业绩点评:息差降幅收窄,资产质量巩固
金融开源证券2026-08-28
季报点评:息差降幅边际收窄,资产质量保持稳健
金融国盛证券2024-04-30
邮储银行2024年一季报点评:信贷规模扩张,息差降幅收窄
金融国投证券2024-05-08
宁波银行2026年中报点评:中收放量驱动核心营收,息差降幅同步收窄
金融太平洋证券2026-08-27