猜你想问
常熟银行2026年半年报关键业绩数据有哪些?
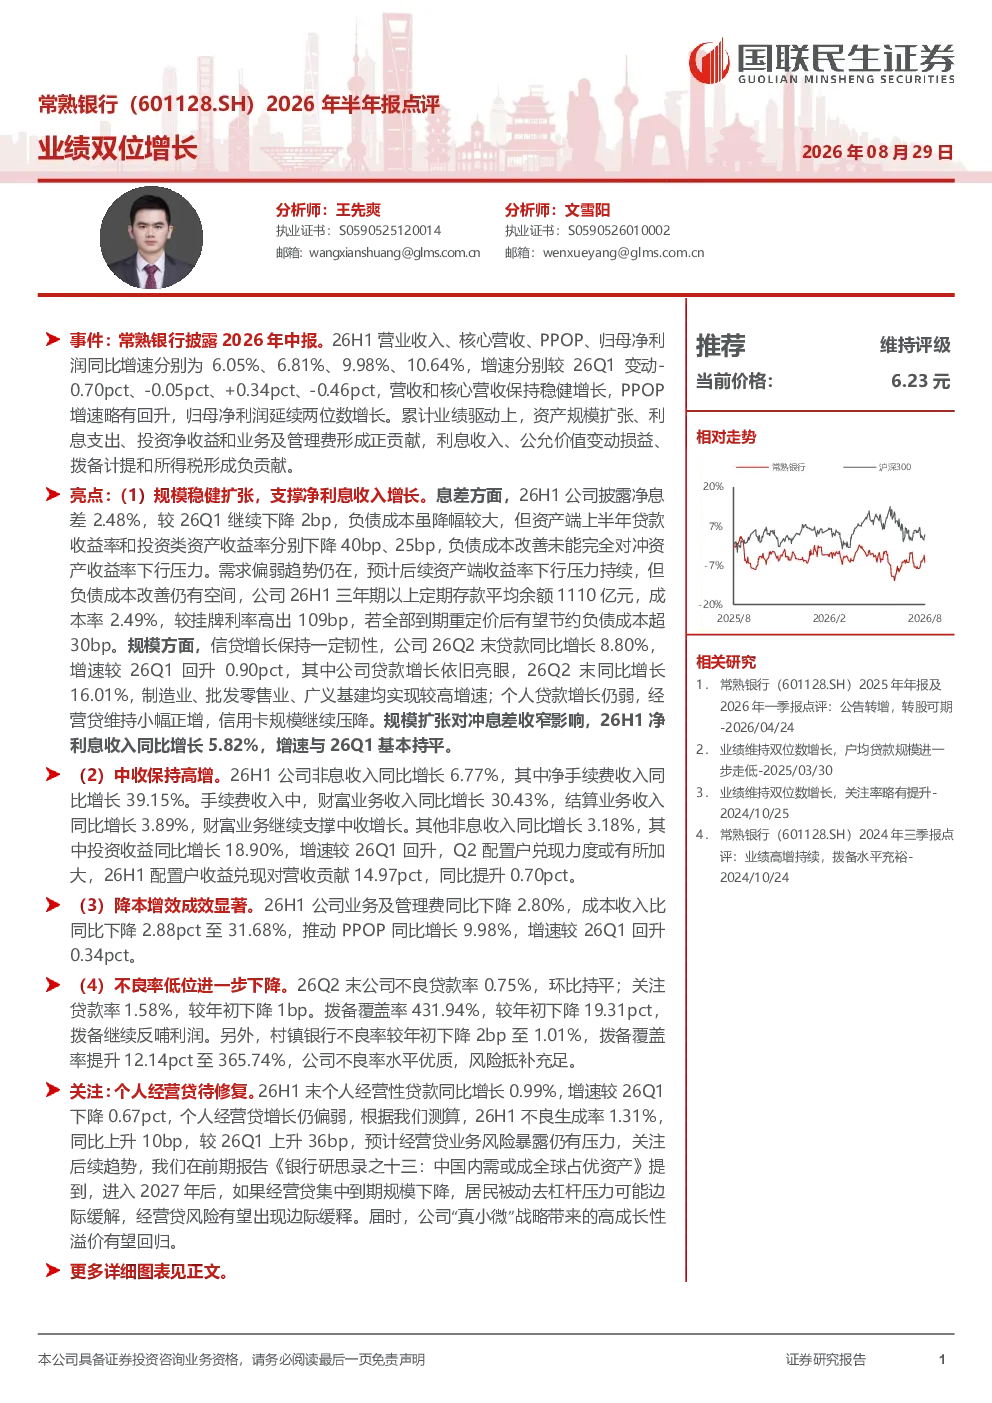
常熟银行2026年中报显示,公司业绩保持稳健增长,营业收入同比增长6.05%,核心营收同比增长6.81%,PPOP同比增长9.98%,归母净利润同比增长10.64%。增速较26Q1略有波动,但营收和核心营收保持稳定,PPOP增速回升,归母净利润延续两位数增长。这些数据表明公司在资产规模扩张、利息支出、投资净收益和业务及管理费的正贡献下,实现了业绩的强劲增长。
常熟银行2026年半年报行业发展趋势如何?
常熟银行2026年中报反映了银行业在当前经济环境下的普遍趋势。报告显示,尽管净息差有所下降,但规模扩张有效对冲了息差收窄的影响,表明银行在利率市场化背景下仍需依靠规模效应。同时,中收保持高增,特别是手续费和财富业务收入增长显著,反映了银行业向综合化、轻型化转型的发展方向。不良率持续下降也体现了行业在风险控制方面的成效。
常熟银行2026年半年报重点分析了哪些方面?
常熟银行2026年中报重点分析了公司在规模扩张、中收增长、降本增效和不良控制方面的表现。报告指出,公司通过信贷结构优化和业务多元化实现了净利息收入的稳定增长,非息收入特别是手续费和财富业务贡献突出。同时,公司通过控制业务及管理费,有效提升了PPOP。不良率进一步下降,也显示了公司在风险控制方面的能力。
常熟银行2026年半年报的市场现状如何?
常熟银行2026年中报反映了当前银行业面临的多重挑战和机遇。一方面,净息差下降和存款竞争加剧是行业普遍存在的问题,公司通过规模扩张和业务多元化应对了这些挑战。另一方面,中收的高增长和不良率的持续下降,也表明银行在服务实体经济和风险控制方面取得了积极成效。整体来看,市场环境复杂多变,银行需持续提升经营效率和市场竞争力。
常熟银行2026年半年报有哪些风险提示?
常熟银行2026年中报提示了经济增长不及预期、宏观政策力度不及预期和存款竞争加剧等风险。报告指出,经济下行压力可能影响信贷质量和资产质量,宏观政策调整可能影响市场利率和流动性,存款竞争加剧可能压缩银行的净息差空间。此外,个人经营贷增长偏弱和不良生成率上升也提示了部分业务风险,需持续关注后续趋势。