猜你想问
常熟银行2026年半年报核心内容有哪些?
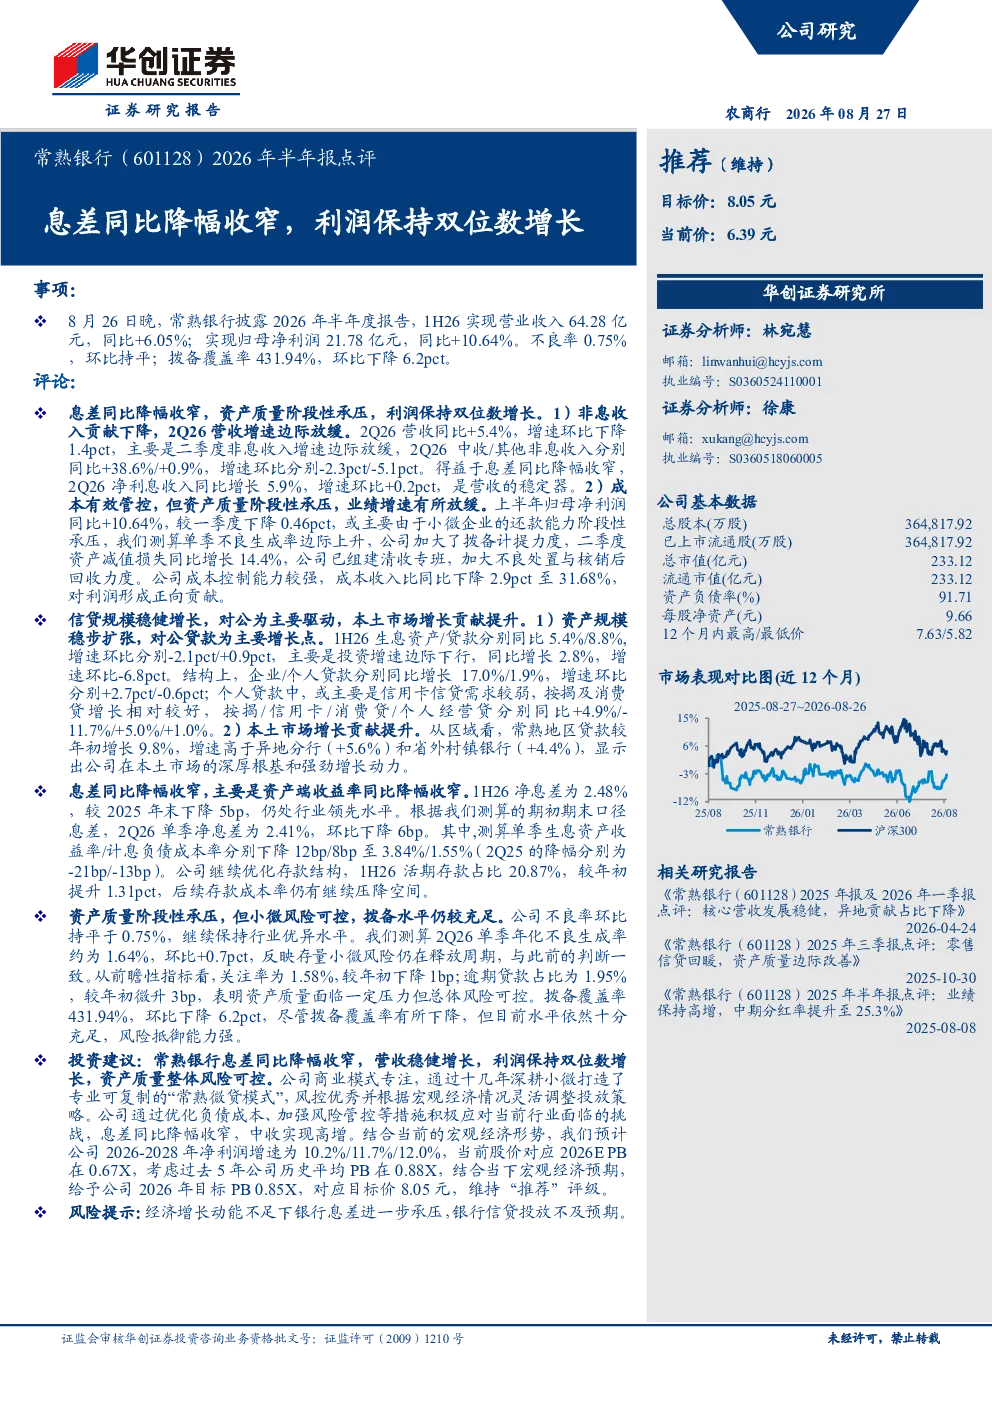
常熟银行2026年半年报显示,公司息差同比降幅收窄,利润保持双位数增长。具体来看:营业收入64.28亿元,同比+6.05%;归母净利润21.78亿元,同比+10.64%。不良率0.75%,环比持平;拨备覆盖率431.94%,环比下降6.2pct。
银行业发展趋势如何?
银行业整体面临息差收窄和资产质量阶段性承压的挑战。但优秀银行通过优化负债成本、加强风险管控和深耕细分市场应对。常熟银行专注小微,风控优秀,资产质量保持行业领先水平,不良率0.75%,拨备覆盖率仍较充足。
常熟银行报告重点分析了哪些方面?
报告重点分析了常熟银行的息差与营收、资产质量、信贷规模和成本控制。息差同比降幅收窄,净利息收入同比增长5.9%。资产质量阶段性承压,但拨备计提力度加大,不良率保持0.75%。信贷规模稳步扩张,对公贷款为主要增长点。成本收入比同比下降2.9pct至31.68%
当前银行市场现状如何?
当前银行市场整体面临息差收窄和资产质量阶段性承压的现状。部分银行拨备覆盖率有所下降,但优秀银行通过优化负债成本、加强风险管控和深耕细分市场应对挑战。常熟银行专注小微,风控优秀,资产质量保持行业领先水平,不良率0.75%,拨备覆盖率仍较充足。
常熟银行报告有哪些风险提示?
常熟银行报告提示,经济增长动能不足下银行息差可能进一步承压,银行信贷投放可能不及预期。此外,资产质量阶段性承压,小微风险释放,拨备计提力度加大,资产减值损失同比增长14.4%
你可能感兴趣
常熟银行(601128)半年报点评:利润双位数增长,股东持续增持
国泰海通证券2026-09-07
苏州银行2022年报和2023年一季报点评:息差同比降幅收窄,利润高水平释放
国泰君安证券2023-04-25
常熟银行(601128)营收双位数增长,资产质量稳健
金融财通证券2025-03-29
常熟银行(601128.SH):盈利保持双位数增长,中期分红比例提升——2025 年半年报点评
东兴证券2024-04-30
年报点评报告:规模增长提速,息差降幅同比收窄
金融国盛证券2025-03-29
银行行业4Q24行业数据详解:息差降幅收窄,资产质量保持稳健
金融东兴证券2025-02-24
2026年半年度点评报告:业绩符合预期,Q2同比降幅相较Q1收窄,期待合成生
中泰证券2026-08-26
银行2026年2季度经营数据:息差回升带动利润降幅收窄,但资产质量仍边际承压
金融中泰证券2026-08-15
银行行业2023年半年报总结:息差收窄拖累营收增长,资产质量持续稳健
金融东兴证券2023-09-05
营收保持较快增长,费用与汇兑短期挤压利润——2026年半年报业绩点评
中泰证券2026-08-24