猜你想问
海天味业2026Q2收入增速放缓的原因是什么?
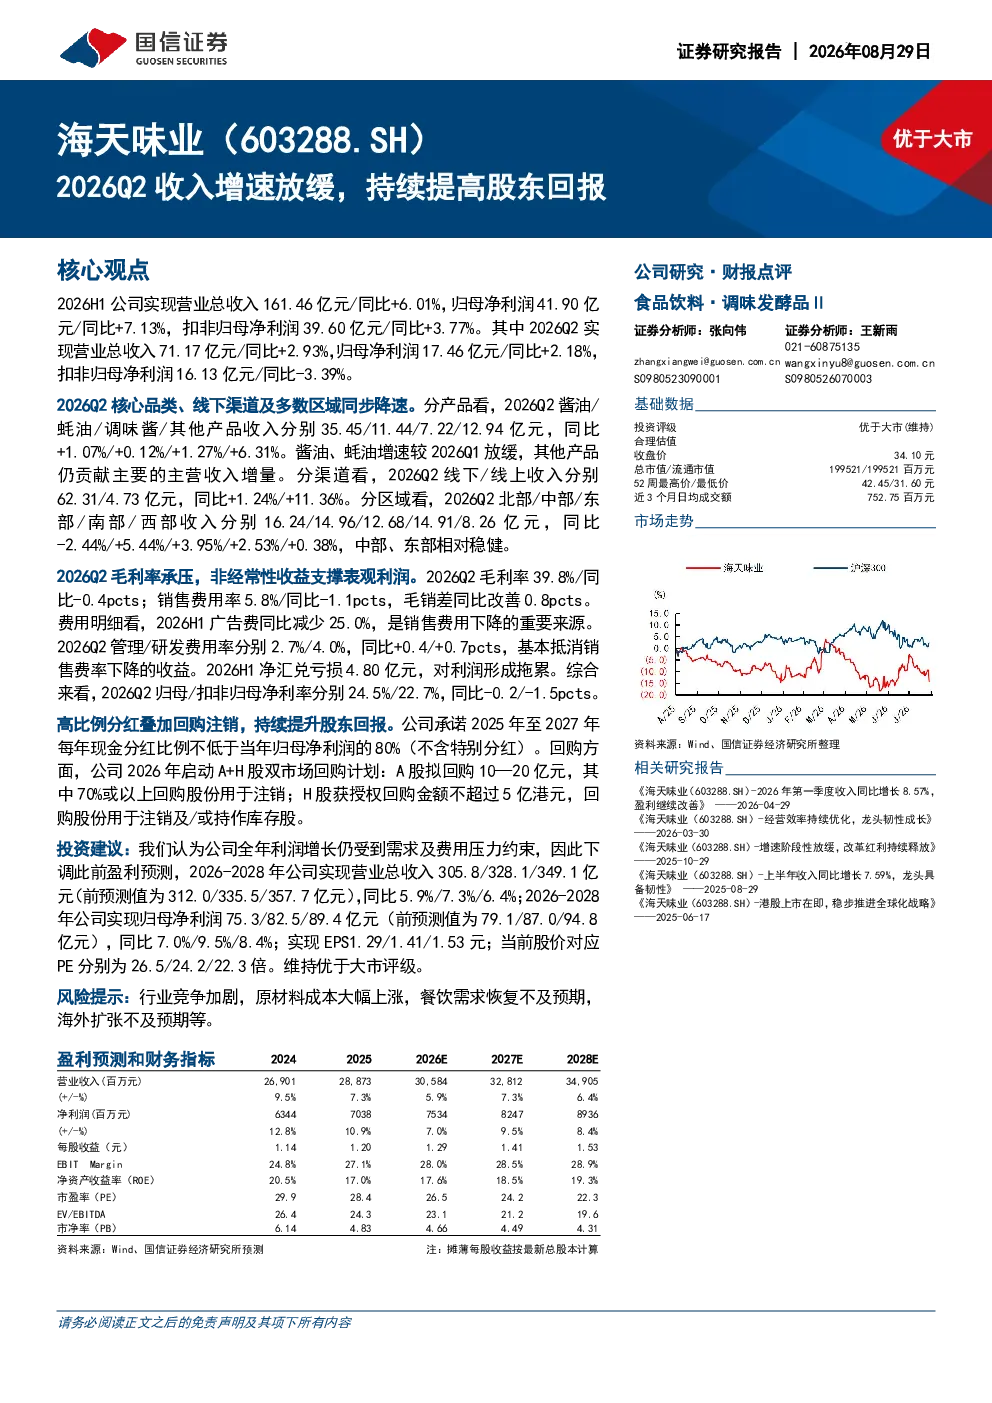
根据研报,海天味业2026Q2收入增速放缓主要由于核心品类酱油、蚝油增速较2026Q1放缓,其他产品增量贡献有限。具体来看,2026Q2实现营业总收入71.17亿元,同比增长2.93%,归母净利润17.46亿元,同比增长2.18%,扣非归母净利润16.13亿元,同比-3.39%。这反映了公司传统主营业务增长动能减弱,可能受到市场竞争加剧、消费需求变化等因素影响。
海天味业2026年股东回报政策有哪些?
海天味业承诺2025年至2027年每年现金分红比例不低于当年归母净利润的80%(不含特别分红),并计划2026年启动A+H股双市场回购计划。A股拟回购10—20亿元,其中70%或以上回购股份用于注销;H股获授权回购金额不超过5亿港元,回购股份用于注销及/或持作库存股。这些政策旨在持续提高股东回报,增强投资者信心。
酱油行业2026年发展趋势如何?
酱油行业2026年发展趋势显示,头部企业如海天味业的核心品类增速放缓,市场竞争加剧。同时,线上渠道收入增速较快,如2026Q2线上收入同比增长11.36%,显示出消费渠道的数字化转型趋势。此外,区域市场表现分化,中部、东部地区相对稳健,而北部地区收入同比下降。这些变化反映了行业竞争格局和消费需求的动态调整。
海天味业2026年市场表现如何?
海天味业2026年市场表现呈现增速放缓但盈利能力相对稳定的特点。2026H1实现营业总收入161.46亿元,同比增长6.01%,归母净利润41.90亿元,同比增长7.13%。毛利率39.8%,同比下降0.4个百分点;销售费用率5.8%,同比下降1.1个百分点,毛销差同比改善0.8个百分点。这些数据表明公司在成本控制和费用管理方面取得一定成效,但整体增长动能有所减弱。
海天味业2026年面临哪些风险?
海天味业2026年面临的主要风险包括行业竞争加剧、原材料成本大幅上涨、餐饮需求恢复不及预期、海外扩张不及预期等。此外,汇率波动也可能影响公司业绩,如2026H1净汇兑亏损4.80亿元。这些风险因素可能对公司未来的经营业绩和财务状况产生不利影响。