猜你想问
这份研报主要讲了什么内容?
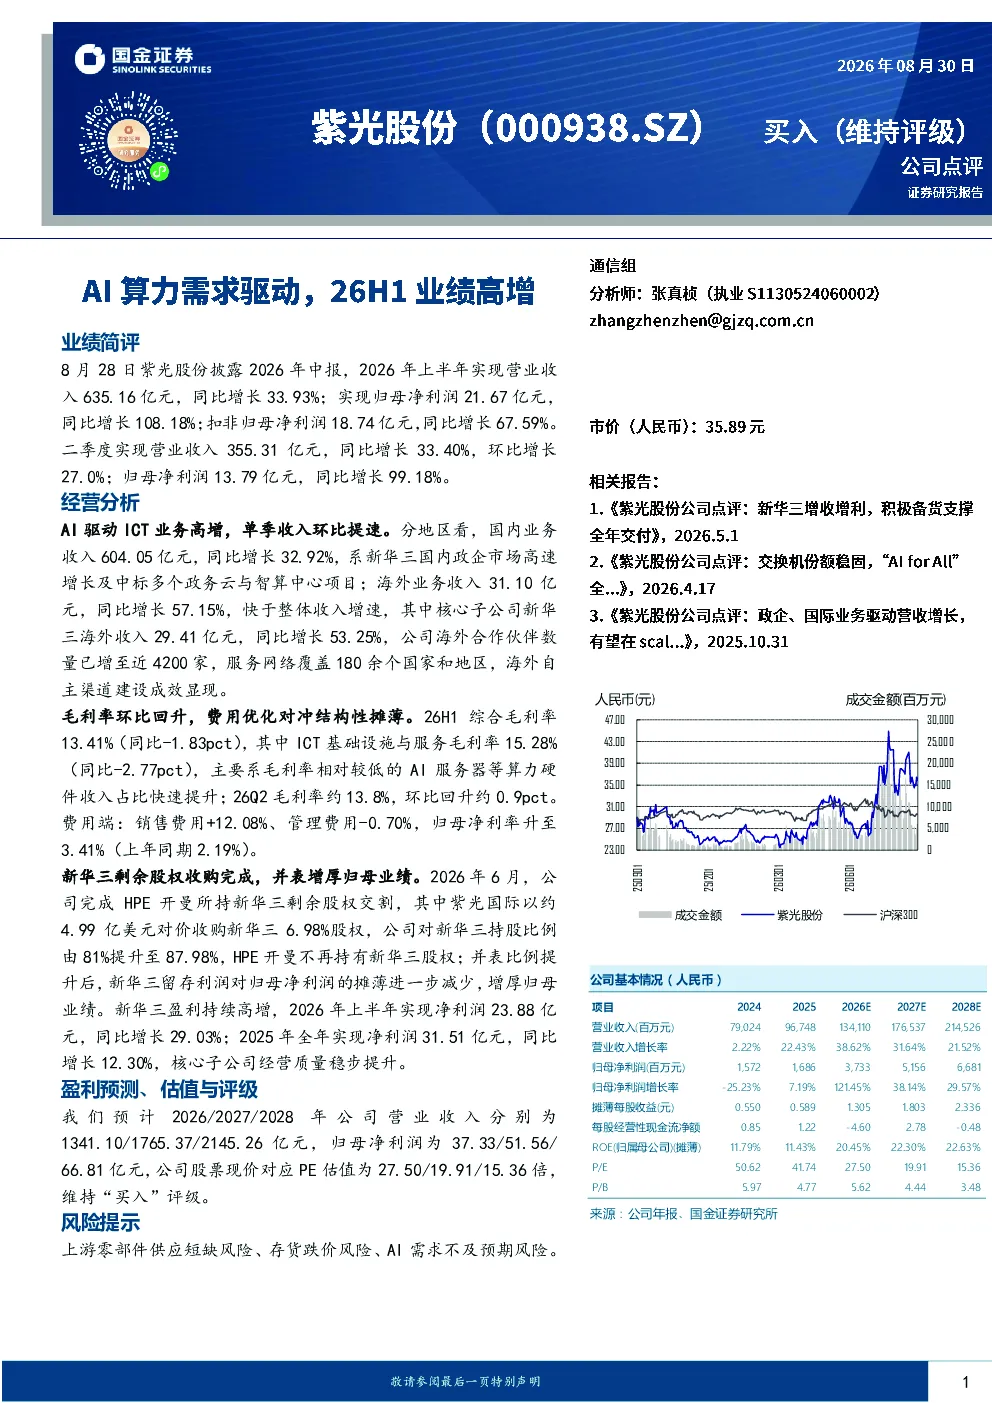
这份研报分析了紫光股份2026年上半年的业绩表现,指出AI算力需求驱动公司业绩高增。报告显示,公司上半年营业收入635.16亿元,同比增长33.93%;归母净利润21.67亿元,同比增长108.18%。主要增长动力来自AI服务器等算力硬件收入占比提升,以及国内业务的高速增长和海外市场的拓展。此外,公司完成了对新华三剩余股权的收购,持股比例提升至87.98%,进一步增厚了归母业绩。
AI行业发展趋势如何?
AI行业正经历快速发展,算力需求持续提升,带动相关产业链企业业绩增长。紫光股份的业绩表现反映了AI对ICT业务的驱动作用。国内市场方面,新华三政企市场增长强劲,政务云与智算中心项目中标显著;海外市场方面,合作伙伴数量和服务网络持续扩大。AI服务器等算力硬件收入占比提升,也推动了公司毛利率的环比回升。未来,AI行业有望继续保持高景气度,相关企业有望受益于技术迭代和市场需求增长。
研报重点分析了哪些方面?
研报重点分析了紫光股份的业绩表现和经营分析。业绩方面,报告详细披露了公司2026年上半年的营收、净利润等关键数据,并指出AI算力需求是主要增长动力。经营分析方面,报告从ICT业务高增、毛利率变化、费用优化等多个维度进行了深入剖析。特别是AI服务器等算力硬件收入占比提升对毛利率的影响,以及公司完成对新华三剩余股权收购后并表增厚归母业绩的积极效应。
当前市场对AI企业有何判断?
当前市场对AI企业普遍持积极态度,认为AI算力需求将持续驱动相关产业链发展。紫光股份的业绩高增为市场提供了有力支撑,其国内业务的高速增长和海外市场的稳步拓展,展示了AI企业在全球市场的竞争力。毛利率环比回升和费用优化,也反映了公司较强的经营能力。AI行业正处于快速发展阶段,技术迭代和市场需求的双重驱动下,相关企业有望获得更多发展机遇。
研报提示了哪些风险?
研报提示了AI企业面临的主要风险,包括上游零部件供应短缺风险、存货跌价风险和AI需求不及预期风险。上游零部件供应短缺可能影响产品交付和生产,存货跌价风险则与市场需求波动相关。AI需求不及预期可能导致企业业绩增长放缓。此外,市场竞争加剧也可能对企业的盈利能力造成压力。投资者在关注AI企业发展的同时,需关注这些潜在风险,并做好风险防范。