猜你想问
颐海国际2026H1的营收和净利润增长情况如何?
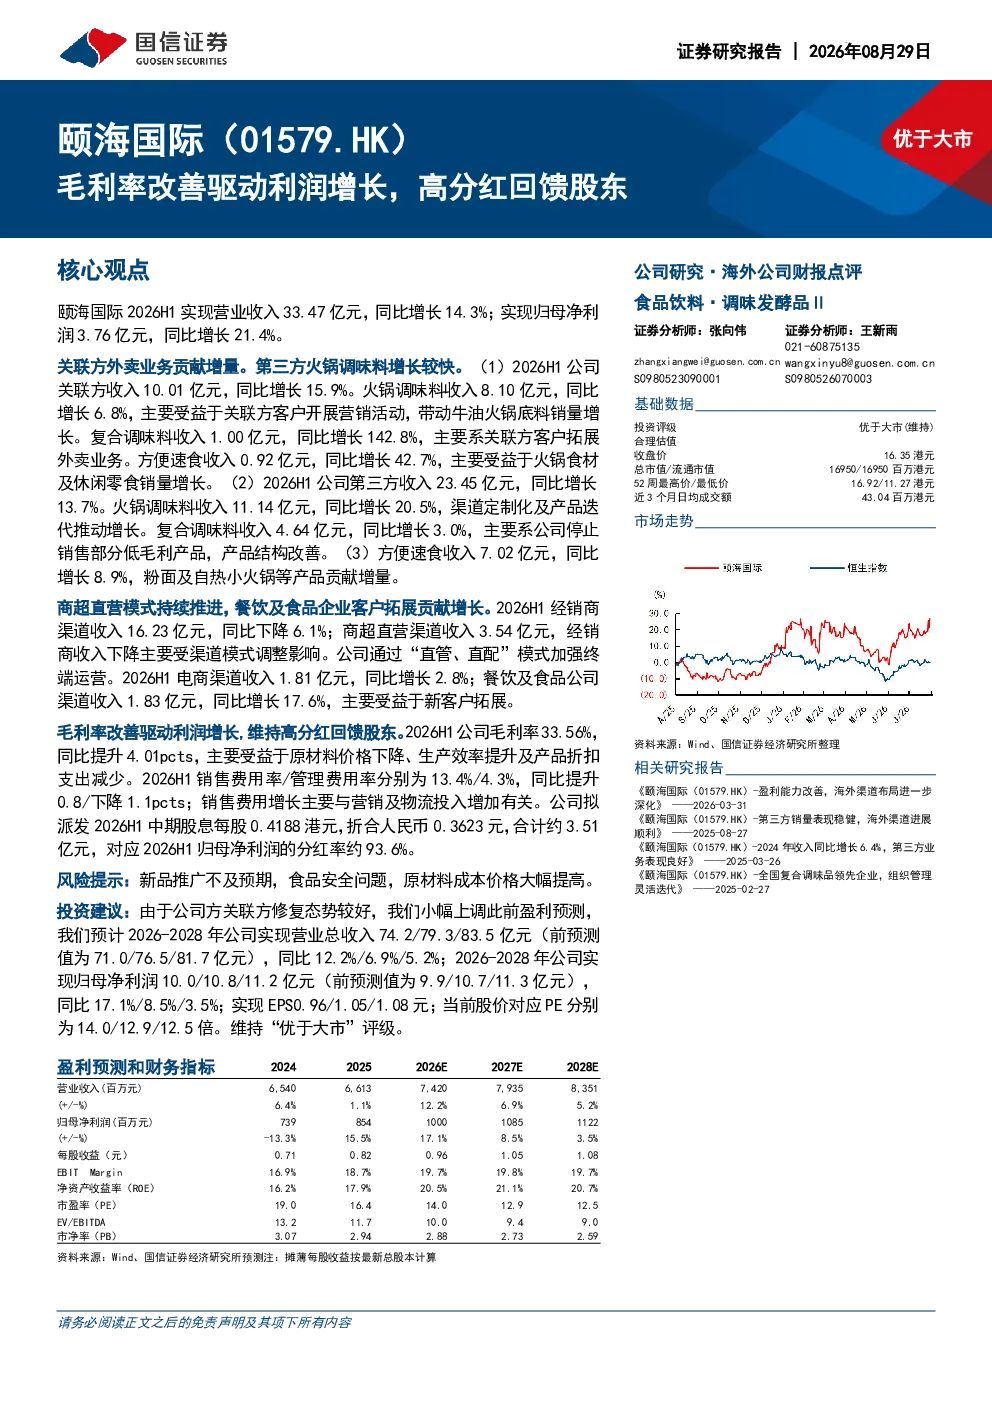
颐海国际2026H1实现营业收入33.47亿元,同比增长14.3%;归母净利润3.76亿元,同比增长21.4%。关联方外卖业务贡献增量,第三方火锅调味料增长较快,其中火锅调味料收入8.10亿元,同比增长6.8%;复合调味料收入1.00亿元,同比增长142.8%;方便速食收入0.92亿元,同比增长42.7%
颐海国际的主要收入来源和增长点是什么?
颐海国际收入主要来自关联方和第三方业务。关联方收入10.01亿元,同比增长15.9%,其中火锅调味料增长6.8%,复合调味料增长142.8%,方便速食增长42.7%。第三方收入23.45亿元,同比增长13.7%,其中火锅调味料增长20.5%。商超直营和餐饮及食品企业渠道也贡献增长,电商渠道收入同比增长2.8%
颐海国际的毛利率和费用率变化趋势如何?
颐海国际毛利率提升至33.56%,同比提升4.01pcts,主要得益于产品结构优化和规模效应。销售费用率13.4%,管理费用率4.3%,其中管理费用率同比下降1.1pcts,显示费用控制成效。经销商渠道收入同比下降6.1%,商超直营和餐饮渠道增长明显
颐海国际的分红政策和未来盈利预测如何?
颐海国际拟派发2026H1中期股息每股0.4188港元,折合人民币0.3623元,分红率约93.6%。维持高分红回馈股东。公司小幅上调盈利预测,预计2026-2028年营业总收入分别为74.2/79.3/83.5亿元,归母净利润分别为10.0/10.8/11.2亿元,EPS分别为0.96/1.05/1.08元,当前股价对应PE分别为14.0/12.9/12.5倍
颐海国际面临哪些主要风险?
颐海国际面临的主要风险包括新品推广不及预期,食品安全问题,以及原材料成本价格大幅提高。需关注市场竞争加剧和新品市场接受度,同时原材料价格波动可能影响盈利能力,需加强供应链管理以应对成本压力
你可能感兴趣
利润稳健增长,持续高分红回馈股东
西南证券2026-03-30
2025年报点评利润高于预告中值,高分红回馈股东
华创证券2026-04-03
收入利润创单季新高,高分红回馈股东
金融国信证券2024-11-06
营收结构持续优化,减值影响利润表现,高比例分红回馈股东
国盛证券2024-03-30
公司信息更新报告:2024H1收入业绩平稳增长,高分红比例回馈股东
轻工制造开源证券2024-08-28
老铺黄金25H1中奢黄金品牌强势增长,高分红回馈股东
华西证券2025-08-21
2021年三季报点评:业绩稳健增长,高分红回馈股东
纺织服装国泰君安证券2021-10-27
业绩平稳增长,高比例分红回馈股东
公用事业财富证券2019-04-30
公司2025年报及2026年一季报点评收入逆势增长,高分红计划回馈股东
国泰海通证券2026-04-24
业绩稳健增长,延续高分红回馈股东
轻工制造中泰证券2024-09-03