猜你想问
迎驾贡酒最新财报核心数据有哪些?
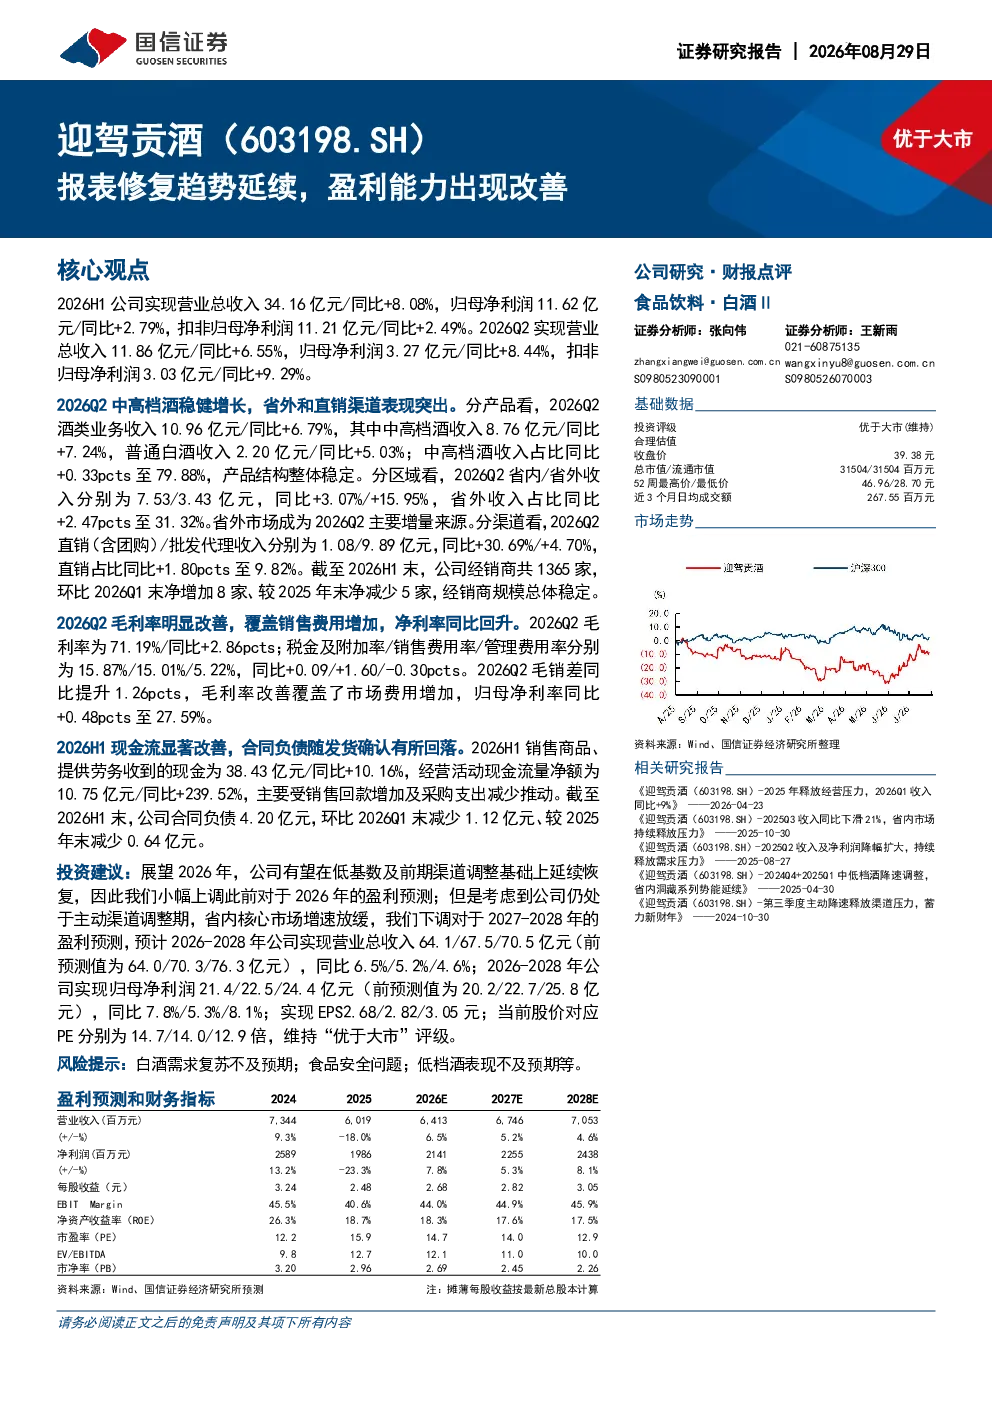
迎驾贡酒2026H1实现营业总收入34.16亿元,同比+8.08%;归母净利润11.62亿元,同比+2.79%;扣非归母净利润11.21亿元,同比+2.49%。2026Q2营业总收入11.86亿元,同比+6.55%;归母净利润3.27亿元,同比+8.44%;扣非归母净利润3.03亿元,同比+9.29%。中高档酒收入8.76亿元,同比+7.24%,收入占比79.88%。省内收入7.53亿元,同比+3.07%;省外收入3.43亿元,同比+15.95%,占比31.32%。直销(含团购)收入1.08亿元,同比+30.69%。毛利率71.19%,同比+2.86pcts;净利率27.59%,同比+0.48pcts。经营活动现金流量净额10.75亿元,同比+239.52%。合同负债4.20亿元,环比减少1.12亿元。
白酒行业发展趋势如何?
白酒行业正经历结构性调整,中高档酒需求持续增长,低档酒逐步出清。省外市场和直销渠道成为增长新动力,渠道结构优化明显。行业集中度提升,头部企业优势扩大。品牌建设和渠道管控成为竞争关键,消费升级趋势下,品质和健康化成为重要发展方向。政策监管趋严,食品安全和环保要求提高,行业整体向规范化、高质量发展转型。
迎驾贡酒报告重点分析了哪些方面?
报告重点分析了迎驾贡酒中高档酒稳健增长,省外和直销渠道表现突出。毛利率和净利率同比回升,盈利能力改善。现金流显著改善,合同负债随发货确认有所回落。报告还关注了经销商规模变化,省内市场保持稳定,省外市场扩张加速。同时分析了销售费用增加对利润的影响,以及行业竞争格局变化对企业的挑战。
当前白酒市场现状如何判断?
当前白酒市场呈现量价齐升态势,但结构性分化明显。高端酒持续领跑,中端酒增长较快,低端酒市场份额萎缩。消费群体年轻化趋势显著,健康化、个性化需求增加。市场竞争激烈,品牌集中度提升,跨界竞争加剧。渠道变革加速,线上线下融合成为主流,数字化营销手段广泛应用。行业整体向品牌化、品质化、健康化方向发展。
迎驾贡酒研报有哪些风险提示?
报告提示白酒需求复苏可能不及预期,经济波动可能影响消费能力。食品安全问题始终是行业红线,需加强品控和监管。低档酒表现不及预期可能影响整体业绩。市场竞争加剧可能导致价格战和利润下滑。政策监管变化可能带来合规风险。原材料成本波动、汇率变化等外部因素也可能影响企业盈利能力。