猜你想问
比音勒芬2026年中报核心数据表现如何?
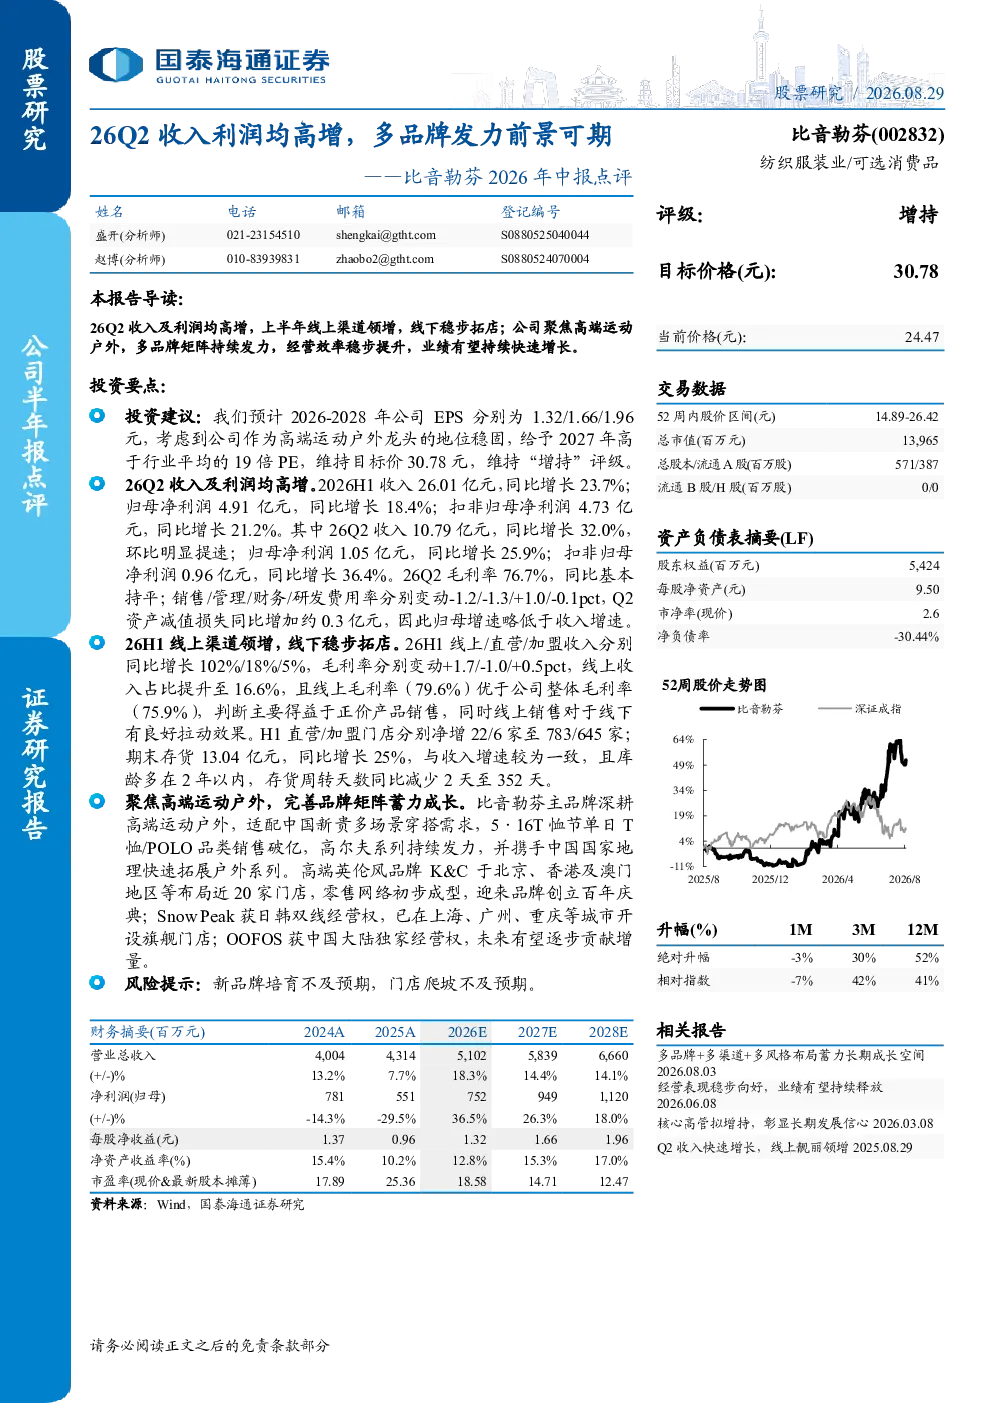
比音勒芬2026年中报显示,公司收入及利润均实现高增长。2026年上半年收入26.01亿元,同比增长23.7%;归母净利润4.91亿元,同比增长18.4%;扣非归母净利润4.73亿元,同比增长21.2%。第二季度收入10.79亿元,同比增长32.0%,环比提速;归母净利润1.05亿元,同比增长25.9%;扣非归母净利润0.96亿元,同比增长36.4%。线上/直营/加盟收入同比增长102%/18%/5%,线上收入占比提升至16.6%,线上毛利率(79.6%)优于公司整体毛利率(75.9)。毛利率76.7%,同比持平;销售/管理/财务/研发费用率分别变动-1.2/-1.3/+1.0/-0.1pct;资产减值损失同比增加约0.3亿元。期末存货13.04亿元,同比增长25%,库龄多在2年以内,存货周转天数同比减少2天至352天。
高端运动户外赛道发展趋势如何?
高端运动户外赛道正呈现多元化发展趋势。消费者对个性化、高品质运动户外产品的需求持续增长,推动品牌向多场景、多品类拓展。比音勒芬聚焦高端运动户外市场,通过多品牌矩阵布局满足不同消费需求。主品牌适配中国新贵多场景穿搭需求,高尔夫系列持续发力,携手中国国家地理拓展户外系列。高端英伦风品牌K&C布局近20家门店,零售网络初步成型。Snow Peak获日韩双线经营权,OOFOS获中国大陆独家经营权,未来有望逐步贡献增量。行业整体受益于健康意识提升和消费升级,市场空间广阔。
比音勒芬报告重点分析了哪些方面?
比音勒芬报告重点分析了公司多品牌矩阵布局及经营效率提升。公司通过线上渠道表现突出,线上收入占比提升至16.6%,线上毛利率优于整体毛利率。线下门店稳步扩张,直营/加盟门店分别净增22/6家至783/645家。品牌布局方面,主品牌深耕高端运动户外,高尔夫系列持续发力;K&C品牌迎来创立百年庆典;Snow Peak和OOFOS分别获日韩双线及中国大陆独家经营权。报告还分析了公司经营效率提升,毛利率稳定,费用率优化,存货周转改善等情况。
当前高端运动户外市场现状如何?
当前高端运动户外市场呈现供需两旺态势。消费者对运动户外产品的需求从功能性向时尚化、个性化转变,推动品牌向上游延伸,注重产品设计和品牌故事。比音勒芬等多品牌布局者通过差异化定位抢占市场。线上渠道成为重要增长引擎,线上线下融合趋势明显。品牌通过多渠道、多品类拓展满足消费者需求。同时,市场竞争加剧,品牌需持续提升产品力、品牌力以保持竞争优势。行业整体处于快速发展期,未来增长潜力巨大。
研报提示了哪些风险点?
研报提示了新品牌培育和门店爬坡不及预期的风险。新品牌如K&C、Snow Peak、OOFOS等尚处于培育期,市场接受度和销售贡献存在不确定性。门店爬坡需要时间和资源投入,若扩张速度放缓可能影响业绩增长。此外,市场竞争加剧可能导致价格战,影响毛利率水平。资产减值损失同比增加也需关注。公司需加强新品牌运营管理,优化门店扩张节奏,以应对潜在风险。