猜你想问
老凤祥2026年半年报主要说了什么?
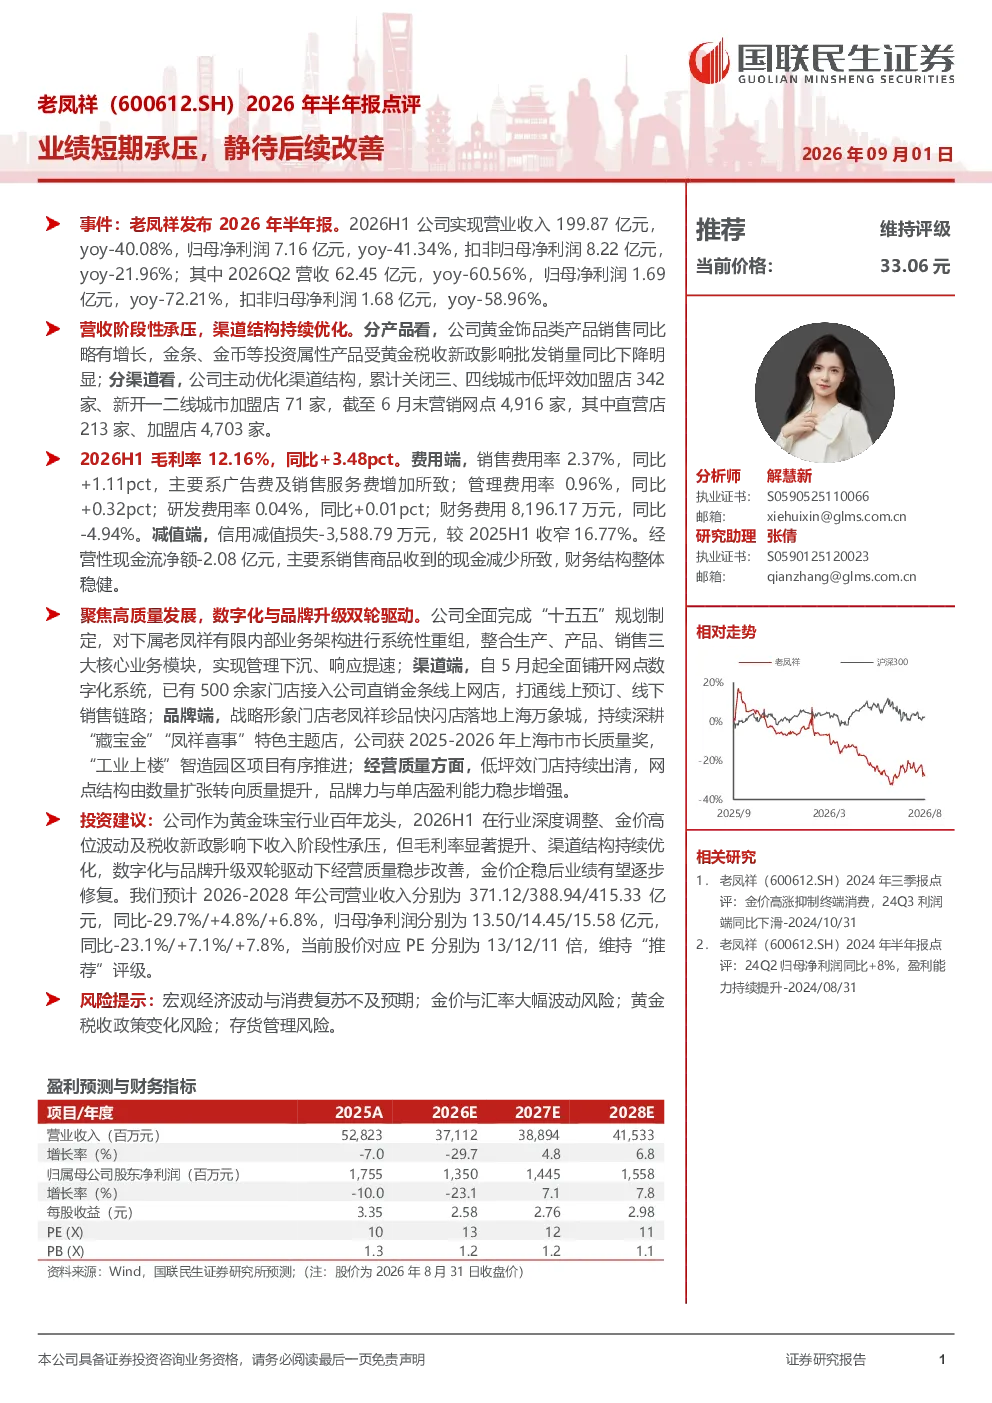
老凤祥2026年半年报显示业绩短期承压,但公司正通过渠道优化、数字化和品牌升级推动高质量发展。2026H1公司实现营业收入199.87亿元,同比-40.08%;归母净利润7.16亿元,同比-41.34%。分产品看,黄金饰品类略有增长,但金条、金币等投资属性产品受黄金税收新政影响销量下降明显。分渠道看,公司关闭低坪效门店342家,新开一二线城市门店71家,优化渠道结构。毛利率12.16%,同比+3.48pct;销售费用率2.37%,同比+1.11pct;管理费用率0.96%,同比+0.32pct;财务费用同比-4.94%。信用减值损失同比收窄16.77%。经营性现金流净额-2.08亿元,主要系销售商品收到的现金减少。公司聚焦高质量发展,完成“十五五”规划制定,整合核心业务模块;渠道端全面铺开数字化系统,打通线上线下链路;品牌端持续深耕特色主题店,获2025-2026年上海市市长质量奖,“工业上楼”智造园区项目有序推进。
黄金行业未来发展趋势如何?
黄金行业未来发展趋势呈现多元化特点。一方面,黄金作为避险资产属性持续受关注,尤其在宏观经济波动背景下需求有望保持韧性。另一方面,黄金投资属性受政策影响较大,如税收政策调整可能直接影响金条、金币等产品的销量。同时,行业数字化转型加速,线上线下融合成为趋势,品牌建设和渠道优化成为企业核心竞争力。此外,“工业上楼”等智能制造模式有助于提升生产效率,推动行业高质量发展。但需关注宏观经济波动、金价与汇率波动等外部风险。
老凤祥半年报重点分析了哪些方面?
老凤祥半年报重点分析了业绩短期承压的原因及公司应对策略。报告显示,受黄金税收新政影响,投资属性产品销量下降是主要拖累因素。公司通过关闭低坪效门店、新开优质门店优化渠道结构,同时全面铺开数字化系统打通线上线下链路。品牌端持续深耕特色主题店,获市长质量奖彰显品牌实力。财务数据显示,毛利率有所提升,但销售费用率和管理费用率略有上升,经营性现金流为负需关注。公司聚焦高质量发展,完成“十五五”规划制定,整合核心业务模块,为长期发展奠定基础。
当前黄金市场现状如何判断?
当前黄金市场现状呈现复杂格局。一方面,全球经济不确定性增加,推动黄金避险需求提升;另一方面,黄金投资属性受政策调控影响明显,税收政策调整对市场情绪产生较大影响。从供需角度看,黄金产量和需求量相对稳定,但结构分化加剧,投资金币、金条需求波动较大。同时,行业数字化转型加速,线上线下渠道竞争激烈,品牌建设和渠道优化成为企业关键竞争点。此外,供应链安全和生产成本也是行业关注的焦点。
老凤祥研报提示哪些风险?
老凤祥研报提示的主要风险包括:宏观经济波动可能影响消费需求,进而影响公司业绩;金价与汇率波动直接影响公司产品成本和销售收入;黄金税收政策变化可能再次冲击投资属性产品销量;存货管理风险需关注,尤其需警惕产品积压或滞销风险。此外,行业竞争加剧、数字化转型投入加大等经营层面风险也需持续关注。公司需加强风险管理能力,应对外部环境变化。