猜你想问
蜜雪集团2026年半年报主要展示了哪些业绩数据?
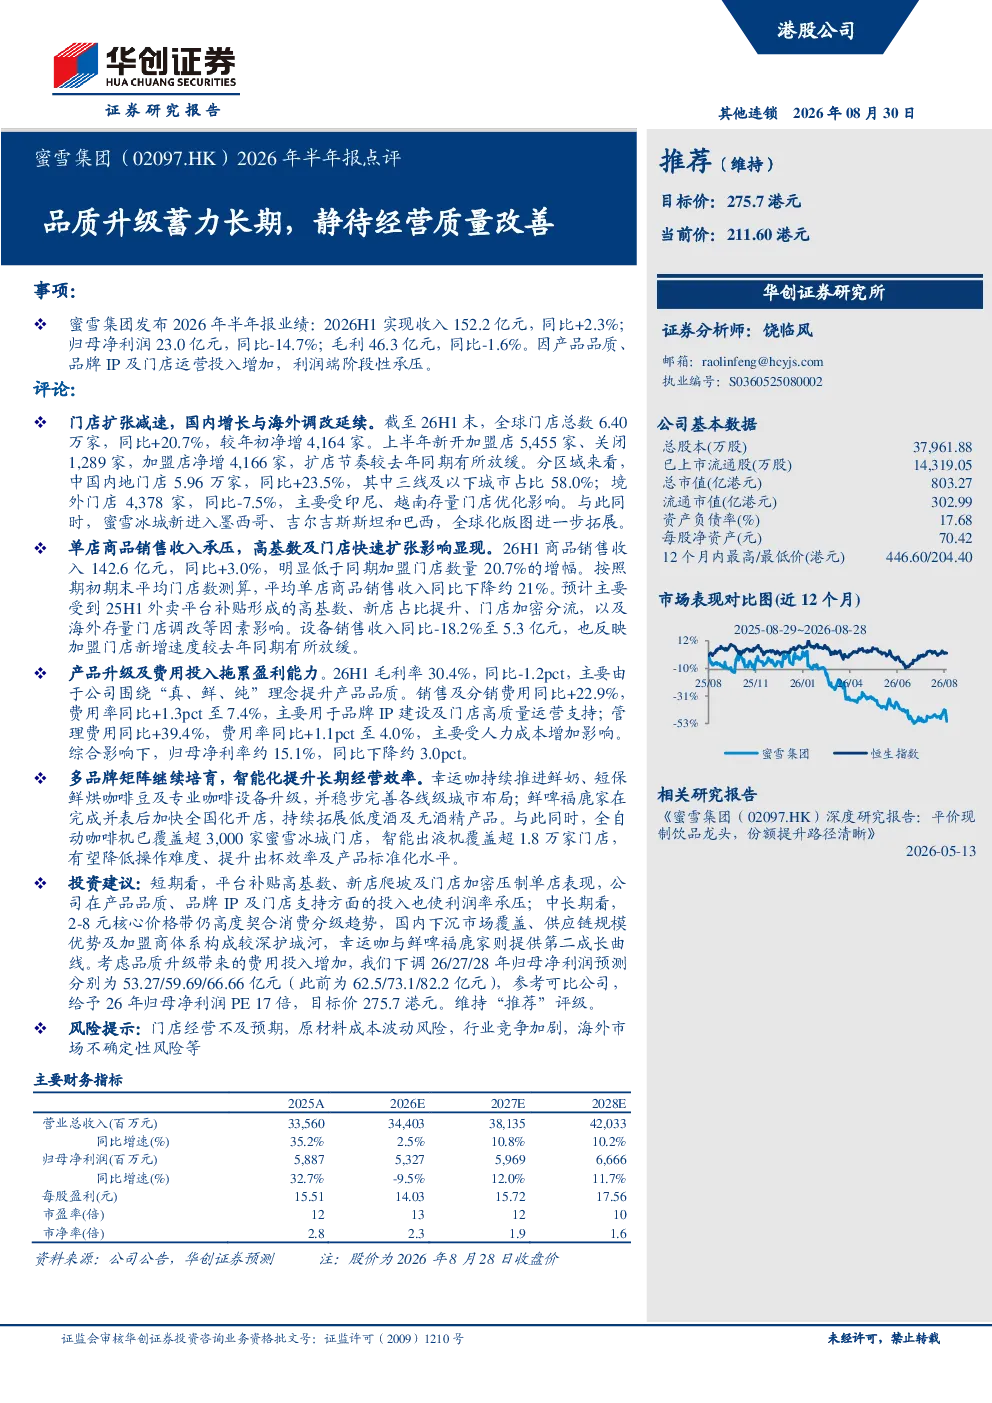
蜜雪集团2026年半年报显示,公司实现收入152.2亿元,同比增长2.3%。归母净利润为23.0亿元,同比减少14.7%。毛利达到46.3亿元,同比下滑1.6%。归母净利率约为15.1%,同比下降约3个百分点。收入端保持稳定增长,但利润端受多重因素影响承压。
报告对蜜雪集团单店表现有何分析?
报告指出,蜜雪集团单店表现面临挑战。商品销售收入142.6亿元,同比增长3.0%,但低于同期加盟门店增幅。平均单店商品销售收入同比下降约21%,主要受高基数、新店占比提升、门店加密分流及海外存量门店调改等因素影响。设备销售收入同比减少18.2%至5.3亿元,反映加盟门店新增速度放缓。
蜜雪集团在多品牌发展方面有哪些举措?
蜜雪集团持续推进多品牌发展战略。幸运咖持续推进产品升级,完善城市布局。鲜啤福鹿家完成并表后加快全国化开店,拓展低度酒及无酒精产品。同时,全自动咖啡机和智能出液机覆盖超3,000家和超1.8万家门店,提升效率与标准化水平。这些举措旨在提供第二成长曲线,并提升整体运营效率。
蜜雪集团当前的市场现状如何?
蜜雪集团当前市场现状呈现分化态势。国内门店扩张迅速,截至2026H1末,国内门店总数达5.96万家,同比增长23.5%,其中三线及以下城市占比58.0%。全球门店总数6.40万家,同比增长20.7%,但境外门店受印尼、越南存量门店优化影响同比减少7.5%。新开加盟店5,455家,关闭1,289家,加盟店净增4,166家,扩店节奏放缓。
蜜雪集团面临哪些风险提示?
蜜雪集团面临多重风险提示。短期来看,平台补贴高基数、新店爬坡及门店加密压制单店表现,同时产品品质提升、品牌IP及门店支持投入拖累利润率。中长期需关注门店经营不及预期、原材料成本波动风险、行业竞争加剧以及海外市场不确定性风险等。这些因素可能对公司业绩和未来发展带来挑战。
你可能感兴趣
欧普照明2026年半年报点评:盈利能力承压,静待经营改善
国联民生证券2026-08-30
2022年报及2023年一季报点评:经营质量显著改善,静待需求回暖业绩复苏
轻工制造东吴证券2023-04-29
天佑德酒2026年半年报业绩点评:聚焦宴席夯实基本盘,经营调整静待成效
西部证券2026-09-09
蜜雪集团:2026年中报业绩点评:深化战略调整,蓄力长期发展
国泰海通证券2026-08-28
2026年半年报点评业绩短期承压,静待后续改善
国联民生证券2026-09-01
2021年半年报点评:二季度业绩阶段承压,静待下半年经营改善
国信证券2021-09-02
2019年半年报点评:经营改善成效明显,静待5G发力
信息技术国信证券2019-08-12
2024年半年报点评:业绩基本符合预期,静待通用经营改善
交通运输东吴证券2024-08-29
2015年半年报点评:经营状况逐步改善,静待创新业务发力
商贸零售国信证券2015-08-20
2026年半年报点评存量项目短期承压,轻资产高增与内容升级蓄力成长
国联民生证券2026-08-25