猜你想问
这份研报的核心内容是什么?
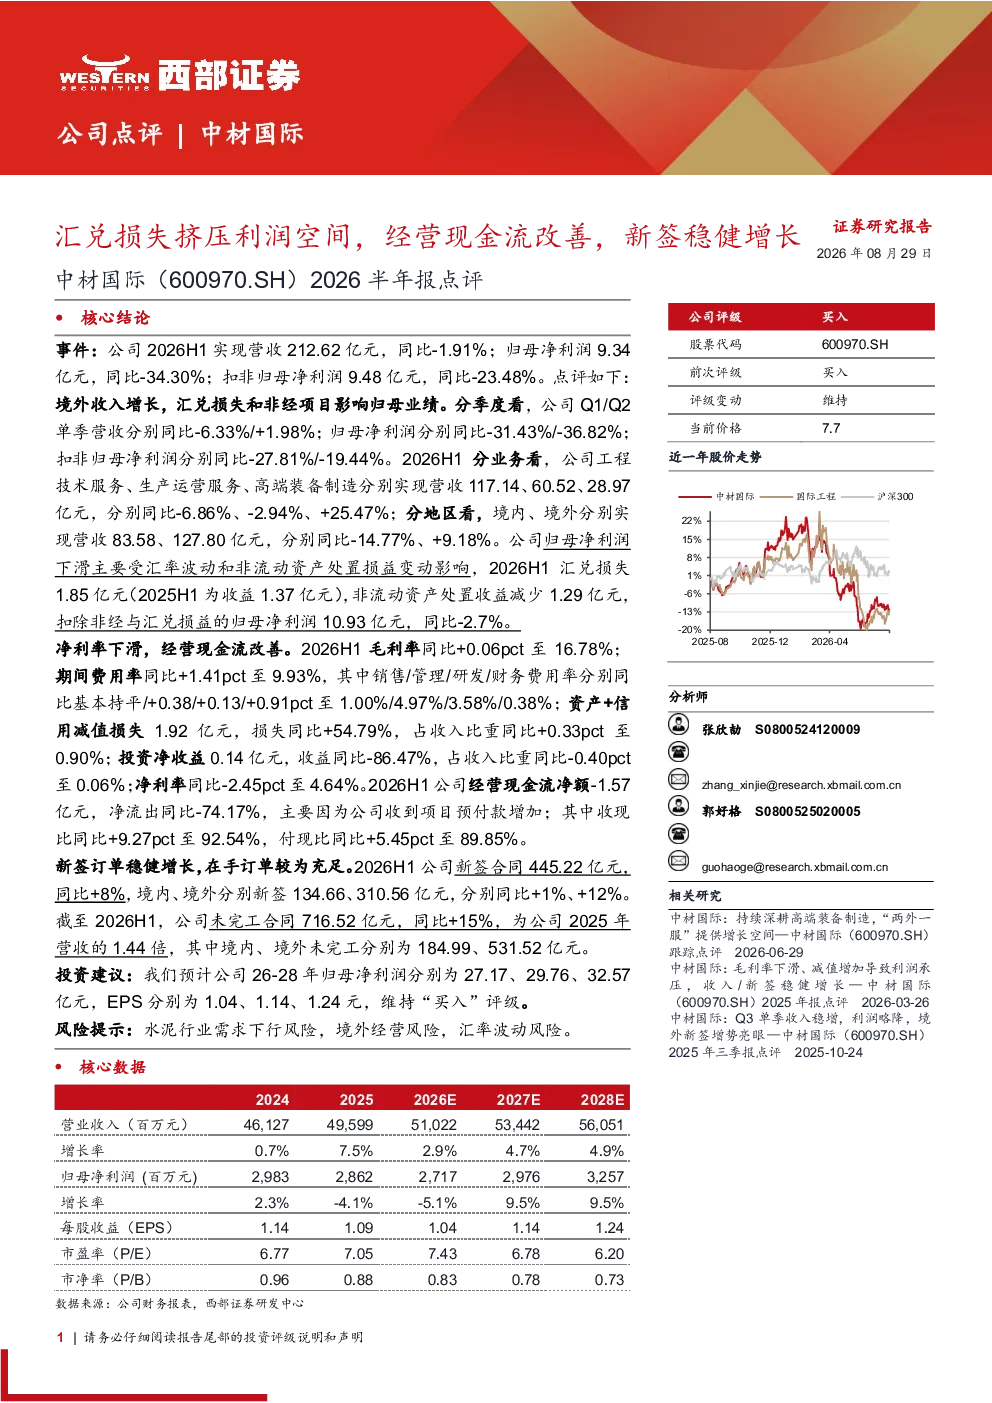
这份研报分析了中材国际2026年半年报,显示公司营收212.62亿元,同比-1.91%;归母净利润9.34亿元,同比-34.30%。主要受汇率波动和非流动资产处置损益变动影响,汇兑损失1.85亿元,非流动资产处置收益减少1.29亿元。扣除非经与汇兑损益的归母净利润10.93亿元,同比-2.7%。报告还指出毛利率同比+0.06pct至16.78%,期间费用率同比+1.41pct至9.93%,资产+信用减值损失1.92亿元,损失同比+54.79%,投资净收益0.14亿元,收益同比-86.47%,净利率同比-2.45pct至4.64%。经营现金流净额-1.57亿元,净流出同比-74.17%
报告对行业发展趋势有何分析?
报告显示,中材国际工程技术服务收入117.14亿元(-6.86%)、生产运营服务60.52亿元(-2.94%)、高端装备制造28.97亿元(+25.47%),表明高端装备制造业务增长较快。地区分部境内营收83.58亿元(-14.77%)、境外营收127.80亿元(+9.18%),境外市场表现优于境内。新签合同445.22亿元,同比+8%,境内134.66亿元(+1%)、境外310.56亿元(+12%),境外新签订单增长显著。这些数据反映出公司在全球市场拓展和高端装备制造领域的积极布局,但也面临国内市场增速放缓的挑战
报告重点分析了哪些方面?
报告重点分析了中材国际的财务表现、业务结构与地区分布、新签订单与在手订单情况。在财务方面,报告详细拆解了营收、净利润、毛利率、费用率、资产减值、投资收益等关键指标,并特别指出汇率波动对净利润的显著影响。业务结构上,报告对比了工程技术服务、生产运营服务、高端装备制造三大业务板块的收入变化,以及境内和境外市场的营收表现。新签订单和在手订单数据表明公司未来业绩有支撑,716.52亿元未完工合同为公司2025年营收的1.44倍
当前市场对中材国际有何判断?
当前市场对中材国际的判断显示,公司虽然面临汇兑损失和部分业务板块收入下滑的挑战,但经营现金流改善、新签订单稳健增长,以及高端装备制造业务的强劲表现,为其未来发展提供了积极信号。报告指出,公司毛利率保持稳定,期间费用率略有上升,但仍在可控范围内。资产减值损失增加主要源于信用风险加大,投资收益减少则与市场环境变化有关。整体来看,公司基本面仍具韧性,但需关注汇率波动和境外经营风险
研报提示了哪些风险?
研报提示了中材国际面临的主要风险包括水泥行业需求下行风险、境外经营风险和汇率波动风险。水泥行业需求下行风险可能影响公司工程技术服务板块的收入表现;境外经营风险涉及政治、经济、法律等多方面因素,可能对境外市场业绩造成不利影响;汇率波动风险则直接关系到公司净利润的稳定性,报告显示2026年上半年汇兑损失达1.85亿元。此外,报告还指出资产减值损失增加可能预示着信用风险上升,需持续关注