猜你想问
铜陵有色2026H1的盈利增长主要受什么因素驱动?
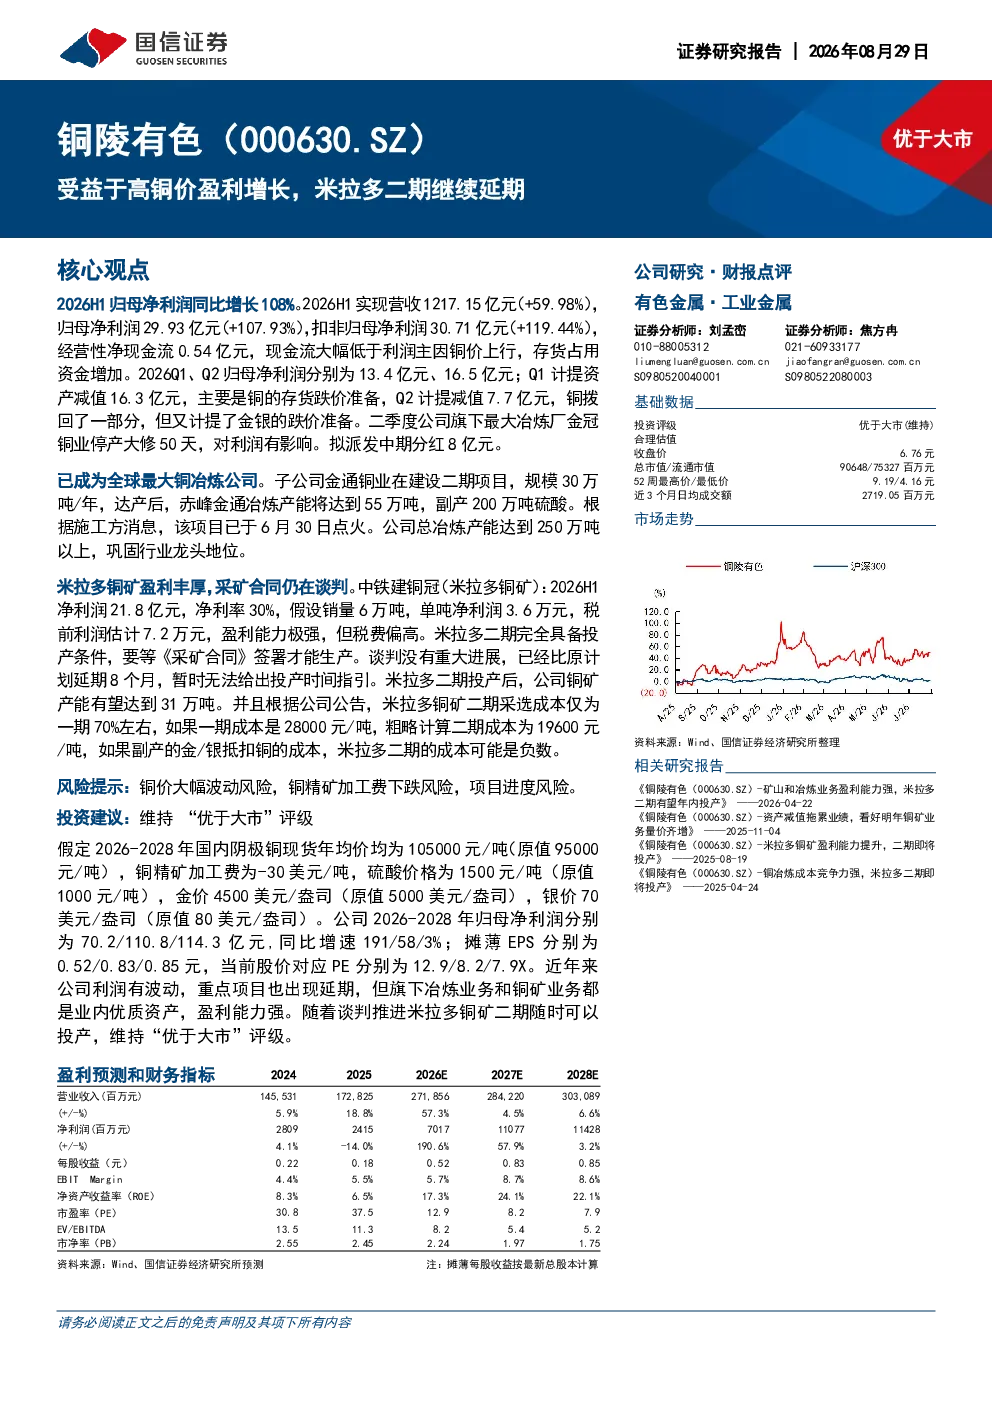
2026年上半年,铜陵有色的归母净利润同比增长108%,主要得益于高铜价带来的盈利增长。公司实现营收1217.15亿元,同比增长59.98%,归母净利润29.93亿元,同比增长107.93%。扣非归母净利润30.71亿元,同比增长119.44%。然而,经营性净现金流仅为0.54亿元,低于利润增长,主要原因是铜价上行导致存货占用资金增加。2026年Q1和Q2的归母净利润分别为13.4亿元和16.5亿元,Q1计提了16.3亿元的资产减值(铜存货跌价准备),Q2计提了7.7亿元的减值(铜拨回部分,金银新增跌价准备)。公司拟派发中期分红8亿元。
铜陵有色的冶炼板块有哪些优势?
铜陵有色已成为全球最大的铜冶炼公司,总冶炼产能达到250万吨以上。其子公司金通铜业二期项目(30万吨/年)已于6月30日点火,达产后产能将达55万吨,同时副产200万吨硫酸。2026年上半年,硫酸业务毛利润达30亿元,同比增长21亿元,毛利率高达76%。冶炼子公司金隆铜业H1净利率为1.3%,赤峰金通净利率为2.1%,保持稳定。这些数据表明铜陵有色的冶炼业务具有全球竞争力,抗风险能力较强。
米拉多铜矿二期的投产情况如何?
米拉多铜矿在2026年上半年实现了21.8亿元的净利润,净利率为30%,单吨净利润达3.6万元,税前利润估计为7.2万元。尽管米拉多二期已完全具备投产条件,但由于采矿合同谈判延期8个月,暂无明确的投产时间指引。二期投产后,铜矿产能将提升至31万吨,采选成本预计仅为一期70%(约19600元/吨)。若副产的金/银能够有效抵扣成本,甚至可能实现成本为负。
铜陵有色的市场现状如何?
铜陵有色在2026年上半年展现出强劲的盈利能力,归母净利润同比增长108%,营收和扣非归母净利润也分别实现了显著增长。公司已成为全球最大的铜冶炼公司,冶炼板块具备全球竞争力。矿山板块的米拉多铜矿盈利能力强,二期项目虽延期但具备投产条件,未来成本有望大幅下降。然而,公司也面临铜价波动、铜精矿加工费下跌以及项目进度等风险。
铜陵有色的研报风险提示有哪些?
铜陵有色的研报提示了几个主要风险:首先,铜价大幅波动可能导致公司盈利不稳定;其次,铜精矿加工费的下跌会影响公司成本控制;此外,项目进度的不确定性也可能带来风险。这些风险需要投资者密切关注。