猜你想问
优然牧业上半年业绩表现如何?
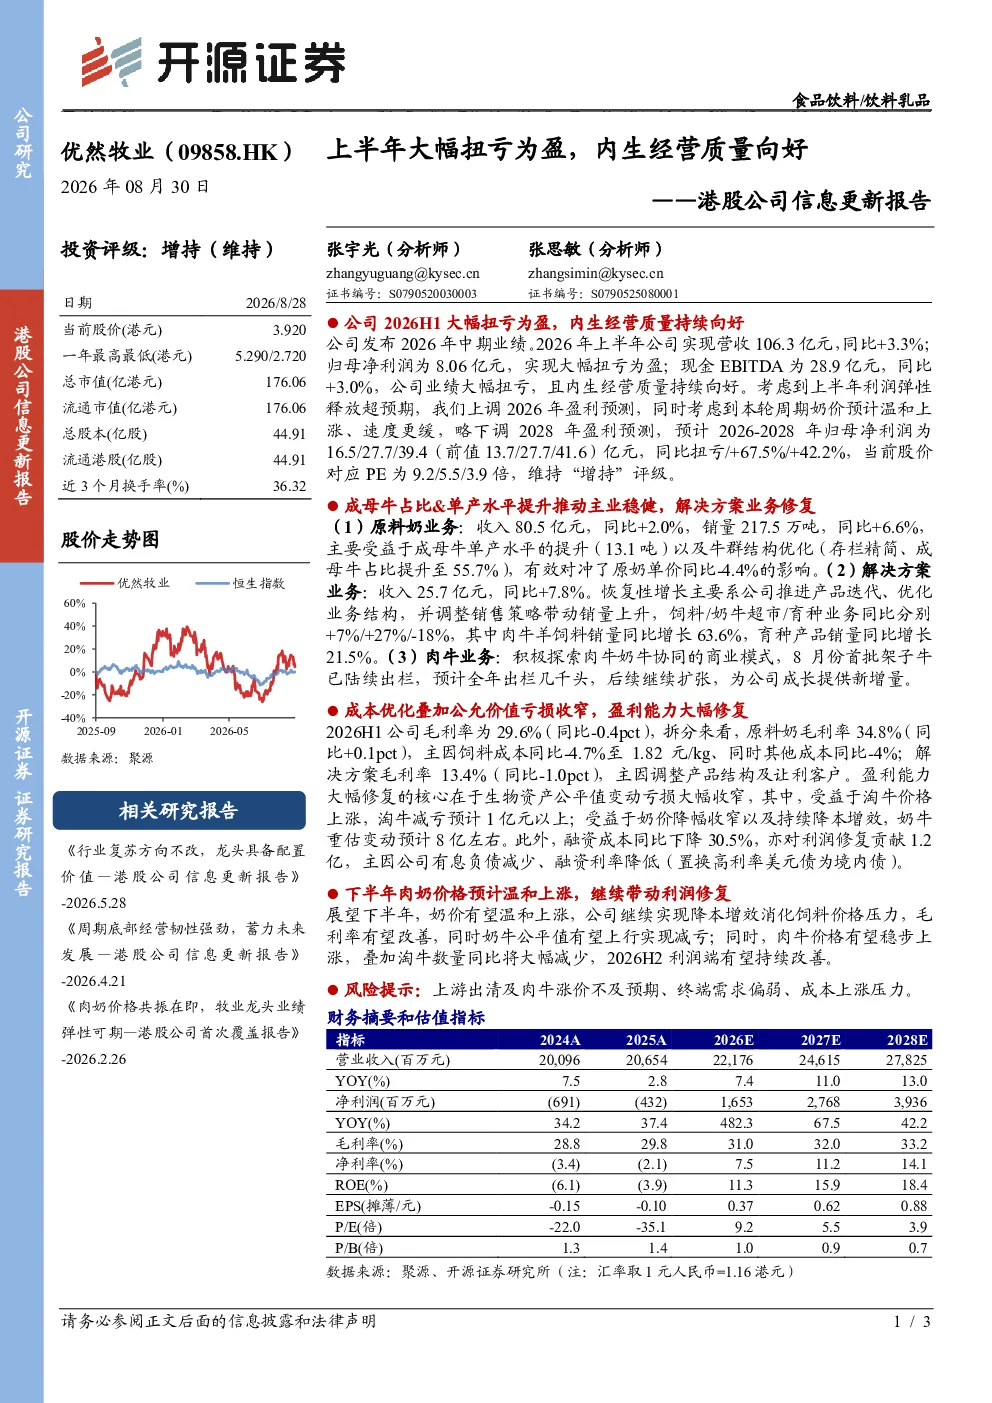
优然牧业2026年上半年实现营收106.3亿元,同比增长3.3%,归母净利润8.06亿元,大幅扭亏为盈。现金EBITDA为28.9亿元,同比增长3.0%。公司内生经营质量持续向好,上调2026年盈利预测至16.5亿元,2026-2028年归母净利润预测为16.5/27.7/39.4亿元,同比扭亏/+67.5%/+42.2%。当前股价对应PE为9.2/5.5/3.9倍,维持“增持”评级。原料奶业务收入80.5亿元,销量217.5万吨,同比增长6.6%,主要受益于成母牛单产水平提升及牛群结构优化,有效对冲原奶单价同比-4.4%的影响。解决方案业务收入25.7亿元,同比增长7.8%,恢复性增长主要系产品迭代、业务结构优化及销售策略调整。肉牛业务积极探索肉牛奶牛协同商业模式,8月份首批架子牛已出栏,预计全年出栏几千头,后续继续扩张。成本优化叠加公允价值亏损收窄,盈利能力大幅修复。2026H1毛利率29.6%(同比-0.4pct),原料奶毛利率34.8%(同比+0.1pct),主因饲料成本同比-4.7%至1.82元/kg、其他成本同比-4%;解决方案毛利率13.4%(同比-1.0pct),主因产品结构调整及让利客户。盈利能力修复核心在于生物资产公允价值变动亏损大幅收窄,淘牛减亏预计1亿元以上,奶牛重估变动预计8亿左右。融资成本同比下降30.5%,贡献利润1.2亿。
优然牧业原料奶业务发展情况如何?
优然牧业原料奶业务2026年上半年收入80.5亿元,同比增长2.0%,销量217.5万吨,同比增长6.6%。主要受益于成母牛单产水平提升13.1吨及牛群结构优化,成母牛占比55.7%,有效对冲了原奶单价同比-4.4%的影响。公司通过提升成母牛单产水平和优化牛群结构,提高了生产效率,缓解了原奶价格波动带来的压力。同时,公司持续的产品迭代和业务结构优化,也推动了原料奶业务的稳定增长。这些举措表明公司原料奶业务具备较强的内生增长动力和抗风险能力。
优然牧业解决方案业务增长原因是什么?
优然牧业解决方案业务2026年上半年收入25.7亿元,同比增长7.8%,呈现恢复性增长。主要增长原因包括产品迭代、业务结构优化及销售策略调整。具体来看,饲料业务同比增长7%,奶牛超市业务同比增长27%,育种业务同比下降18%。肉牛羊饲料销量同比增长63.6%,育种产品销量同比增长21.5%。这些数据表明公司解决方案业务通过产品创新和业务结构调整,有效提升了市场竞争力,推动了业务增长。公司持续的产品迭代和业务结构优化,也为其解决方案业务的长期发展奠定了基础。
优然牧业下半年业绩展望如何?
优然牧业下半年业绩展望积极。公司预计奶价有望温和上涨,将继续降本增效消化饲料价格压力,毛利率有望改善,奶牛公允价值有望上行实现减亏。肉牛价格有望稳步上涨,淘牛数量同比大幅减少,2026H2利润端有望持续改善。公司通过优化成本结构和提升产品竞争力,预计下半年盈利能力将进一步提升。同时,公司肉牛业务的稳步发展也将为公司带来新的增长点。这些积极因素表明公司下半年业绩有望持续改善。
优然牧业面临哪些风险?
优然牧业面临的主要风险包括上游出清及肉牛涨价不及预期、终端需求偏弱、成本上涨压力。上游出清及肉牛涨价不及预期可能导致公司收入增长不及预期。终端需求偏弱可能影响公司产品销售。成本上涨压力可能侵蚀公司盈利能力。公司需密切关注市场变化,积极应对潜在风险。通过优化成本结构、提升产品竞争力等措施,降低风险带来的负面影响。公司需加强市场研判,灵活调整经营策略,确保业绩稳定增长。