猜你想问
这份研报主要讲了什么内容?
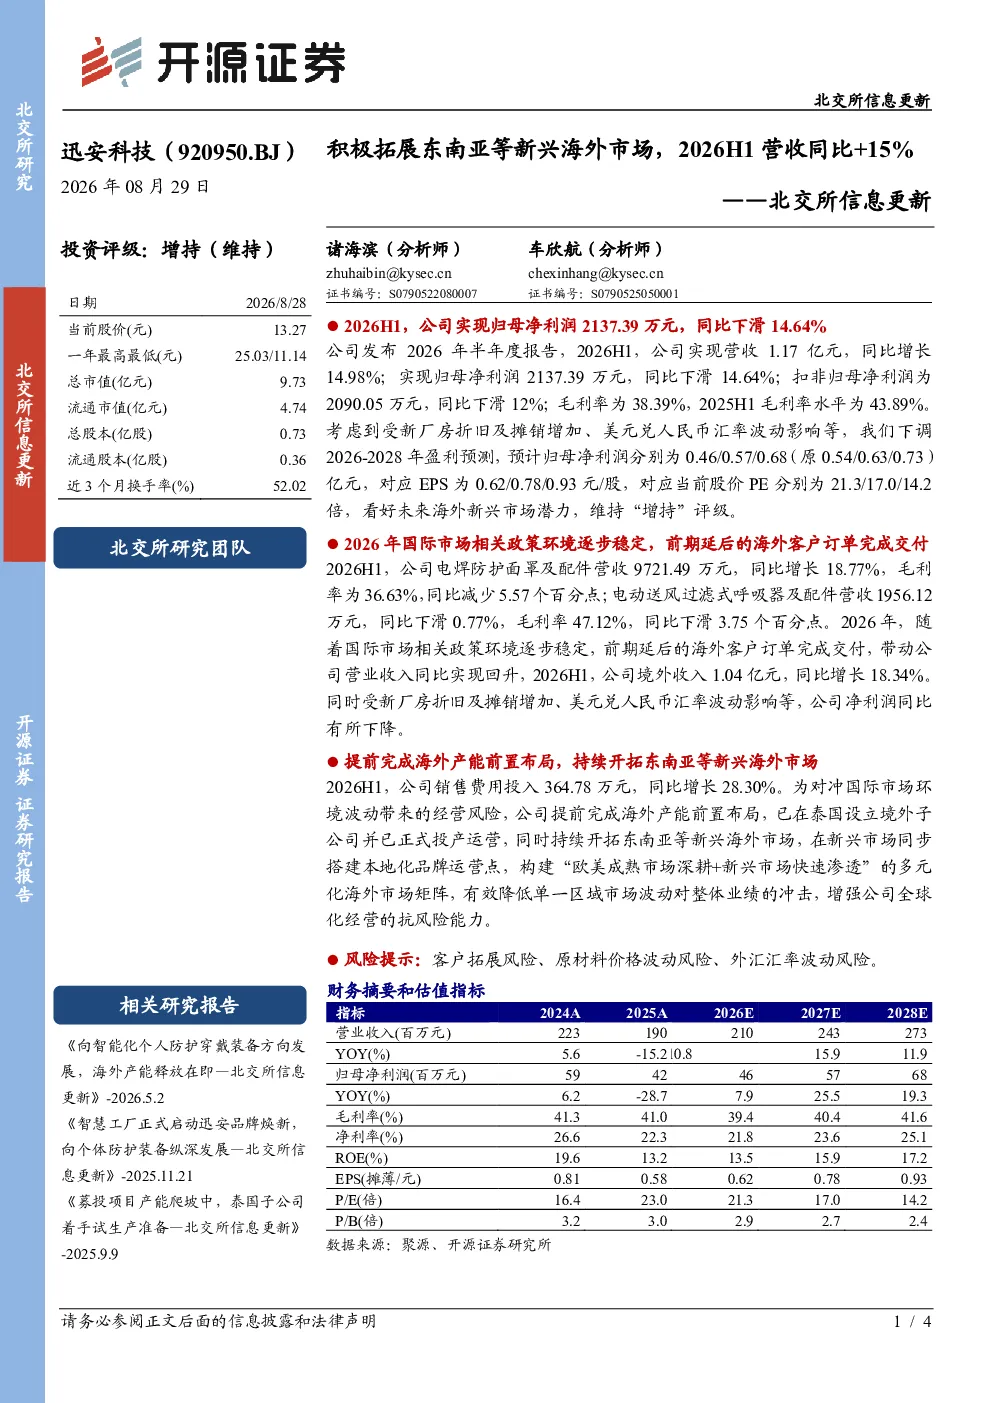
本报告主要分析了迅安科技2026H1的经营情况,显示公司营收1.17亿元,同比增长14.98%,但归母净利润下滑14.64%。报告重点介绍了公司在东南亚等新兴海外市场的积极拓展,特别是泰国子公司的投产布局,以及国际市场产品的营收表现和毛利率变化。同时,报告还提及了新厂房折旧、汇率波动等影响因素,并对未来三年盈利进行了预测,维持“增持”评级。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势呈现多元化发展态势,新兴市场如东南亚的需求增长显著。迅安科技通过提前布局海外产能,积极开拓这些市场,体现了行业向全球化和区域多元化发展的趋势。同时,行业竞争加剧,技术迭代加快,企业需持续提升产品竞争力和成本控制能力,以应对市场变化。
报告重点分析了哪些方面?
报告重点分析了迅安科技2026H1的财务数据,包括营收、净利润、毛利率等关键指标,并解释了净利润下滑的原因,如折旧摊销增加和汇率波动。此外,报告详细介绍了公司在国际市场的表现,特别是电焊防护面罩及配件的营收增长,以及电动送风过滤式呼吸器及配件的营收下滑情况,突出了公司在新兴市场的战略布局。
当前市场对迅安科技有何判断?
当前市场对迅安科技的评价较为积极,认可其在新兴海外市场的拓展策略和持续增长的国际收入。尽管短期盈利面临压力,但报告看好公司长期发展潜力,特别是东南亚市场的增长空间。同时,报告也提示了新厂房折旧、汇率波动等短期风险因素,建议投资者关注公司战略执行效果和风险控制能力。
研报提示了哪些风险?
研报提示的主要风险包括客户拓展风险、原材料价格波动风险和外汇汇率波动风险。客户拓展方面,公司在新兴市场的客户基础尚需进一步稳固;原材料价格波动可能影响成本控制;外汇汇率波动则直接影响海外业务的盈利能力。这些风险需引起投资者关注,建议结合公司战略布局和风险应对措施进行综合评估。
你可能感兴趣
北交所信息更新:依托FPC技术拓展PCB硬板+光模块设备领域,2026H1营收同比增长23%
开源证券2026-09-11
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
北交所信息更新:海工油气行业景气向上,海工软管高增叠加海外项目实现突破,2026H1营收同比+11.2%
开源证券2026-08-21
北交所信息更新:与ROG联名打入电竞市场+薄膜材料有望产业化,2026H1营收同比+22%
开源证券2026-09-11
北交所信息更新:2026H1归母净利润+36%、原丝营收+16.84%,年产15万吨项目陆续投产
开源证券2026-08-12
北交所信息更新:积极拓展国内市场,2025H1营收同比增长14%
开源证券2025-09-08
北交所信息更新:积极拓展“总成件”高价值新品类,2024年营收预告同比+18%
开源证券2025-03-17
北交所信息更新:收购帝柯三家公司+投资泰国工厂拓展海外,预计2025年营收同比+25%
开源证券2026-03-24
海外拓展与空悬突破构筑新动能,2025Q1-3营收同比+7%——北交所信息更新
开源证券2025-10-29
北交所信息更新:加快海外油化换热器拓展步伐,2024Q1-3营收同比-3.85%
机械设备开源证券2024-11-08