猜你想问
这份研报的核心内容是什么?
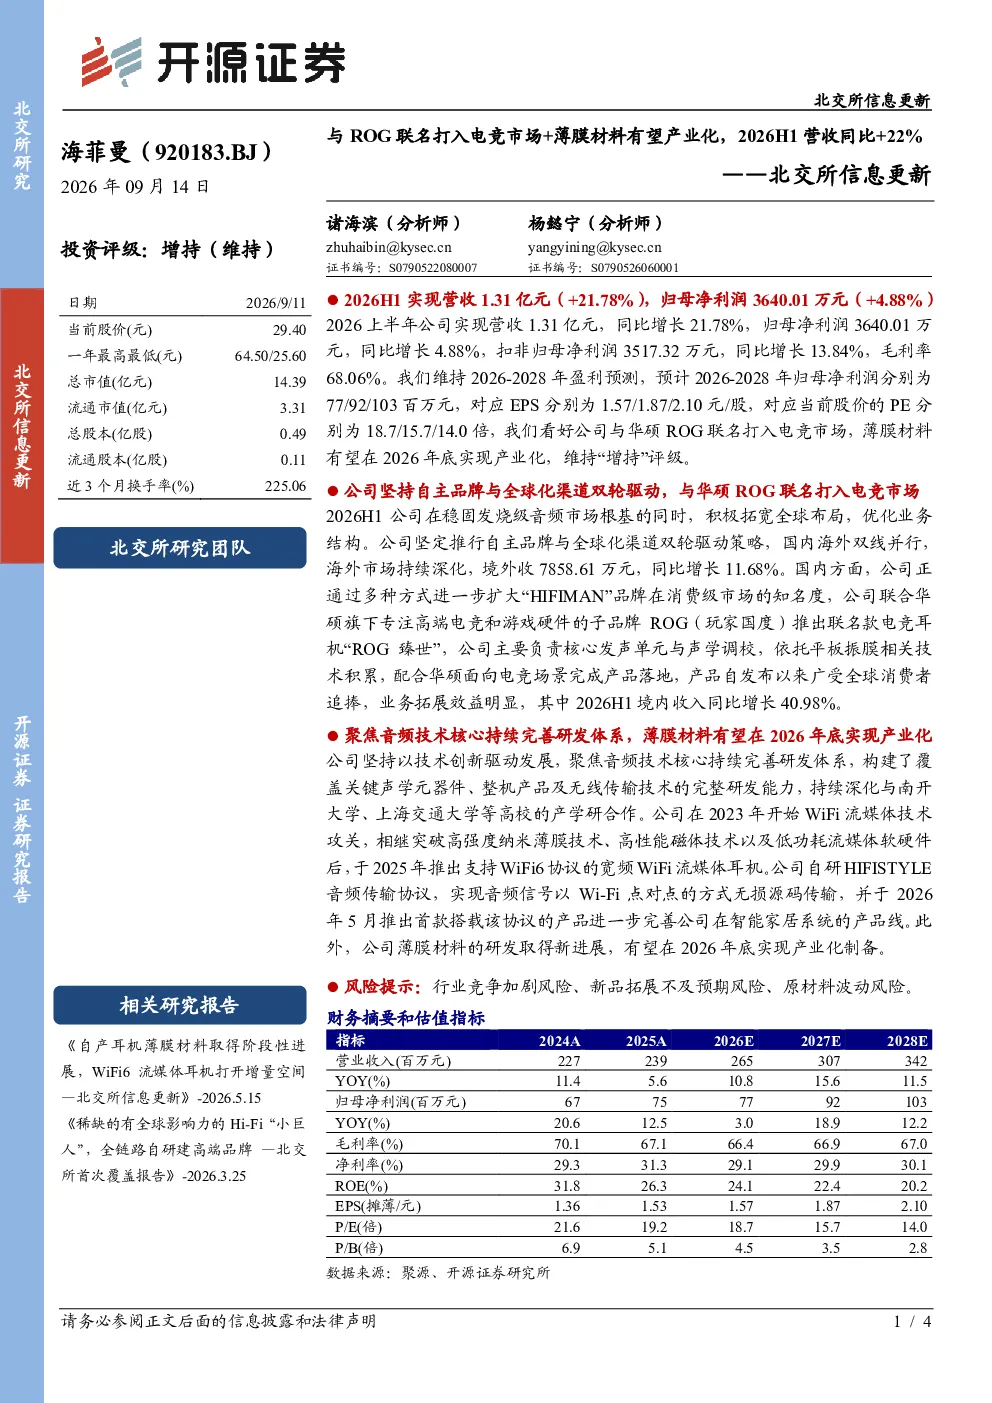
本报告核心内容为海菲曼2026年上半年业绩及未来发展规划。公司上半年营收1.31亿元,同比增长21.78%;归母净利润3640.01万元,同比增长4.88%;扣非归母净利润3517.32万元,同比增长13.84%。毛利率68.06%。公司维持2026-2028年盈利预测,归母净利润分别为77/92/103百万元,EPS为1.57/1.87/2.10元/股,PE分别为18.7/15.7/14.0倍。
声学元器件赛道发展趋势如何?
声学元器件赛道正经历技术升级与市场拓展阶段。平板振膜技术凭借音质优势持续受市场青睐,WiFi流媒体技术、自研HIFISTYLE音频传输协议等创新技术推动产品智能化。行业竞争激烈,但头部企业通过技术壁垒和渠道建设保持领先。产学研合作深化研发体系,未来产品将向更高集成度、更低功耗、更强体验方向演进。
报告重点分析了哪些方向?
报告重点分析了海菲曼的国际化与本土化市场拓展策略。海外市场通过全球化渠道驱动增长,收入同比增长11.68%。国内市场联合华硕ROG推出电竞耳机“ROG臻世”,境内收入同比增长40.98%,平板振膜技术优势显著。同时,公司持续完善研发体系,覆盖声学元器件、整机产品及无线传输技术,深化产学研合作,并推进薄膜材料产业化进程。
当前声学元器件市场处于什么状态?
当前声学元器件市场呈现技术密集与需求多元特征。平板振膜技术成为高端产品标配,WiFi流媒体耳机等创新产品逐步渗透市场。市场竞争格局稳定,头部企业凭借技术积累和品牌效应占据优势。但行业面临原材料价格波动、技术迭代加速等挑战,企业需持续创新以保持竞争力。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、新品拓展不及预期、原材料价格波动等。声学元器件行业技术壁垒高,但新进入者不断涌现,可能导致市场份额分散。新品市场推广存在不确定性,需关注消费者接受程度。此外,关键原材料如稀土、锂等价格波动可能影响成本控制。