猜你想问
长安汽车2026年H1业绩表现如何?
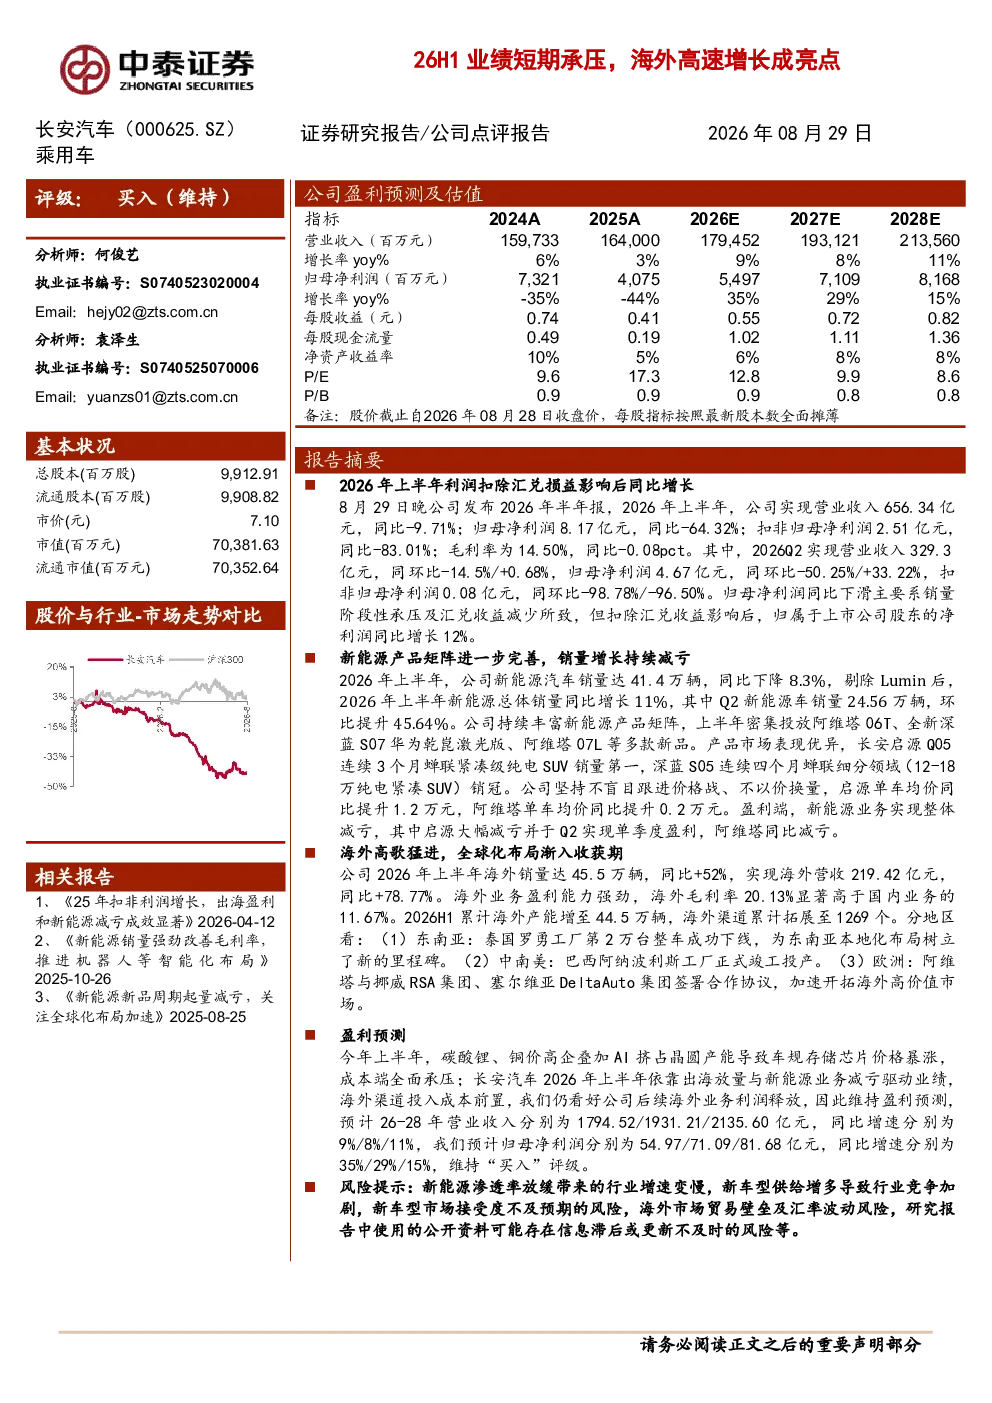
长安汽车2026年上半年业绩承压,实现营业收入656.34亿元,同比-9.71%;归母净利润8.17亿元,同比-64.32%。扣非归母净利润2.51亿元,同比-83.01%。Q2营收329.3亿元,同比-14.5%,归母净利润4.67亿元,同比-50.25%。尽管整体净利润下滑,但扣非归母净利润同比增长12%,主要得益于海外业务放量与新能源业务减亏。
新能源业务发展情况如何?
新能源业务上半年销量41.4万辆,同比下降8.3%,但剔除Lumin后同比增长11%。Q2销量24.56万辆,环比提升45.64%。产品矩阵丰富,启源Q05蝉联紧凑级纯电SUV销量第一,深蓝S05蝉联细分领域销冠。单车均价提升,新能源业务整体减亏,显示出良好的发展势头。
海外市场表现如何?
海外业务上半年销量45.5万辆,同比+52%;营收219.42亿元,同比+78.77%。毛利率20.13%显著高于国内业务的11.67%。H1产能增至44.5万辆,渠道拓展至1269个。公司在东南亚、中南美、欧洲市场加速布局,海外市场成为重要的增长引擎。
未来几年业绩预测如何?
预计2026-2028年营业收入分别为1794.52/1931.21/2135.60亿元,同比增速9%/8%/11%;归母净利润分别为54.97/71.09/81.68亿元,同比增速35%/29%/15%。维持“买入”评级,显示出公司未来几年的增长潜力。
报告有哪些风险提示?
主要风险包括新能源渗透率放缓、行业竞争加剧、新车型市场接受度不及预期、海外市场贸易壁垒及汇率波动等。这些因素可能对公司业绩产生不利影响,需密切关注市场动态。
你可能感兴趣
Q2整体业绩短期承压,海外业务亮点显现
轻工制造国金证券2025-08-27
短期业绩承压,海外收入高速增长
家用电器信达证券2021-09-02
25年业绩短期承压,海外业务高速增长
医药生物西南证券2026-05-01
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
业绩符合预期,童装增长成亮点
纺织服装国信证券2014-03-18
业绩超预期,电力增长成亮点
化石能源开源证券2013-03-26
半年报点评:国内短期承压,海外延续高增,期待25Q3国内业绩修复
医药生物国盛证券2025-09-07
季报点评:政策影响下Q3业绩短期承压,海外延续高增态势
医药生物国盛证券2024-11-06
Q3业绩短期承压,海外配电订单持续高增
电子设备国金证券2025-10-29
海外教育行业点评:高途发布2024Q3业绩:Q3收入高增、利润短期承压
民生证券2024-12-05