猜你想问
科锐国际2026年中报核心内容有哪些?
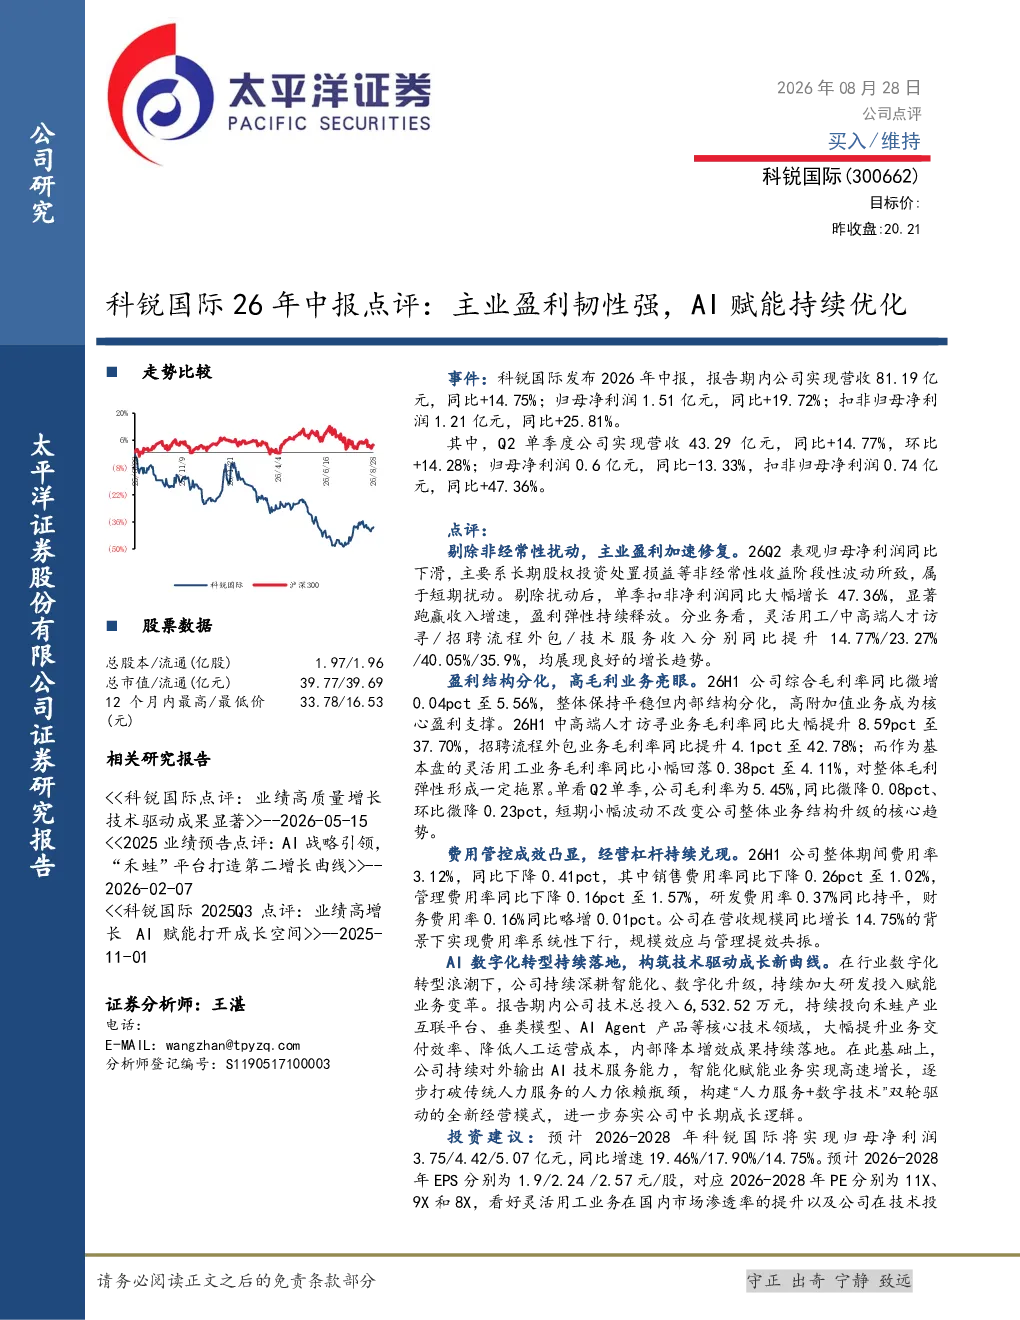
科锐国际2026年中报显示,公司整体业绩稳健增长。报告期内实现营收81.19亿元,同比增长14.75%;归母净利润1.51亿元,同比增长19.72%;扣非归母净利润1.21亿元,同比增长25.81%。Q2单季度营收43.29亿元,同比增长14.77%,环比增长14.28%;归母净利润0.6亿元,同比下滑13.33%,扣非归母净利润0.74亿元,同比增长47.36%。主业盈利加速修复,剔除非经常性损益后,单季扣非净利润同比大幅增长47.36%,显著跑赢收入增速,盈利弹性持续释放。业务增长趋势良好,灵活用工、中高端人才访寻、招聘流程外包、技术服务收入分别同比增长14.77%、23.27%、40.05%、35.9%,均展现良好增长趋势。盈利结构分化,高附加值业务成为核心盈利支撑,中高端人才访寻业务毛利率同比大幅提升8.59pct至37.70%,招聘流程外包业务毛利率同比提升4.1pct至42.78%;灵活用工业务毛利率小幅回落0.38pct至4.11%。费用管控成效凸显,整体期间费用率3.12%,同比下降0.41pct,销售费用率和管理费用率均有所下降,规模效应与管理提效共振。AI数字化转型持续落地,技术总投入6,532.52万元,持续赋能业务变革,对外输出AI技术服务能力,构建“人力服务+数字技术”双轮驱动模式。
休闲服务赛道2026年发展趋势如何?
休闲服务赛道2026年发展趋势显示,行业整体呈现稳健增长态势。灵活用工、中高端人才访寻、招聘流程外包、技术服务等细分领域均展现出强劲的增长动力。高附加值业务如中高端人才访寻和招聘流程外包,其毛利率同比大幅提升,成为行业盈利的重要支撑。同时,AI数字化转型的加速推进,为行业带来了新的增长点,通过技术赋能提升服务效率和客户体验,推动行业向智能化、精细化方向发展。此外,费用管控成效显著,期间费用率下降,规模效应与管理提效共振,进一步增强了企业的盈利能力。这些趋势表明,休闲服务赛道在2026年具备良好的发展前景。
科锐国际报告重点分析了哪些方向?
科锐国际报告重点分析了公司主业盈利的修复情况、业务增长趋势、盈利结构分化、费用管控成效以及AI数字化转型等多个方向。报告显示,公司主业盈利加速修复,扣非净利润同比大幅增长,显著跑赢收入增速,盈利弹性持续释放。业务增长趋势良好,各细分业务均展现良好增长趋势,其中高附加值业务成为核心盈利支撑。费用管控成效凸显,整体期间费用率下降,规模效应与管理提效共振。AI数字化转型持续落地,技术投入持续赋能业务变革,构建“人力服务+数字技术”双轮驱动模式。这些分析方向全面展示了公司在经营管理和战略布局方面的成效。
当前休闲服务市场现状如何?
当前休闲服务市场现状呈现稳健增长和结构性分化。一方面,行业整体营收和利润保持增长,展现出较强的市场韧性。另一方面,盈利结构分化明显,高附加值业务如中高端人才访寻和招聘流程外包,毛利率大幅提升,成为行业盈利的重要支撑。同时,AI数字化转型的加速推进,为行业带来了新的增长点,通过技术赋能提升服务效率和客户体验,推动行业向智能化、精细化方向发展。此外,费用管控成效显著,期间费用率下降,规模效应与管理提效共振,进一步增强了企业的盈利能力。这些现状表明,休闲服务市场具备良好的发展前景,但也面临结构性挑战。
科锐国际研报有哪些风险提示?
科锐国际研报提示了宏观市场环境变化、大客户流失、技术研发进展缓慢等风险因素。宏观市场环境的变化可能影响行业整体需求,进而影响公司业绩。大客户流失可能导致收入下降,影响公司盈利能力。技术研发进展缓慢可能影响公司在AI数字化转型方面的竞争力,进而影响长期发展。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。这些风险因素需要公司密切关注并采取相应措施加以应对。