猜你想问
这份研报主要讲了什么内容?
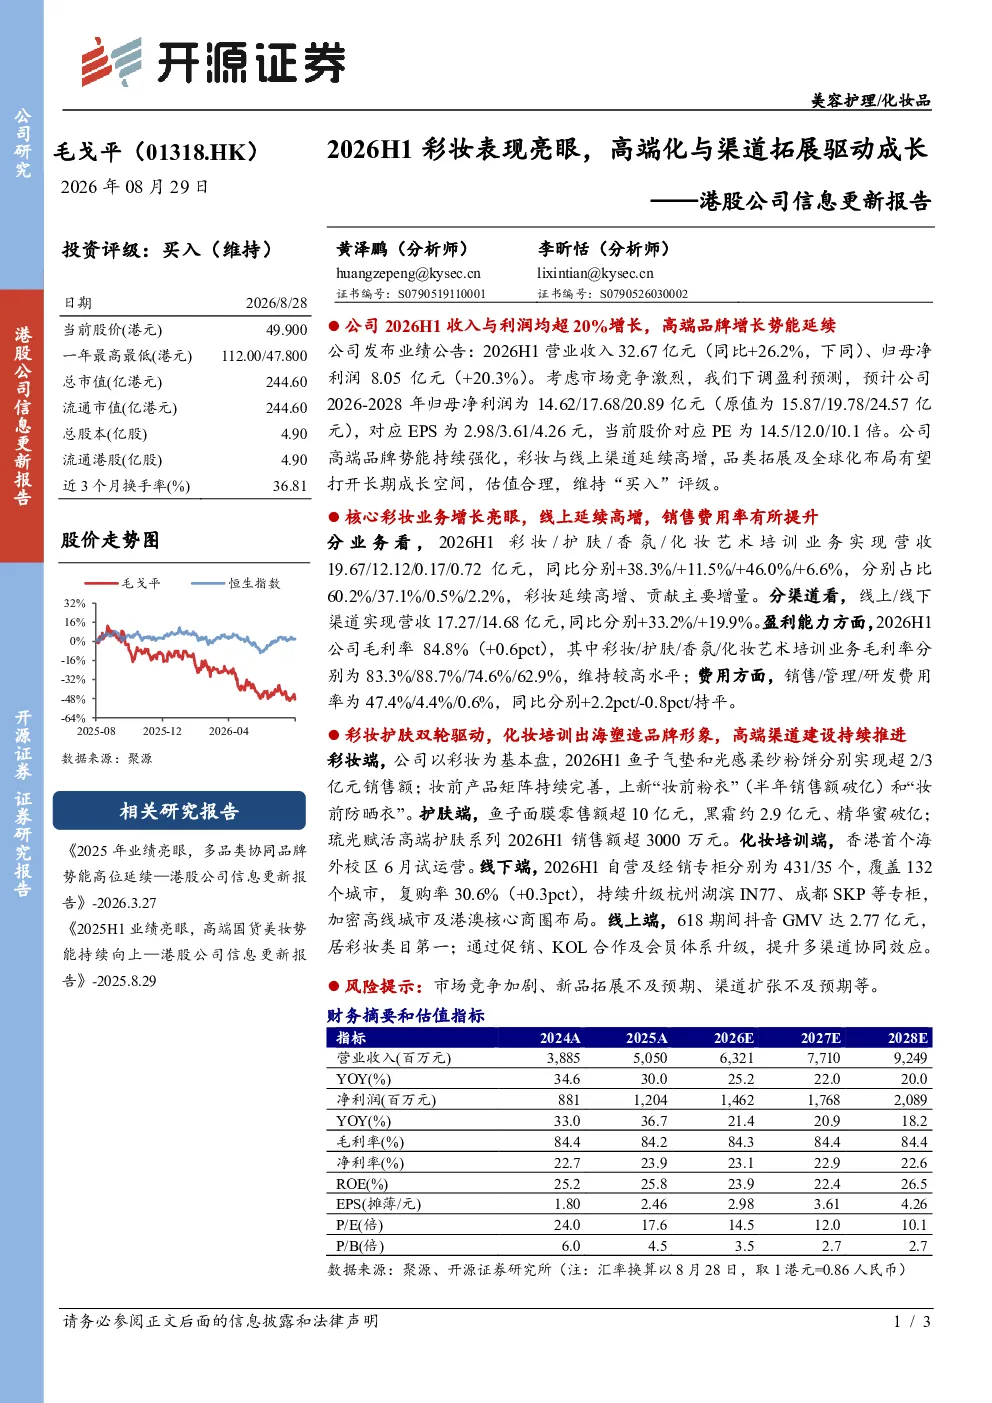
这份研报主要分析了彩妆公司2026年上半年的业绩表现,指出公司收入32.67亿元同比增长26.2%,归母净利润8.05亿元同比增长20.3%。报告重点强调了彩妆业务营收19.67亿元同比增长38.3%,占比60.2%,以及线上渠道营收17.27亿元同比增长33.2%的强劲增长。此外,还提到了鱼子气垫、光感柔纱粉饼等产品的销售亮点,以及公司在化妆培训和线上线下渠道布局的进展。
彩妆行业目前的发展趋势如何?
彩妆行业目前呈现高端化与数字化双重趋势。高端彩妆品牌通过产品创新和品牌建设提升市场竞争力,而数字化渠道如抖音、天猫等成为重要增长引擎。消费者对个性化、高品质彩妆的需求增加,推动品牌拓展品类矩阵和全球化布局。同时,线上渠道的促销活动、KOL合作及会员体系升级,进一步提升了多渠道协同效应,为行业带来长期成长空间。
研报对彩妆公司的重点分析方向有哪些?
研报重点分析了彩妆公司的业绩增长点,特别是彩妆业务的高增长表现,以及护肤业务的稳健增长。报告详细剖析了鱼子气垫、光感柔纱粉饼等核心产品的销售贡献,并关注了妆前产品矩阵的完善情况。此外,报告还分析了公司线上线下渠道的布局策略,包括自营专柜数量、复购率提升,以及抖音等线上平台的GMV表现,揭示了公司多渠道协同发展的路径。
根据市场现状,彩妆公司面临哪些挑战?
根据市场现状,彩妆公司面临的主要挑战包括市场竞争加剧,高端彩妆品牌众多,竞争激烈;新品拓展可能不及预期,需要持续投入研发以保持产品竞争力;渠道扩张也可能遇到瓶颈,尤其是在高线城市和港澳核心商圈的布局需要长期投入。此外,宏观经济波动和消费者偏好变化也可能对公司业绩产生影响。
研报中提到了哪些风险提示?
研报中提示了市场竞争加剧的风险,随着行业集中度提升,新进入者可能带来价格战等不利影响;新品拓展不及预期的风险,如果核心产品线无法持续推出爆款,可能影响业绩增长;渠道扩张不及预期的风险,尤其是在高线城市和港澳核心商圈的布局需要大量资金和时间,可能无法达到预期效果。此外,宏观经济波动和消费者偏好变化也可能对公司业绩产生不利影响。