猜你想问
一拖股份2026年中报核心业绩表现如何?
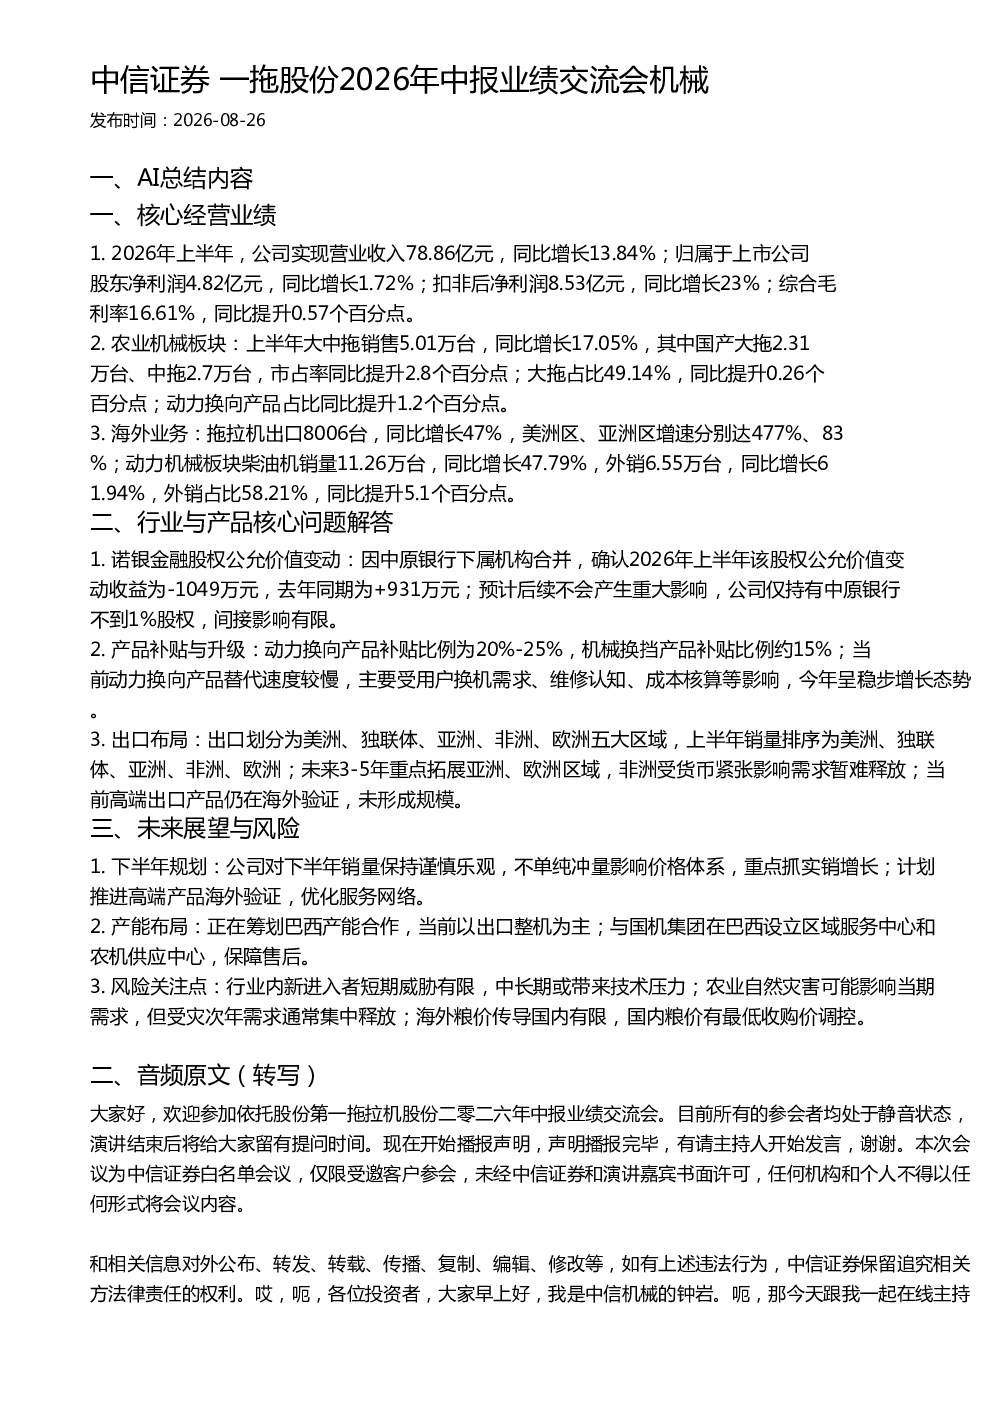
2026年上半年,一拖股份实现营业收入78.86亿元,同比增长13.84%;归属于上市公司股东净利润4.82亿元,同比增长1.72%;扣非后净利润8.53亿元,同比增长23%;综合毛利率16.61%,同比提升0.57个百分点。农业机械板块大中拖销售5.01万台,同比增长17.05%,其中国产大拖2.31万台、中拖2.7万台,市占率同比提升2.8个百分点。海外业务拖拉机出口8006台,同比增长47%,美洲区、亚洲区增速分别达477%、83%。
动力换向产品在报告中如何体现?
动力换向产品补贴比例为20%-25%,机械换挡产品补贴比例约15%。当前动力换向产品替代速度较慢,主要受用户换机需求、维修认知、成本核算等影响,今年呈稳步增长态势。产品出口划分为美洲、独联体、亚洲、非洲、欧洲五大区域,上半年销量排序为美洲、独联体、亚洲、非洲、欧洲。未来3-5年重点拓展亚洲、欧洲区域,非洲受货币紧张影响需求暂难释放。
报告对农机行业发展趋势有何分析?
报告指出农机行业关联度不高,中国出口到海外的农机量在持续提升,中国农机企业的出海速度也在加速。国内作业方式多元,既有大片式农场作业,也有小地块一家一户作业;国外用户画像与国内差异较大,如美国偏向超大型农机,日本、东南亚偏向小地块农机。下一轮补贴重点延续优绩优补导向,大型高端产品补贴比例更高,可能引发行业产品继续向200马力以上产品升级。
报告对市场现状有何判断?
国内中大拖市场竞争激烈,报告显示拖拉机换季周期跟过去变化不大,更多是更新需求。行业内新进入者短期威胁有限,中长期或带来技术压力。农业自然灾害可能影响当期需求,但受灾次年需求通常集中释放。国内粮价有最低收购价调控,海外粮价传导国内有限。
报告提示哪些风险?
报告提示行业内新进入者中长期或带来技术压力。农业自然灾害可能影响当期需求,但受灾次年需求通常集中释放。海外粮价传导国内有限,国内粮价有最低收购价调控。诺银金融股权公允价值变动预计后续不会产生重大影响,公司仅持有中原银行不到1%股权,间接影响有限。