猜你想问
信捷电气2026年中报核心业绩亮点是什么?
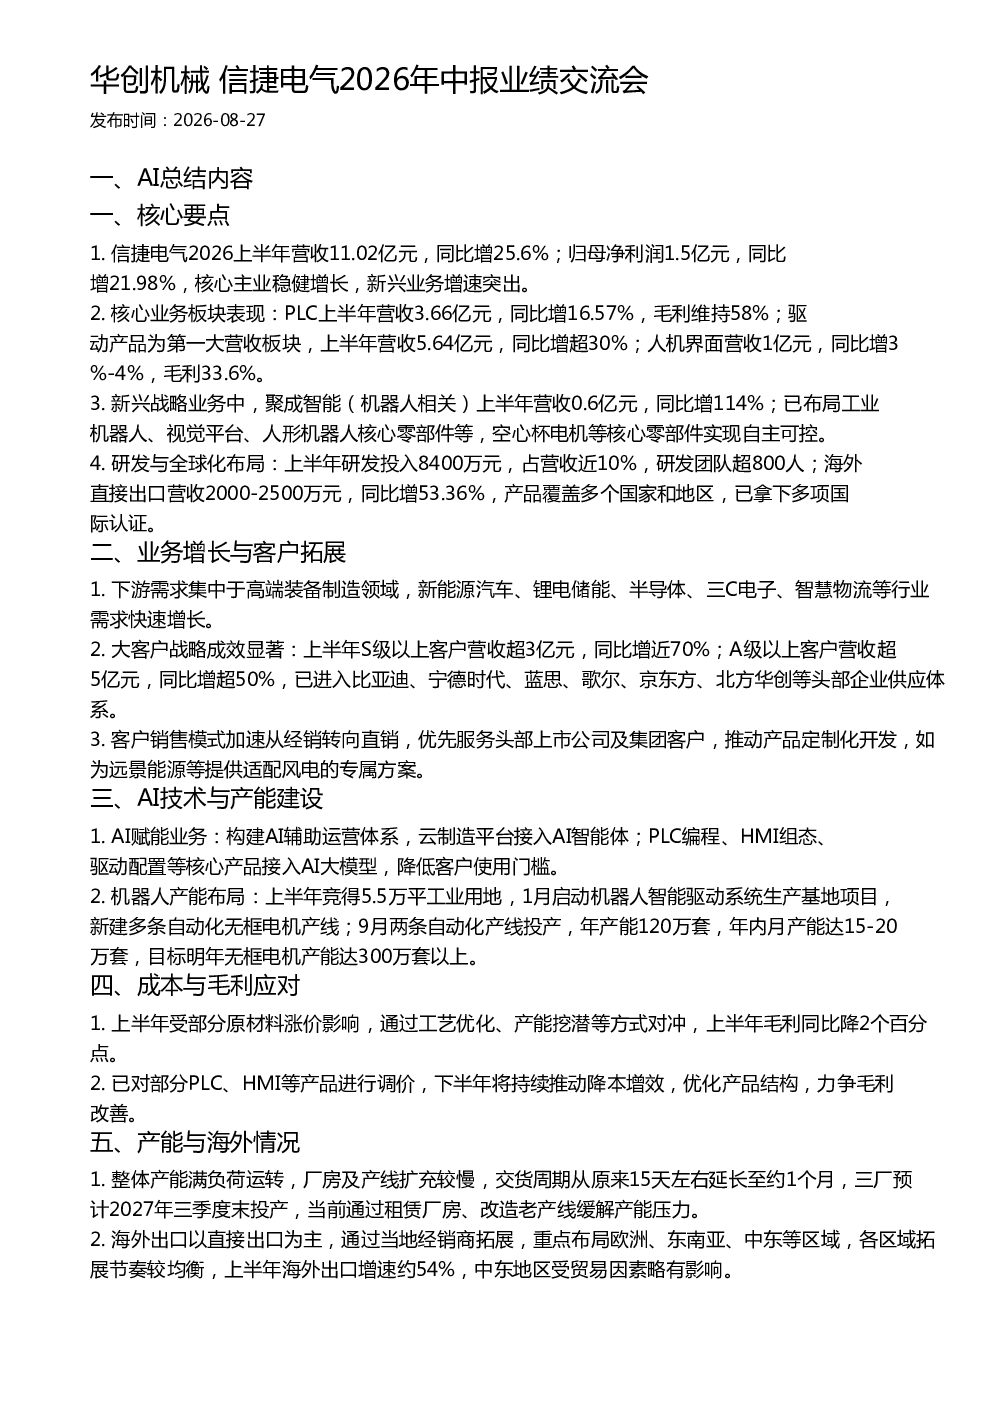
信捷电气2026上半年业绩稳健,新兴业务增速突出。PLC营收同比增长16.57%,驱动产品增长超30%;人机界面营收同比增长3%-4%,毛利33.6%。聚成智能(机器人相关)营收同比增长114%,布局工业机器人、视觉平台、人形机器人核心零部件,空心杯电机实现自主可控。研发投入8400万元,占营收近10%,研发团队超800人;海外直接出口营收同比增长53.36%
信捷电气2026报告中提及的行业发展趋势有哪些?
信捷电气下游需求集中于高端装备制造领域,新能源汽车、锂电储能、半导体、三C电子、智慧物流等行业需求快速增长。公司大客户战略成效显著,已进入比亚迪、宁德时代等头部企业供应体系。AI技术加速应用,构建AI辅助运营体系,核心产品接入AI大模型,降低客户使用门槛。机器人产能布局加速,竞得5.5万平工业用地,新建多条自动化无框电机产线,目标明年无框电机产能达300万套以上
信捷电气2026报告重点分析了哪些方向?
报告重点分析了信捷电气核心业务板块增长情况,新兴战略业务(机器人相关)发展潜力,AI技术在产品中的应用与运营体系构建,产能扩张与客户拓展策略,以及成本毛利应对措施。公司通过工艺优化、产能挖潜对冲原材料涨价影响,毛利同比降2个百分点,已调价部分产品,下半年将持续降本增效。
信捷电气2026报告中反映的市场现状如何?
信捷电气整体产能满负荷运转,交货周期延长至约1个月,三厂预计2027年三季度末投产,当前通过租赁厂房、改造老产线缓解产能压力。海外出口以直接出口为主,重点布局欧洲、东南亚、中东等区域,上半年增速约54%,中东地区受贸易因素略有影响。客户销售模式加速从经销转向直销,优先服务头部上市公司及集团客户,推动产品定制化开发。
信捷电气2026报告中提示哪些风险?
信捷电气上半年受部分原材料涨价影响,毛利同比降2个百分点,已对部分产品调价。产能扩张较慢导致交货周期延长,三厂投产时间较晚。海外出口中东地区受贸易因素略有影响。公司需持续推动降本增效,优化产品结构以改善毛利。AI技术、机器人产能建设等新兴业务尚处发展初期,存在市场接受度不确定性。