猜你想问
淮北矿业2026上半年业绩表现如何?
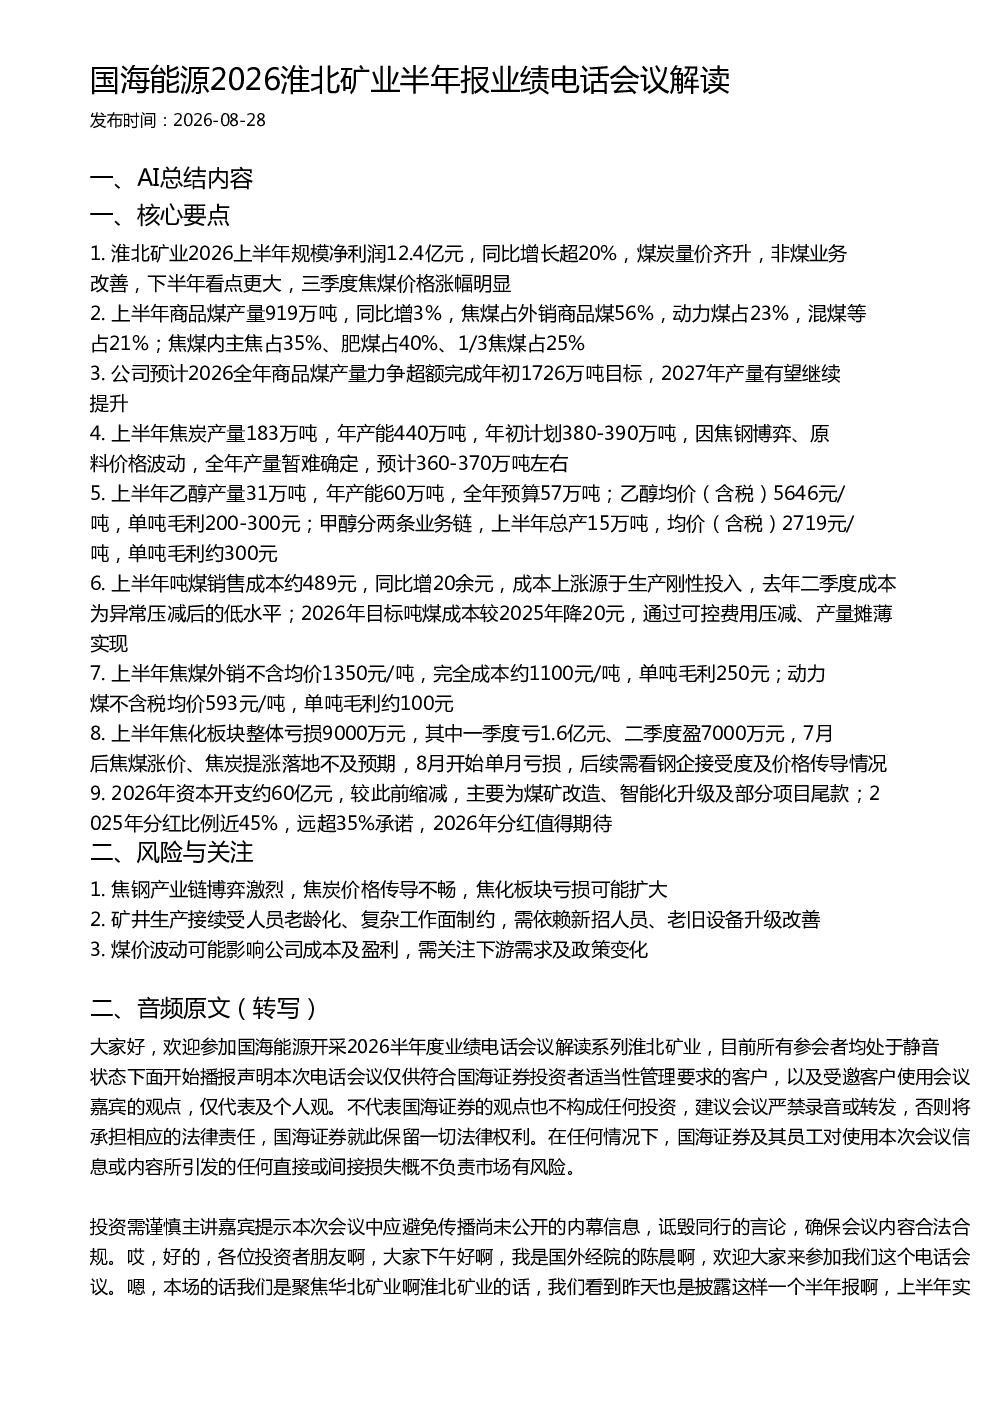
淮北矿业2026上半年规模净利润12.4亿元,同比增长超20%。主要得益于煤炭量价齐升,非煤业务改善。下半年看点更大,三季度焦煤价格涨幅明显,推动业绩进一步增长。
淮北矿业2026产量规划及焦炭产量情况?
上半年商品煤产量919万吨,同比增长3%,焦煤占外销商品煤56%。公司预计2026全年商品煤产量力争超额完成年初1726万吨目标,2027年产量有望继续提升。焦炭产量上半年183万吨,年产能440万吨,因焦钢博弈、原料价格波动,全年产量暂难确定,预计360-370万吨左右。
化工产品产量及盈利能力如何?
上半年乙醇产量31万吨,年产能60万吨,全年预算57万吨;乙醇均价(含税)5646元/吨,单吨毛利200-300元。甲醇上半年总产15万吨,均价(含税)2719元/吨,单吨毛利约300元。化工板块整体盈利能力较强,为公司带来稳定补充。
淮北矿业2026成本控制及煤焦价格表现?
上半年吨煤销售成本约489元,同比增20余元,主要源于生产刚性投入。2026年目标吨煤成本较2025年降20元,通过可控费用压减、产量摊薄实现。上半年焦煤外销不含均价1350元/吨,完全成本约1100元/吨,单吨毛利250元;动力煤不含税均价593元/吨,单吨毛利约100元。煤焦价格表现良好,支撑盈利水平。
淮北矿业2026风险点有哪些?
焦钢产业链博弈激烈,焦炭价格传导不畅可能导致焦化板块亏损扩大。矿井生产接续受人员老龄化、复杂工作面制约,需依赖新招人员、老旧设备升级改善。煤价波动可能影响公司成本及盈利,需关注下游需求及政策变化。
你可能感兴趣
国海能源开采2026半年度业绩电话会议解读系列:恒源煤电
未知机构2026-08-21
国海能源盘江股份2026半年度业绩电话会议解读
未知机构2026-08-24
国海能源开采2026半年度业绩电话会议解读:力量发展
未知机构2026-08-25
国投证券能源投研淮北矿业2026半年报业绩交流会
未知机构2026-08-29
国海能源2026半年度业绩会议解读:上海能源核心情况
未知机构2026-08-24
国海能源2026半年度会议解读 陕西煤业业绩与运营分析
未知机构2026-08-28
国海能源开采昊华能源2026半年度业绩预告解读
未知机构2026-07-13
长城能源开采淮北矿业2026中报业绩交流会
未知机构2026-08-28
国海证券苏能股份2026半年报电话会议解读
未知机构2026-08-26
国盛能源开采26H1业绩交流 淮北矿业
未知机构2026-08-28