猜你想问
淮北矿业2026半年报核心业绩表现如何?
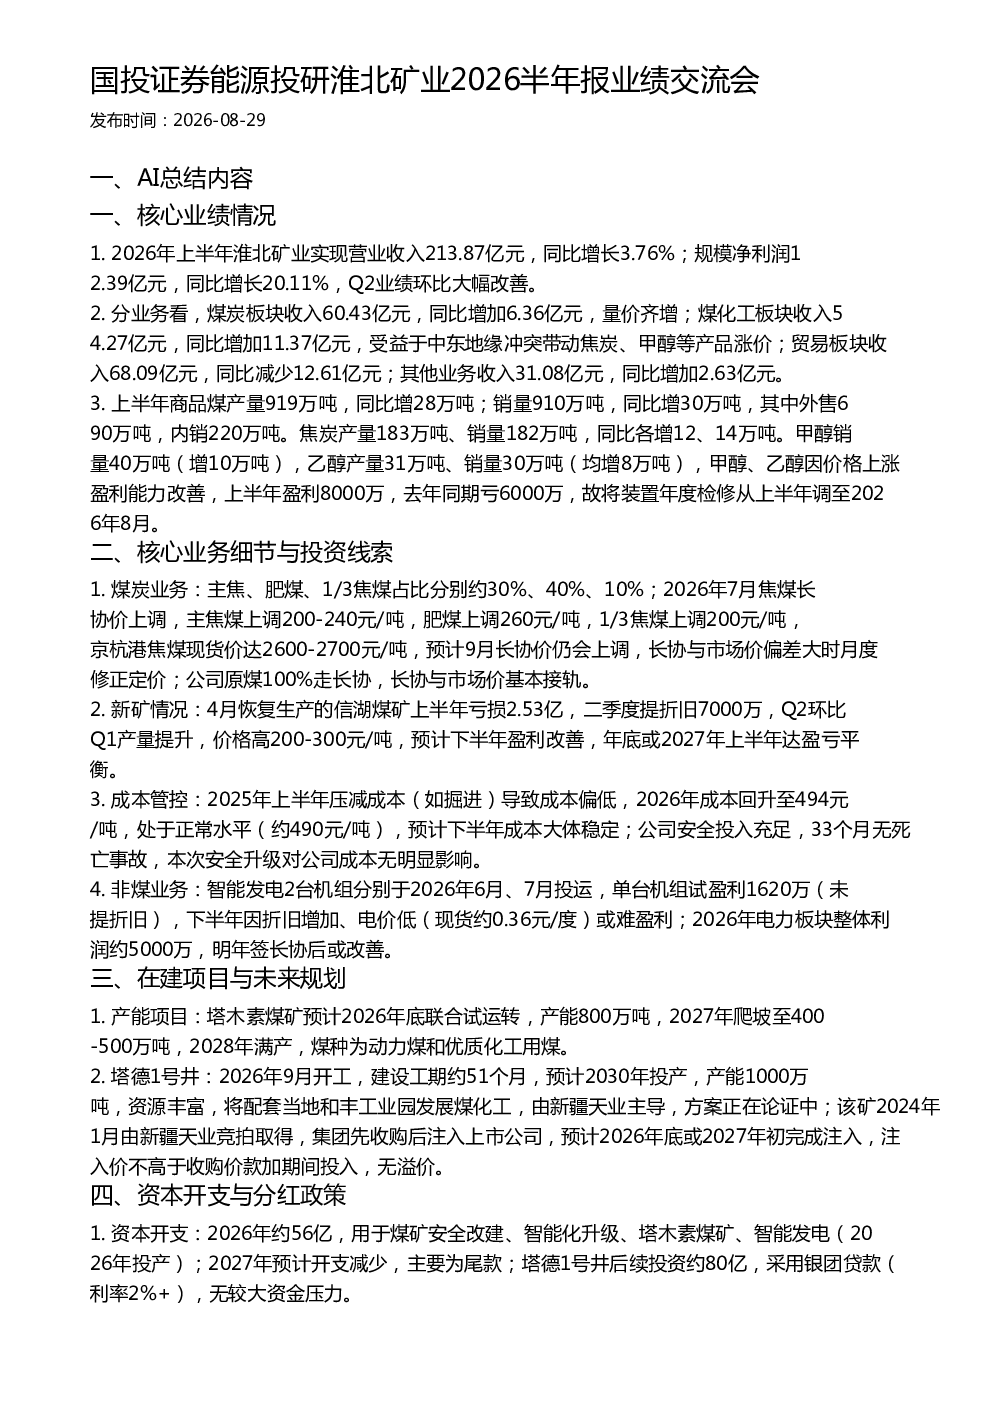
2026年上半年淮北矿业实现营业收入213.87亿元,同比增长3.76%;净利润12.39亿元,同比增长20.11%,Q2业绩环比大幅改善。煤炭板块收入60.43亿元,量价齐增;煤化工板块收入54.27亿元,受益于中东地缘冲突带动焦炭、甲醇等产品涨价;贸易板块收入68.09亿元,同比减少12.61亿元;其他业务收入31.08亿元,同比增加2.63亿元。商品煤产量919万吨,销量910万吨,同比均有所增长。焦炭、甲醇销量同比增加,盈利能力改善。
煤炭行业发展趋势如何?
煤炭行业受益于地缘冲突导致焦煤、甲醇等产品价格上涨,煤化工板块收入显著增长。焦煤长协价持续上调,市场价与长协价偏差大时进行月度修正定价。煤炭企业成本管控良好,安全投入充足,成本处于正常水平。未来煤炭供需关系仍需关注,钢铁行业景气度影响焦煤价格走势。
淮北矿业报告重点分析了哪些业务方向?
报告重点分析了煤炭、煤化工、贸易和其他业务。煤炭业务方面,公司原煤100%走长协,长协与市场价基本接轨;新矿信湖煤矿Q2产量提升,预计下半年盈利改善。煤化工板块受益于产品价格上涨,盈利能力增强。贸易板块收入有所下降,需关注其未来发展方向。其他业务如智能发电逐步投运,但短期内盈利能力受折旧和电价影响较大。
当前煤炭市场现状如何?
当前煤炭市场呈现量价齐增态势,焦煤价格持续上涨,长协价与市场价存在偏差,企业通过月度修正定价机制应对。煤炭企业成本管控有效,安全形势稳定。但需关注钢铁行业景气度变化对焦煤需求的影响,以及煤炭供需关系变化可能带来的价格波动。
淮北矿业报告提示了哪些风险?
报告提示的风险包括焦煤价格波动风险,若钢铁企业承压可能导致焦煤需求下降,限制价格上涨空间;非煤业务盈利风险,智能发电项目受电价和燃料煤价格波动影响较大;在建项目进度风险,塔木素煤矿和塔德1号井的投产时间和产能爬坡情况不及预期将影响公司业绩;安全与政策风险,煤炭行业安监政策变化可能增加安全投入成本。