猜你想问
国盛能源淮北矿业26H1业绩表现如何?
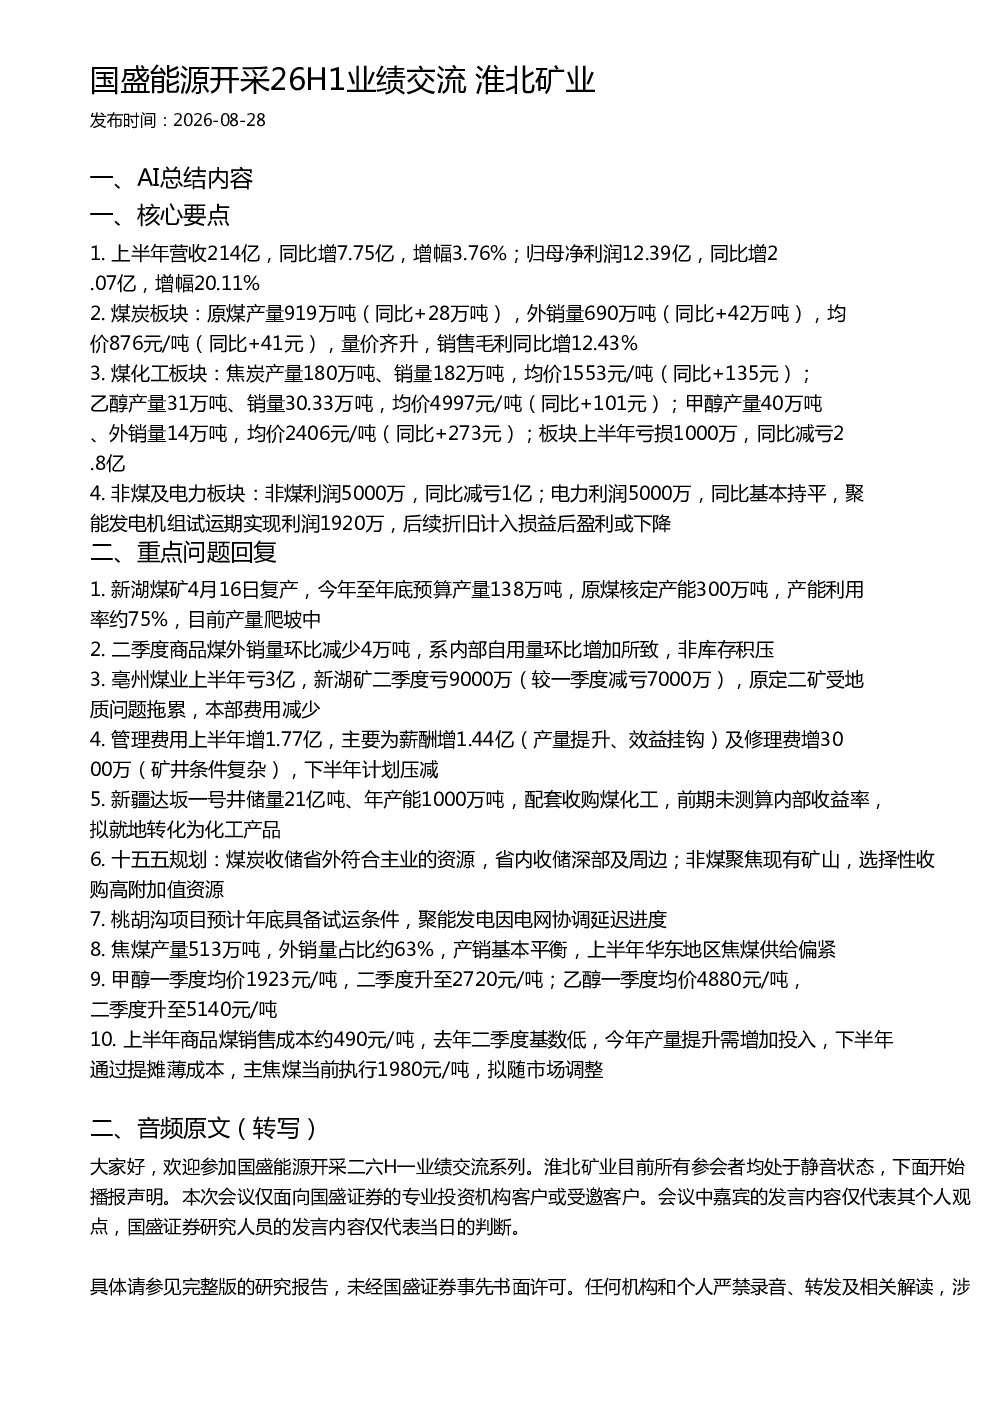
国盛能源淮北矿业2026年上半年实现营业收入214亿,同比增长3.76%;归母净利润12.39亿,同比增长20.11%。煤炭板块量价齐升,原煤产量919万吨,同比增长28万吨;外销量690万吨,同比增长42万吨;均价876元/吨,同比增长41元/吨。煤化工板块焦炭、乙醇、甲醇产量销量均增长,均价上涨,板块上半年亏损1000万,同比减亏2.8亿。非煤及电力板块非煤利润同比减亏1亿,电力利润持平,聚能发电机组试运期实现利润1920万。
煤炭行业发展趋势如何?
煤炭行业呈现量价齐升态势,国盛能源淮北矿业2026上半年原煤产量919万吨,同比增长28万吨;外销量690万吨,同比增长42万吨;均价876元/吨,同比增长41元/吨。煤化工板块焦炭、乙醇、甲醇产量销量均增长,均价上涨。行业十四五规划聚焦煤炭收储及非煤资源选择性收购高附加值资源。
报告重点分析了哪些方向?
报告重点分析了国盛能源淮北矿业整体业绩增长、煤炭板块量价齐升及煤化工板块盈利能力改善。同时关注新湖煤矿复产及产量爬坡、二季度商品煤外销量环比减少但非库存积压、亳州煤业亏损情况、管理费用增长原因及新疆达坂一号井项目规划。
当前煤炭市场现状如何?
当前煤炭市场呈现供需基本平衡态势,国盛能源淮北矿业2026上半年焦煤产量513万吨,外销量占比约63%。华东地区焦煤供给偏紧,主焦煤售价约1980元/吨。商品煤销售成本上半年约490元/吨,下半年预计通过提摊薄成本。
研报提示哪些风险?
研报提示新疆达坂一号井项目前期未测算内部收益率,拟就地转化为化工产品存在不确定性。管理费用上半年增1.77亿,主要为薪酬及修理费增长,下半年计划压减。聚能发电机组试运期利润后续折旧计入损益后盈利或下降。焦煤售价目前执行三季度定价水平,后续将随市场调整。
你可能感兴趣
国盛能源开采26H1业绩交流系列:山西焦煤
未知机构2026-08-28
国盛能源开采26H1业绩交流系列:甘肃能化
未知机构2026-08-26
国盛能源开采26H1业绩交流 力量发展专题会
未知机构2026-08-25
国盛能源开采26H1业绩交流系列 中煤能源
未知机构2026-09-01
国盛能源开采 淮北矿业控股股东收购公告点评
未知机构2026-08-19
国盛能源开采 淮北矿业控股新疆煤化工资源布局
未知机构2026-08-19
国盛能源开采 淮北矿业控股新疆煤化工布局
未知机构2026-08-19
国联民生能源开采淮北矿业2026年中报业绩交流
未知机构2026-08-29
东财能源开采26中报交流 淮北矿业
未知机构2026-08-28
礼物 国盛能源开采 首华燃气 优质气田产能稳步释放 量价共振驱动业绩高增
未知机构2026-08-17