猜你想问
中泰电子气派科技2026年半年报核心业绩表现如何?
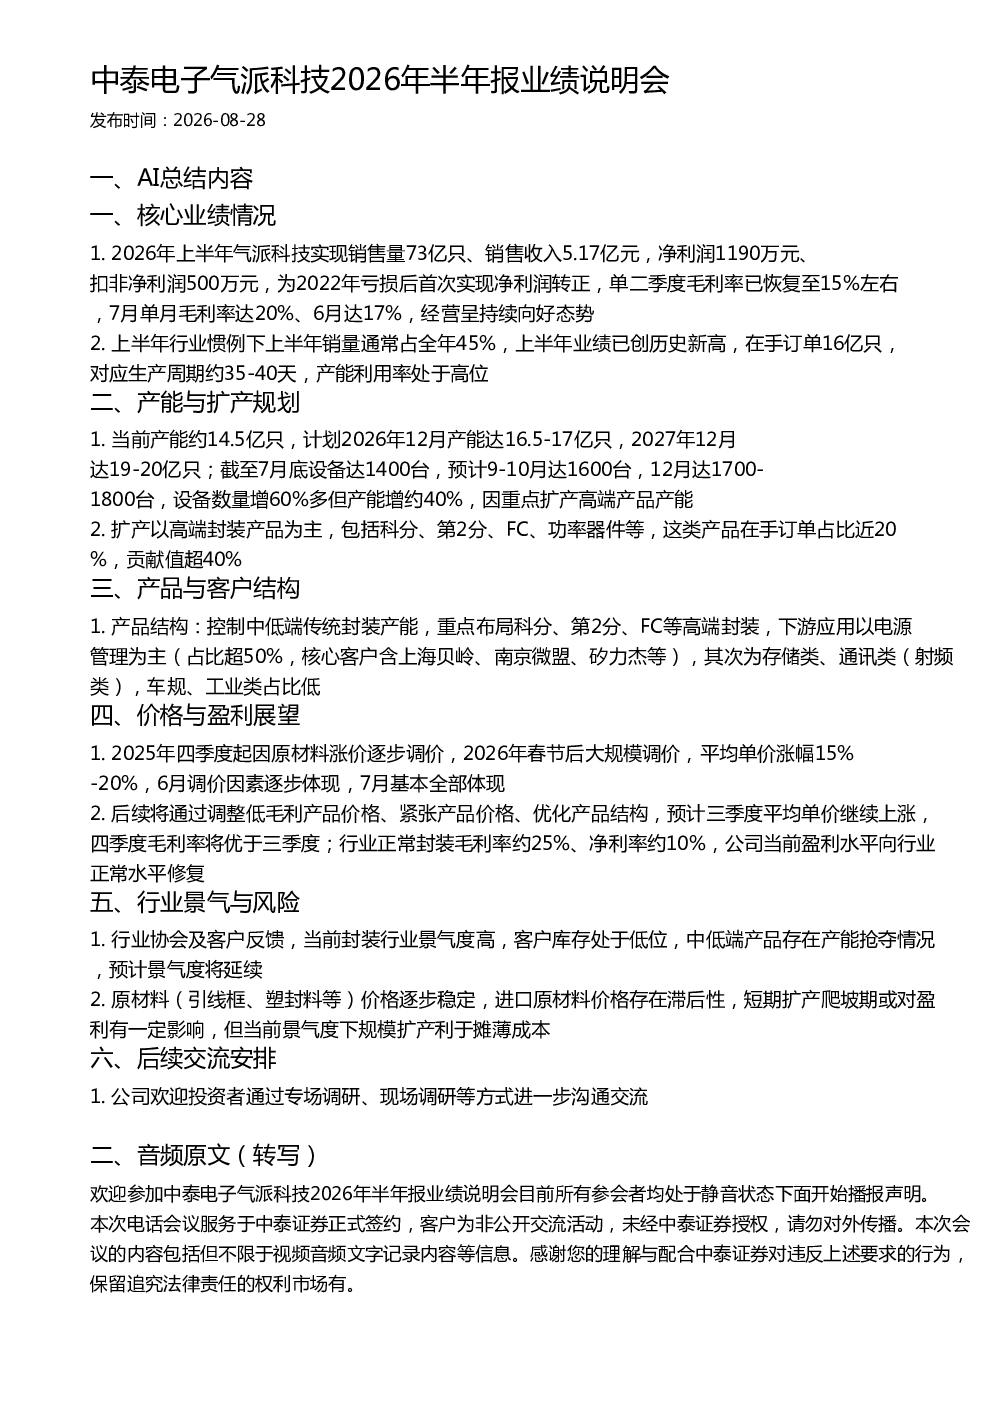
2026年上半年,中泰电子气派科技实现销售量73亿只,销售收入5.17亿元,净利润1190万元(扣非净利润500万元),为2022年亏损后首次实现净利润转正。单二季度毛利率恢复至15%左右,7月单月毛利率达20%,6月达17%,经营呈持续向好态势。上半年业绩创历史新高,在手订单16亿只,对应生产周期约35-40天,产能利用率处于高位。
封装行业当前发展趋势如何?
当前封装行业景气度高,客户库存处于低位,中低端产品存在产能抢夺情况。行业协会及客户反馈显示,行业景气度预计将延续。中泰电子气派科技重点布局科分、第2分、FC等高端封装产品,这类产品在手订单占比近20%,贡献值超40%。下游应用以电源管理为主(占比超50%),其次为存储类、通讯类(射频类),车规、工业类占比低。
报告中重点分析了哪些方面?
报告重点分析了中泰电子气派科技的产能与扩产规划,当前产能约14.5亿只,计划2026年12月产能达16.5-17亿只,2027年12月达19-20亿只。扩产以高端封装产品为主,包括科分、第2分、FC、功率器件等。报告还分析了产品与客户结构,控制中低端传统封装产能,重点布局高端封装。此外,报告分析了价格与盈利展望,2025年四季度起因原材料涨价逐步调价,2026年春节后大规模调价,平均单价涨幅15%-20%。
当前市场对中泰电子气派科技有何判断?
当前市场对中泰电子气派科技的评价主要基于其业绩表现和行业地位。公司上半年业绩创历史新高,首次实现净利润转正,毛利率持续恢复,产能利用率处于高位。公司在高端封装领域布局明显,产品结构优化,客户结构稳定。行业景气度高,公司订单饱满,但原材料价格波动和扩产爬坡期可能对短期盈利产生一定影响。
报告中提示了哪些风险?
报告中提示的主要风险包括原材料价格波动和扩产爬坡期的影响。2025年四季度起因原材料涨价逐步调价,2026年春节后大规模调价,平均单价涨幅15%-20%。原材料(引线框、塑封料等)价格逐步稳定,但进口原材料价格存在滞后性。短期扩产爬坡期或对盈利有一定影响,但当前景气度下规模扩产利于摊薄成本。此外,行业竞争加剧也可能带来价格压力。