猜你想问
淮北矿业2026年中报核心业绩表现如何?
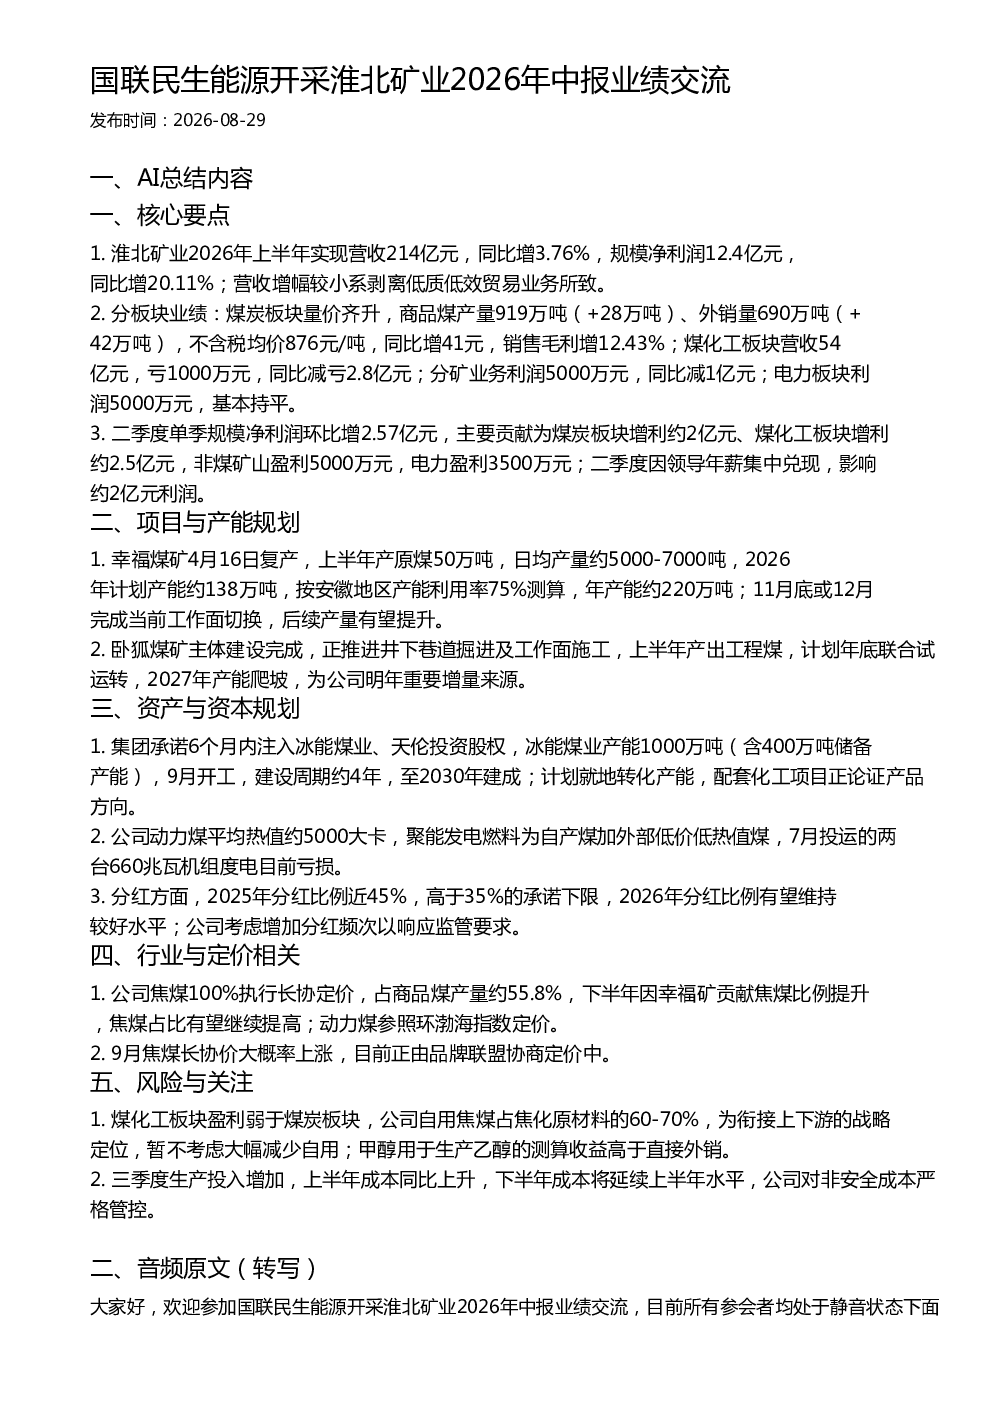
淮北矿业2026年上半年实现营收214亿元,同比增3.76%;规模净利润12.4亿元,同比增20.11%。营收增幅较小系剥离低质低效贸易业务所致。煤炭板块量价齐升,商品煤产量919万吨,外销量690万吨,不含税均价876元/吨,销售毛利增12.43%。煤化工板块营收54亿元,同比减亏2.8亿元。分矿业务和电力板块利润基本持平。二季度规模净利润环比增2.57亿元,主要贡献为煤炭板块增利约2亿元、煤化工板块增利约2.5亿元。
淮北矿业的未来产能规划有哪些重点项目?
淮北矿业未来产能规划重点包括幸福煤矿和卧狐煤矿。幸福煤矿于4月16日复产,上半年产原煤50万吨,2026年计划产能约138万吨,预计年产能约220万吨。卧狐煤矿主体建设完成,计划年底联合试运转,2027年产能爬坡,为公司明年重要增量来源。此外,集团承诺注入冰能煤业、天伦投资股权,冰能煤业产能1000万吨,计划就地转化产能,配套化工项目正论证产品方向。
报告对煤炭行业发展趋势有何分析?
报告显示,淮北矿业焦煤100%执行长协定价,占商品煤产量约55.8%,下半年因幸福矿贡献焦煤比例提升,焦煤占比有望继续提高。动力煤参照环渤海指数定价。9月焦煤长协价大概率上涨,目前正由品牌联盟协商定价中。煤炭行业整体呈现量价齐升态势,但需关注行业供需关系变化及政策调控影响。
淮北矿业报告中的重点分析方向是什么?
报告重点分析了淮北矿业的煤炭板块业绩及未来增长点,特别是幸福煤矿和卧狐煤矿的产能释放计划。同时关注煤化工板块的减亏成效及战略定位,公司自用焦煤占焦化原材料的60-70%,为衔接上下游。此外,报告还探讨了公司资产注入计划、动力煤与聚能发电业务、分红政策以及成本控制措施。
淮北矿业研报提示哪些风险因素?
报告提示的风险因素包括煤化工板块盈利弱于煤炭板块,且公司自用焦煤比例较高,战略定位下暂不考虑大幅减少自用;甲醇用于生产乙醇的测算收益高于直接外销,但需关注市场需求变化。此外,三季度生产投入增加导致上半年成本同比上升,下半年成本预计延续上半年水平。公司对非安全成本严格管控,但需关注成本控制压力。