猜你想问
这份报告的核心内容有哪些?
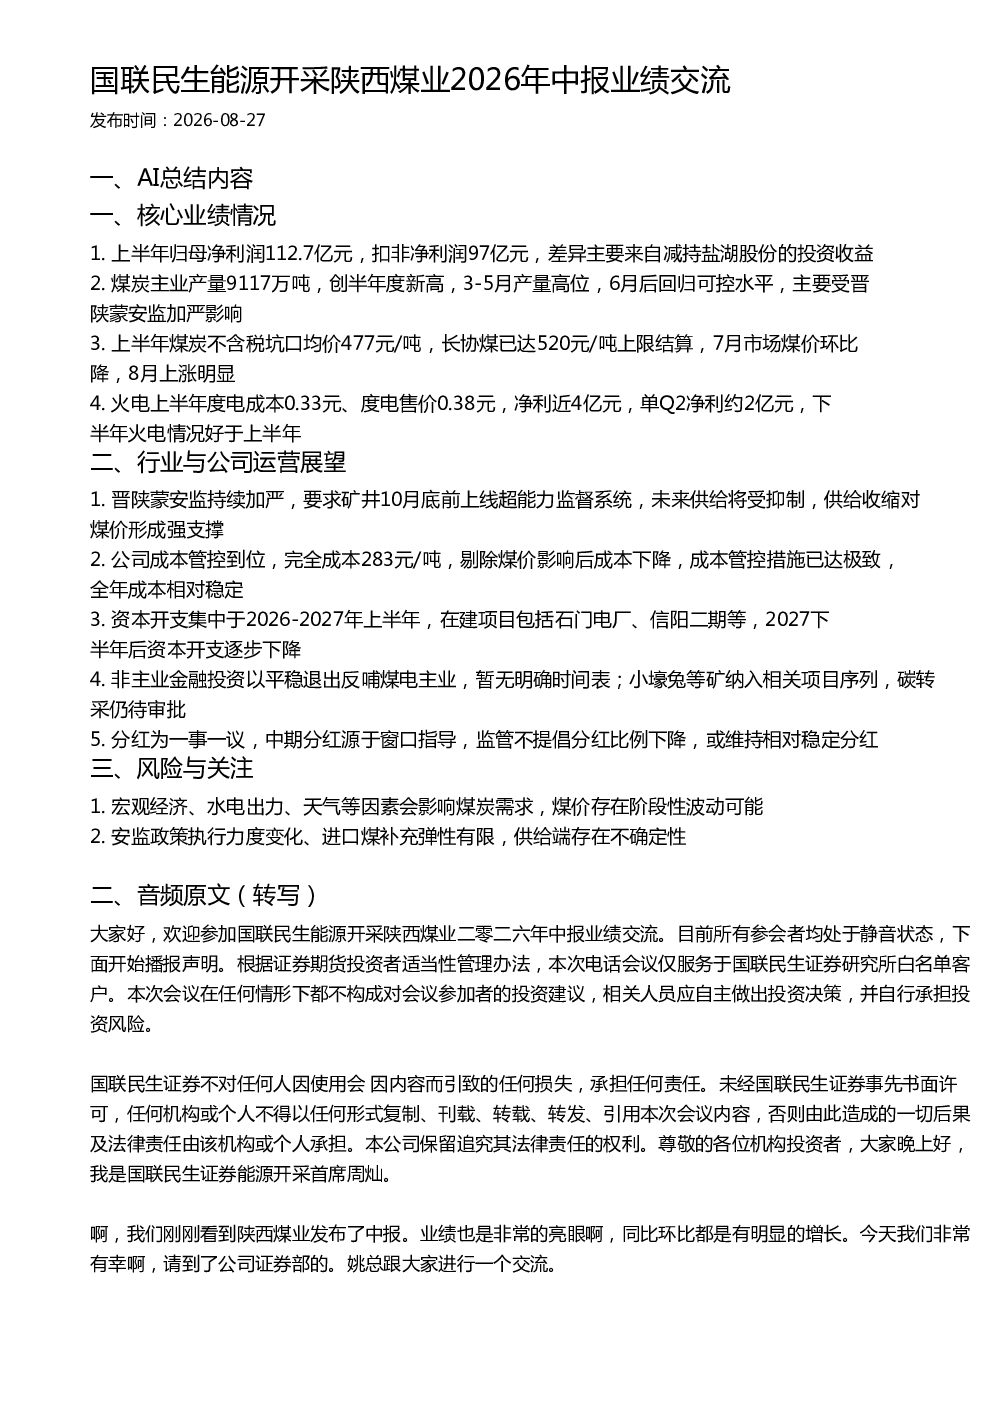
报告显示,国联民生能源开采陕西煤业上半年归母净利润112.7亿元,扣非净利润97亿元,主要差异来自减持盐湖股份的投资收益。煤炭主业产量9117万吨,创半年度新高,但受晋陕蒙安监加严影响,6月后产量回归可控水平。煤炭不含税坑口均价477元/吨,长协煤已达520元/吨上限结算,火电业务上半年净利近4亿元,下半年情况预计好于上半年。
煤炭行业未来发展趋势如何?
晋陕蒙安监持续加严,要求矿井10月底前上线超能力监督系统,未来供给将受抑制,供给收缩对煤价形成强支撑。公司成本管控到位,完全成本283元/吨,剔除煤价影响后成本下降,成本管控措施已达极致,全年成本相对稳定。宏观经济、水电出力、天气等因素会影响煤炭需求,煤价存在阶段性波动可能。
报告重点分析了哪些方向?
报告重点分析了公司核心业绩,包括净利润、煤炭产量及价格、火电业务表现等。同时,对行业运营展望进行了分析,如安监政策影响、成本管控、资本开支计划、非主业投资退出及碳转采审批等。此外,还探讨了分红政策及宏观经济、政策变化等潜在风险因素。
当前煤炭市场现状如何判断?
当前煤炭市场受安监政策影响显著,供给端受限,支撑煤价。公司成本管控能力强,完全成本283元/吨,具备竞争优势。但宏观经济、水电出力、天气等因素仍可能影响煤炭需求,导致煤价阶段性波动。长协煤价格已达上限,市场煤价随供需变化波动。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动影响煤炭需求、水电出力变化、极端天气事件等可能导致煤价阶段性波动。此外,安监政策执行力度变化、进口煤补充弹性有限,供给端存在不确定性。公司非主业金融投资退出及碳转采项目审批也存在一定的不确定性。
你可能感兴趣
国联民生能源开采 昊华能源2026年中报业绩交流
未知机构2026-08-19
国联民生能源开采甘肃能化2026年中报业绩交流
未知机构2026-08-26
国联民生能源开采淮北矿业2026年中报业绩交流
未知机构2026-08-29
国联民生能源开采 恒源煤电2026年中报业绩交流
未知机构2026-08-21
国联民生汽车贝斯特2026年中报业绩交流纪要
未知机构2026-08-18
国联民生家电 苏泊尔2026年中报业绩快报交流
未知机构2026-07-24
国联民生证券淮河能源2026年中报业绩交流会纪要
未知机构2026-08-26
国联民生汽车 一汽解放2026年中报交流
未知机构2026-08-31
国联民生零售林清轩2026年中报及近况更新交流
未知机构2026-09-08
国联民生能源周泰团队 陕西煤业26M8原煤产量同环比上升 商
未知机构2026-09-07