猜你想问
甘肃能化2026年中报核心业绩表现如何?
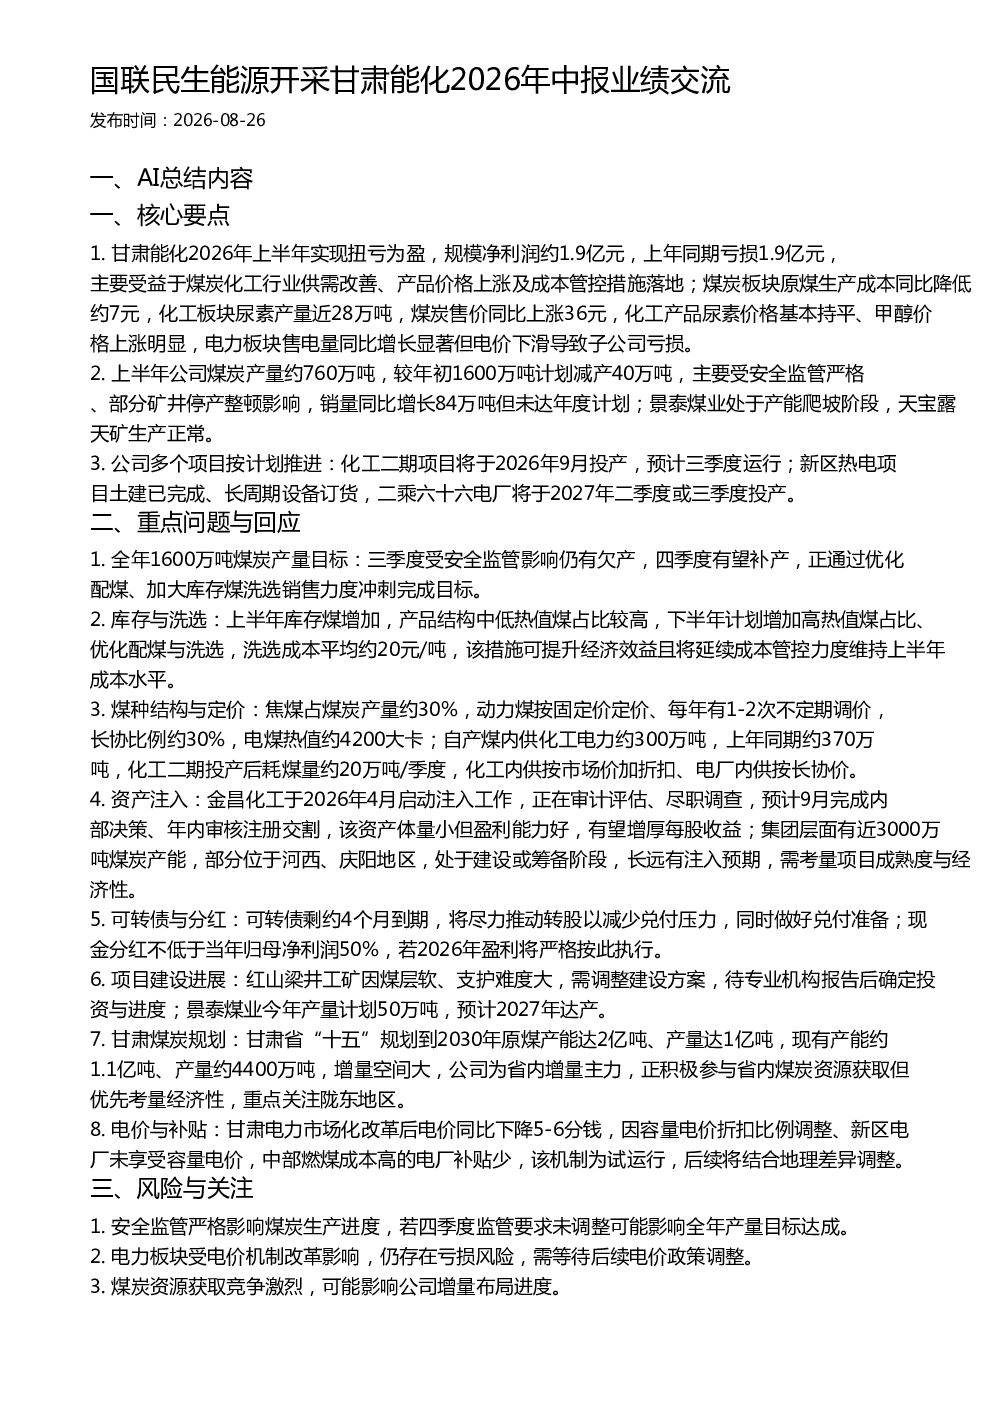
甘肃能化2026年上半年实现扭亏为盈,净利润约1.9亿元,主要得益于煤炭化工行业供需改善、产品价格上涨及成本管控。煤炭板块成本同比降低约7元/吨,化工板块尿素产量近28万吨,煤炭售价上涨36元/吨,化工产品尿素价格持平、甲醇价格上涨明显。电力板块售电量增长显著但受电价下滑影响仍亏损。
甘肃能化2026年煤炭产量目标及实际完成情况?
甘肃能化2026年上半年煤炭产量约760万吨,较年初1600万吨计划减产40万吨,主要受安全监管及矿井停产整顿影响。销量同比增长84万吨但未达年度计划。景泰煤业处于产能爬坡阶段,天宝露天矿生产正常。公司正通过优化配煤、加大库存煤洗选销售力度冲刺四季度补产目标。
煤炭化工行业发展趋势及甘肃能化行业地位?
煤炭化工行业受益于供需改善和产品价格上涨,甘肃能化作为省内煤炭增量主力,积极参与省内资源获取,重点关注陇东地区。甘肃省“十五”规划到2030年原煤产能达2亿吨,现有产能约1.1亿吨,增量空间大。公司通过成本管控和产品结构优化提升经济效益,在行业内具有竞争优势。
甘肃能化2026年报告披露的市场现状及未来展望?
甘肃能化2026年报告显示,煤炭板块面临安全监管严格、成本上涨压力,电力板块受市场化改革影响电价下滑。公司正推进化工二期、新区热电等项目,预计将提升整体盈利能力。下半年计划优化配煤结构、增加高热值煤占比以提升效益。未来需关注安全监管政策、电价机制调整及资源获取竞争。
甘肃能化2026年报告提示的主要风险点?
甘肃能化2026年报告提示的主要风险包括:安全监管严格可能影响煤炭产量目标达成;电力板块受电价机制改革影响仍存在亏损风险;煤炭资源获取竞争激烈可能影响增量布局进度;红山梁井工矿建设存在技术难题,项目进度与投资存在不确定性。公司正积极应对这些风险以保障稳健经营。
你可能感兴趣
国联民生能源开采 昊华能源2026年中报业绩交流
未知机构2026-08-19
国联民生能源开采淮北矿业2026年中报业绩交流
未知机构2026-08-29
国联民生能源开采陕西煤业2026年中报业绩交流
未知机构2026-08-27
国联民生能源开采 恒源煤电2026年中报业绩交流
未知机构2026-08-21
国盛能源开采26H1业绩交流系列:甘肃能化
未知机构2026-08-26
国联民生汽车贝斯特2026年中报业绩交流纪要
未知机构2026-08-18
国联民生家电 苏泊尔2026年中报业绩快报交流
未知机构2026-07-24
国联民生证券淮河能源2026年中报业绩交流会纪要
未知机构2026-08-26
国联民生汽车 一汽解放2026年中报交流
未知机构2026-08-31
国联民生零售林清轩2026年中报及近况更新交流
未知机构2026-09-08