猜你想问
华泰证券2026年半年报主要业绩表现如何?
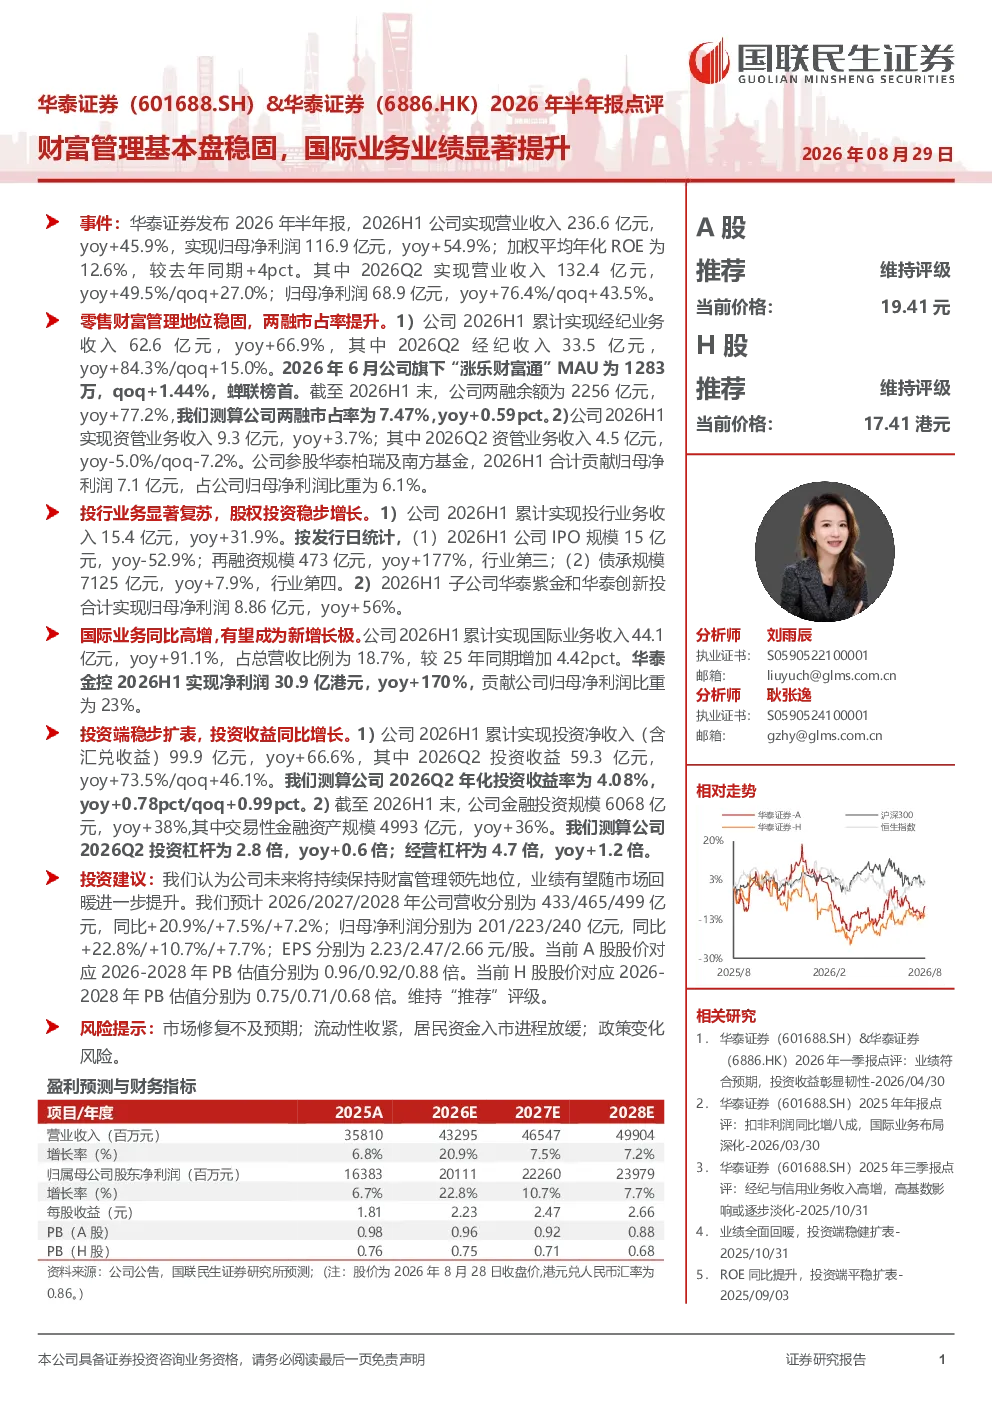
华泰证券2026年半年报显示公司业绩显著提升。2026H1公司实现营业收入236.6亿元,同比增长45.9%;归母净利润116.9亿元,同比增长54.9%;加权平均年化ROE为12.6%,较去年同期提升4个百分点。其中,2026Q2营业收入132.4亿元,同比增长49.5%,环比增长27.0%;归母净利润68.9亿元,同比增长76.4%,环比增长43.5%。主要得益于零售财富管理业务、投行业务、国际业务及投资端的稳健表现。
华泰证券财富管理业务发展情况如何?
华泰证券财富管理业务保持稳固地位。2026H1累计实现经纪业务收入62.6亿元,同比增长66.9%,其中“涨乐财富通”MAU达1283万,蝉联榜首。公司两融余额为2256亿元,同比增长77.2%,两融市占率为7.47%,同比增长0.59个百分点。资管业务收入9.3亿元,同比增长3.7%,但Q2同比下降5.0%。公司参股的华泰柏瑞及南方基金贡献归母净利润7.1亿元,占公司归母净利润比重为6.1%。
华泰证券投行业务及子公司表现怎样?
华泰证券投行业务显著复苏。2026H1投行业务收入15.4亿元,同比增长31.9%。其中,再融资规模473亿元,同比增长177%,行业第三;债承规模7125亿元,同比增长7.9%,行业第四。子公司华泰紫金和华泰创新投合计实现归母净利润8.86亿元,同比增长56%。股权投资业务稳步增长,为公司整体业绩贡献积极力量。
华泰证券国际业务发展有何亮点?
华泰证券国际业务同比高增,成为新增长极。2026H1国际业务收入44.1亿元,同比增长91.1%,占总营收比例为18.7%,较2025年同期增加4.42个百分点。华泰金控2026H1实现净利润30.9亿港元,同比增长170%,贡献公司归母净利润比重为23%。国际业务的高增长表明公司在跨境业务方面具备较强竞争力,未来有望持续拓展国际市场空间。
华泰证券面临哪些风险因素?
华泰证券面临的主要风险包括市场修复不及预期、流动性收紧导致居民资金入市进程放缓,以及政策变化风险。市场波动可能影响公司投资收益表现,流动性环境变化将影响客户资金流入,政策调整可能对业务发展带来不确定性。公司需密切关注市场动态,灵活调整经营策略以应对潜在风险。