猜你想问
万丰奥威2026年半年报核心内容有哪些?
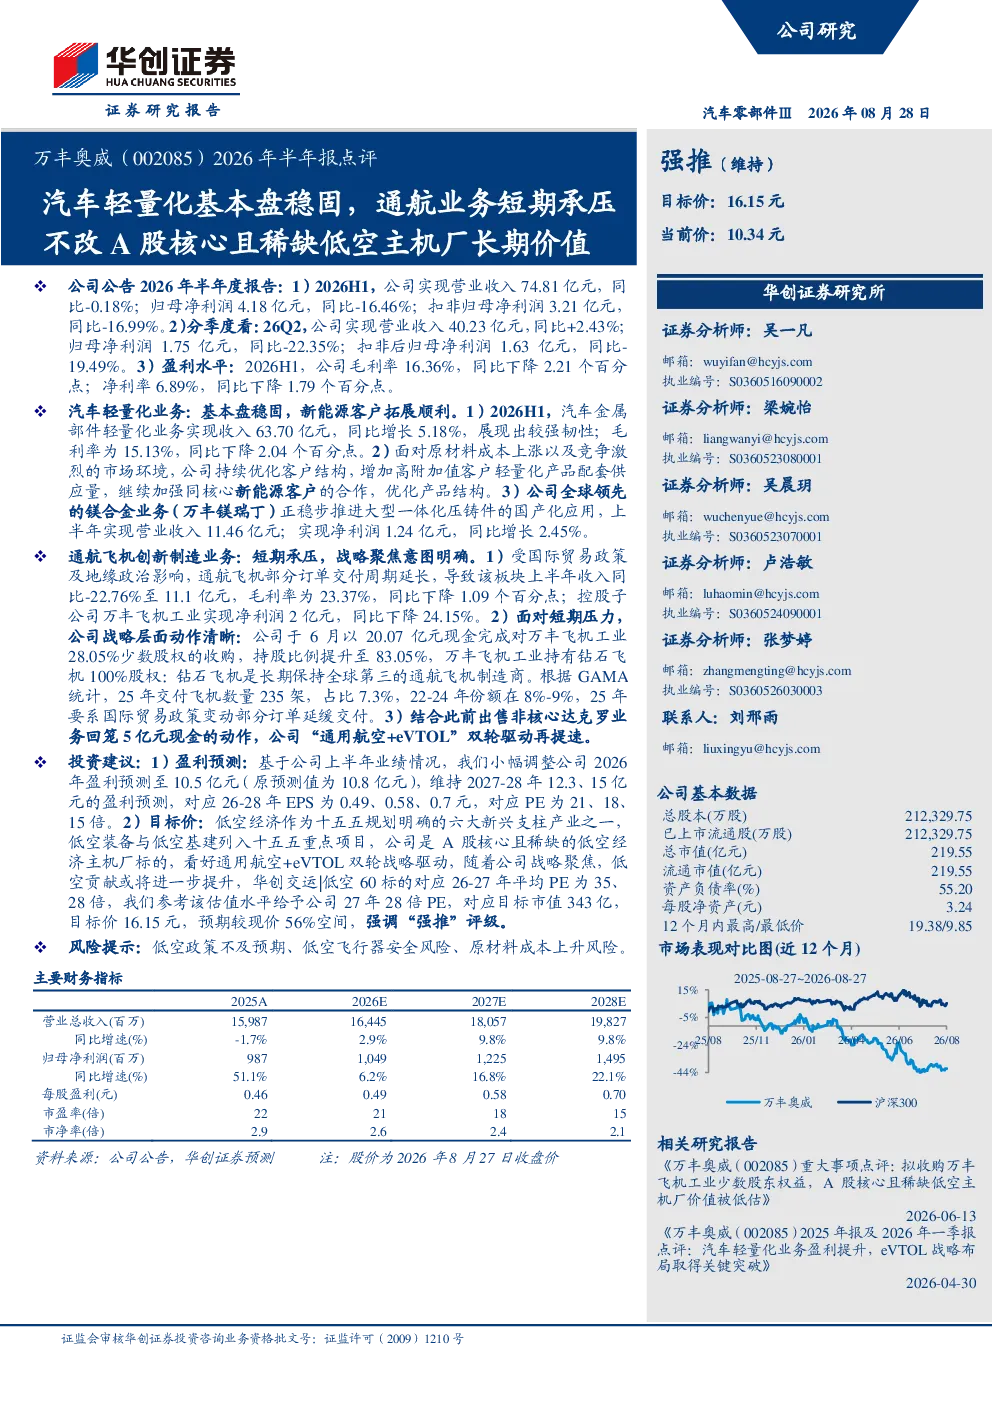
万丰奥威2026年上半年实现营业收入74.81亿元,同比-0.18%;归母净利润4.18亿元,同比-16.46%。汽车轻量化业务收入63.70亿元,同比增长5.18%,毛利率15.13%。通航飞机业务收入11.1亿元,同比-22.76%。公司推进镁合金大型一体化压铸件国产化应用,收购万丰飞机工业28.05%股权,聚焦通用航空+eVTOL战略。
汽车轻量化赛道发展趋势如何?
汽车轻量化是汽车行业长期发展趋势,有助于提升燃油经济性和续航里程。万丰奥威在该领域持续发力,与新能源客户深化合作,镁合金业务营收11.46亿元,同比增长2.45%。行业竞争激烈,但轻量化材料国产化应用将带来新的增长机遇。
万丰奥威报告重点分析了哪些方向?
报告重点分析了汽车轻量化业务的韧性及通航业务的短期压力。公司持续优化客户结构,推进关键材料国产化,但通航业务受国际贸易政策及地缘政治影响较大,收入同比-22.76%。公司通过收购提升对万丰飞机工业的控制权,布局eVTOL领域。
当前低空市场现状如何?
低空市场处于发展初期,政策环境逐步完善,通用航空需求逐步释放。万丰奥威作为稀缺的低空主机厂,受益于行业增长潜力。公司聚焦通用航空和eVTOL双轮驱动,但需关注市场竞争加剧和产品研发进度。
万丰奥威报告提示了哪些风险?
报告提示低空政策不及预期、低空飞行器安全风险及原材料成本上升风险。政策支持力度影响行业发展,飞行器安全是行业核心关注点,原材料价格波动直接影响公司盈利能力。
你可能感兴趣
重大事项点评拟收购万丰飞机工业少数股东权益,A股核心且稀缺低空主机厂价值被低估
华创证券2026-06-12
2023年报点评:业绩短期承压,造价业务基本盘稳固
信息技术华创证券2024-04-24
2023年半年报点评:短期业绩承压不改长期趋势,看好核心业务逐步回暖
民生证券2023-08-22
2021年半年报点评:核心渠道收入表现亮眼,高基数下短期业绩承压不改长期成长空间
机械设备华创证券2021-08-22
2019年报点评:短期承压不改长期趋势,看好自动驾驶业务价值
信息技术民生证券2020-04-28
年报点评:新型储能业务进入高速增长期,抽蓄业务短期承压不改长期价值
公用事业中原证券2024-04-19
2025年半年报点评:25Q2利润短期承压,中长期核心主线奠基长期价值
基础化工民生证券2025-08-28
2020年半年报点评:短期承压不改长期景气,新兴业务持续取得进展
信息技术民生证券2020-08-04
国睿科技(600562)2026年半年报点评:雷达主业基本盘稳固,继续看好公司作为军贸核心标的的投资机会
华创证券2026-08-29
2023年中报点评:利润率短期承压,市拓领先基本盘稳固
东吴证券2023-08-29