猜你想问
国睿科技2026年半年报核心内容有哪些?
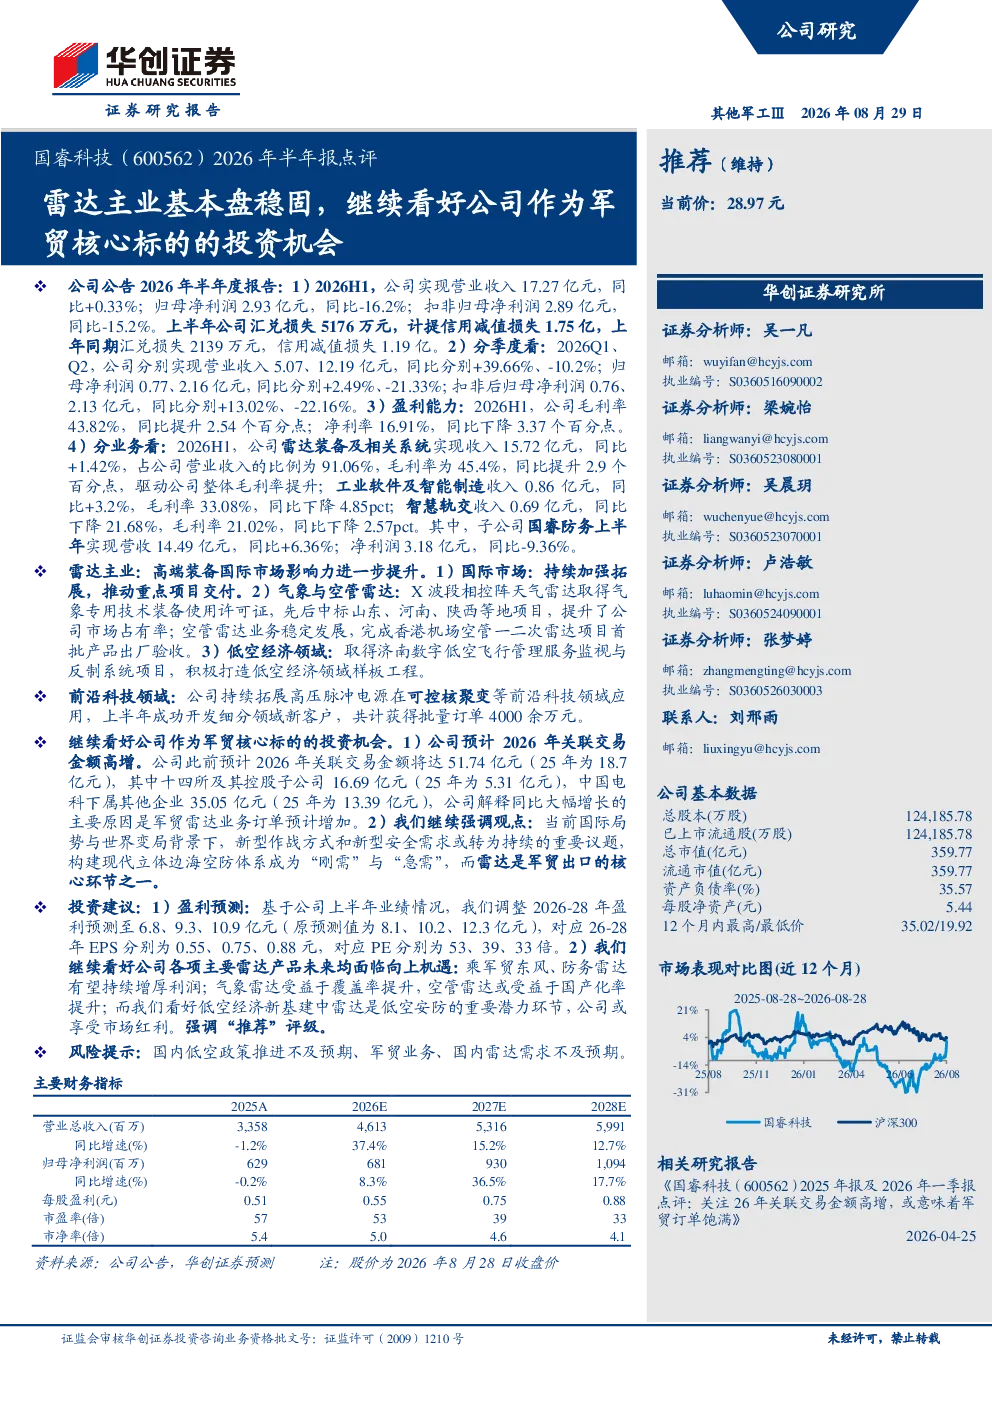
国睿科技2026年半年报显示,公司实现营业收入17.27亿元,同比+0.33%;归母净利润2.93亿元,同比-16.2%。毛利率43.82%,同比提升2.54个百分点;净利率16.91%,同比下降3.37个百分点。雷达装备及相关系统收入15.72亿元,同比+1.42%,毛利率45.4%,驱动整体毛利率提升;工业软件及智能制造收入0.86亿元,同比+3.2%,毛利率33.08%,同比下降4.85pct;智慧轨交收入0.69亿元,同比下降21.68%,毛利率21.02%,同比下降2.57pct。子公司国睿防务上半年实现营收14.49亿元,同比+6.36%;净利润3.18亿元,同比-9.36%。雷达主业方面,高端装备国际市场影响力进一步提升,持续拓展国际市场,推动重点项目交付。气象与空管雷达业务稳定发展,X波段相控阵天气雷达取得气象专用技术装备使用许可证,中标多地项目;空管雷达完成香港机场项目。低空经济领域取得济南数字低空飞行管理服务监视与反制系统项目。前沿科技领域拓展高压脉冲电源应用,获得批量订单4000余万元。
雷达行业发展趋势如何?
雷达行业发展趋势呈现多元化发展态势。高端装备国际市场影响力持续提升,军贸雷达业务订单预计增加,推动雷达主业稳固发展。气象与空管雷达业务稳定,受益于覆盖率提升和项目中标,未来增长潜力较大。空管雷达受益于国产化率提升,有望迎来新的发展机遇。低空经济领域雷达作为低空安防的重要环节,随着新基建推进,潜力逐步显现。高压脉冲电源等前沿科技领域也获得批量订单,显示技术持续创新。整体来看,雷达行业在多个细分领域均有向上机遇。
国睿科技报告重点分析了哪些方向?
国睿科技报告重点分析了雷达主业基本盘稳固性,包括高端装备国际市场拓展、气象与空管雷达业务稳定发展、低空经济领域项目取得等。同时关注工业软件及智能制造、智慧轨交等业务表现,指出工业软件收入增长但毛利率下降,智慧轨交收入下滑。子公司国睿防务营收和净利润均实现增长。报告强调雷达作为军贸出口核心环节的重要性,以及构建现代立体边海空防体系的刚需与急需。未来看好各项主要雷达产品发展机遇。
当前雷达市场现状如何?
当前雷达市场呈现稳中有进的发展态势。雷达主业基本盘稳固,高端装备国际市场影响力进一步提升,军贸雷达业务订单预计增加,推动雷达主业持续发展。气象与空管雷达业务稳定,多个项目中标,覆盖率提升带来增长空间。空管雷达国产化率提升,市场前景广阔。低空经济领域雷达作为低空安防关键设备,受益于新基建推进,潜力逐步释放。高压脉冲电源等前沿技术应用获得批量订单,显示技术持续创新。整体市场在多个细分领域均有发展机遇。
研报提示了哪些风险?
研报提示的风险包括:国内低空政策推进不及预期,可能影响低空经济领域雷达应用发展;军贸业务存在不确定性,国际形势变化可能影响军贸雷达订单;国内雷达需求不及预期,市场竞争加剧可能影响公司业绩。这些风险需关注,但报告强调雷达作为军贸出口核心环节的重要性,以及未来在多个细分领域的向上机遇。