猜你想问
富士达2026年中报核心数据有哪些?
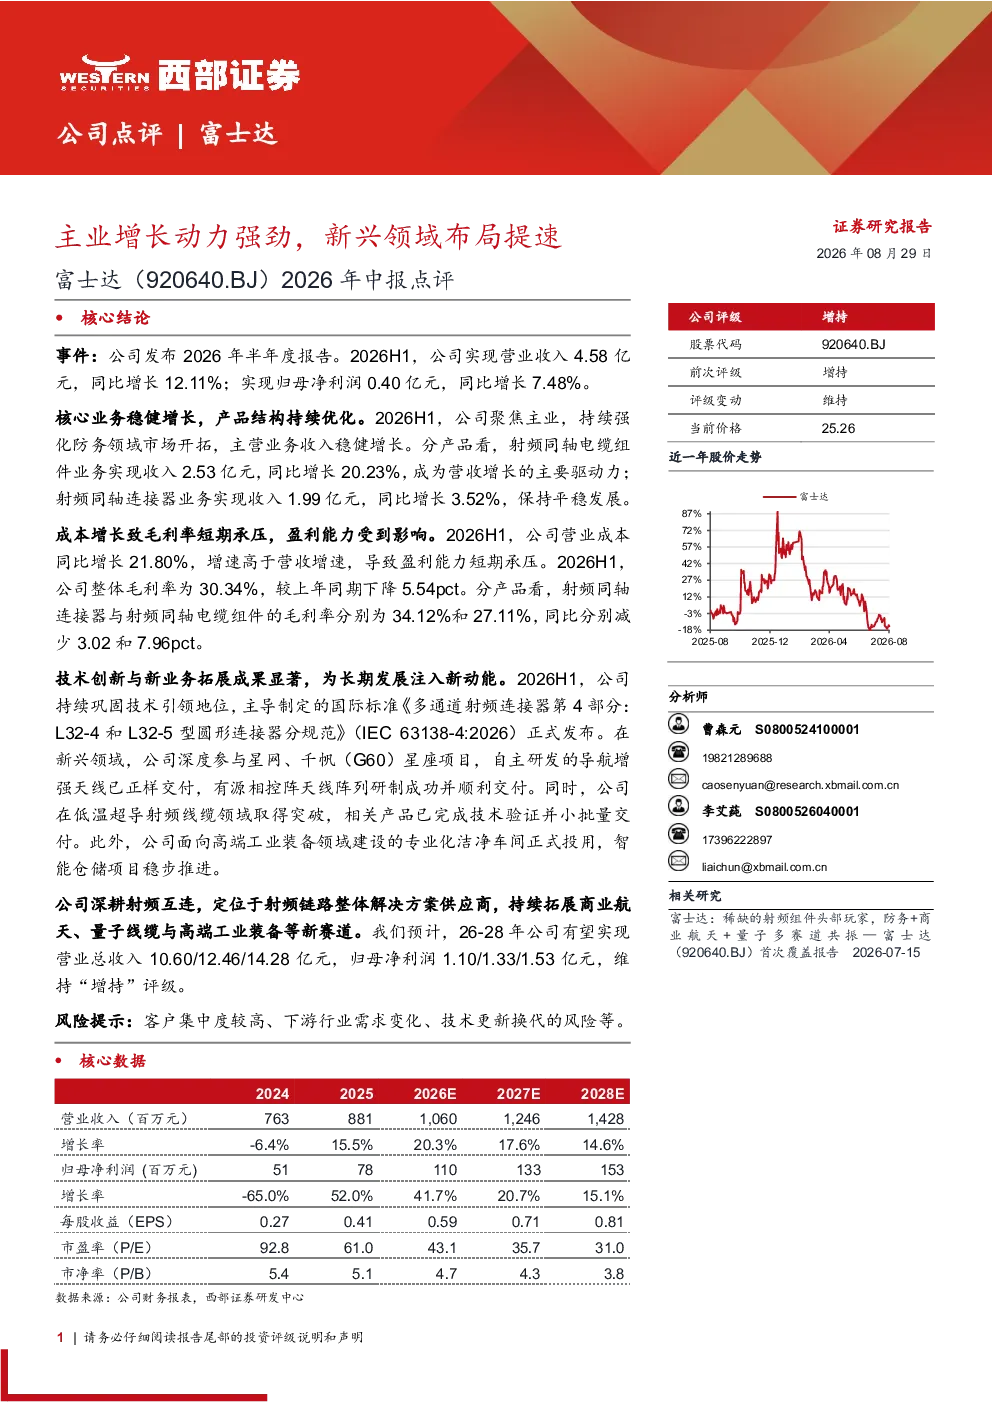
2026H1,富士达实现营业收入4.58亿元(同比增长12.11%),归母净利润0.40亿元(同比增长7.48%)。公司聚焦主业,防务领域市场开拓带动主营业务稳健增长,其中射频同轴电缆组件收入2.53亿元(同比增长20.23%),成为主要增长动力;射频同轴连接器收入1.99亿元(同比增长3.52%)保持平稳。
富士达在新兴领域有哪些布局进展?
公司主导制定IEC 63138-4:2026国际标准,星网、千帆星座项目导航增强天线已正样交付,有源相控阵天线阵列成功交付,低温超导射频线缆完成技术验证并小批量交付,同时在高端工业装备领域投用洁净车间并推进智能仓储项目,拓展商业航天、量子线缆等新赛道。
富士达2026年中报的主要分析方向是什么?
报告聚焦公司主业增长动力与新兴领域布局,分析防务市场开拓对营收的拉动作用,特别关注射频同轴电缆组件的强劲增长。同时,报告深入剖析了毛利率下滑的原因,以及公司在技术创新、新业务进展和高端装备领域的布局情况。
当前射频同轴行业市场现状如何?
射频同轴行业整体呈现稳健发展态势,但市场竞争激烈。富士达凭借在防务领域的深耕,实现主业稳健增长,其中电缆组件表现突出。行业技术迭代加速,低温超导等新材料应用逐步落地,商业航天、量子通信等新兴领域为行业带来新的增长机遇。
富士达2026年中报提示哪些风险?
报告提示需关注客户集中度风险,部分下游需求变化可能影响公司业绩稳定性;技术迭代风险,射频同轴技术持续演进,需保持研发投入以应对市场变化;新业务拓展风险,商业航天、量子线缆等领域尚处早期阶段,市场前景存在不确定性。
你可能感兴趣
三季报点评:主业增长稳健,积极布局新兴领域
东方财富2022-12-12
凯莱英2026年中报点评:新兴业务表现靓丽,在手及新签订单强劲增长
西部证券2026-09-09
亿纬锂能2026年中报点评:强推,动力储能双轮驱动,26H1业绩增长提速
华创证券2026-08-23
亿纬锂能(300014)2026年中报点评:动力储能双轮驱动,26H1业绩增长提速
华创证券2026-08-23
息差扩张增厚盈利,金融主业增长提速——远东宏信(03360.HK)2026年中报点评
西部证券2026-08-07
2023年中报点评:增长动力强劲,业绩增长符合预期;前瞻布局充分,经营质量持续提升
交通运输东方财富2023-08-28
聚焦主业布局新兴领域,上半年业绩实现高速增长
西南证券2025-08-25
【东财新能源】元力股份:主业增长稳健,积极布局新兴领域公司积极布
未知机构2023-02-16
2024年中报点评:航天主业领先优势明显,积极拓展航天配套市场和新兴领域
国防军工东吴证券2024-09-02
瑞立科密2026年中报点评:商业车制动收入高增,拓展两轮车及新兴领域
交运设备国泰海通证券2026-08-26