猜你想问
这份研报主要分析了什么内容?
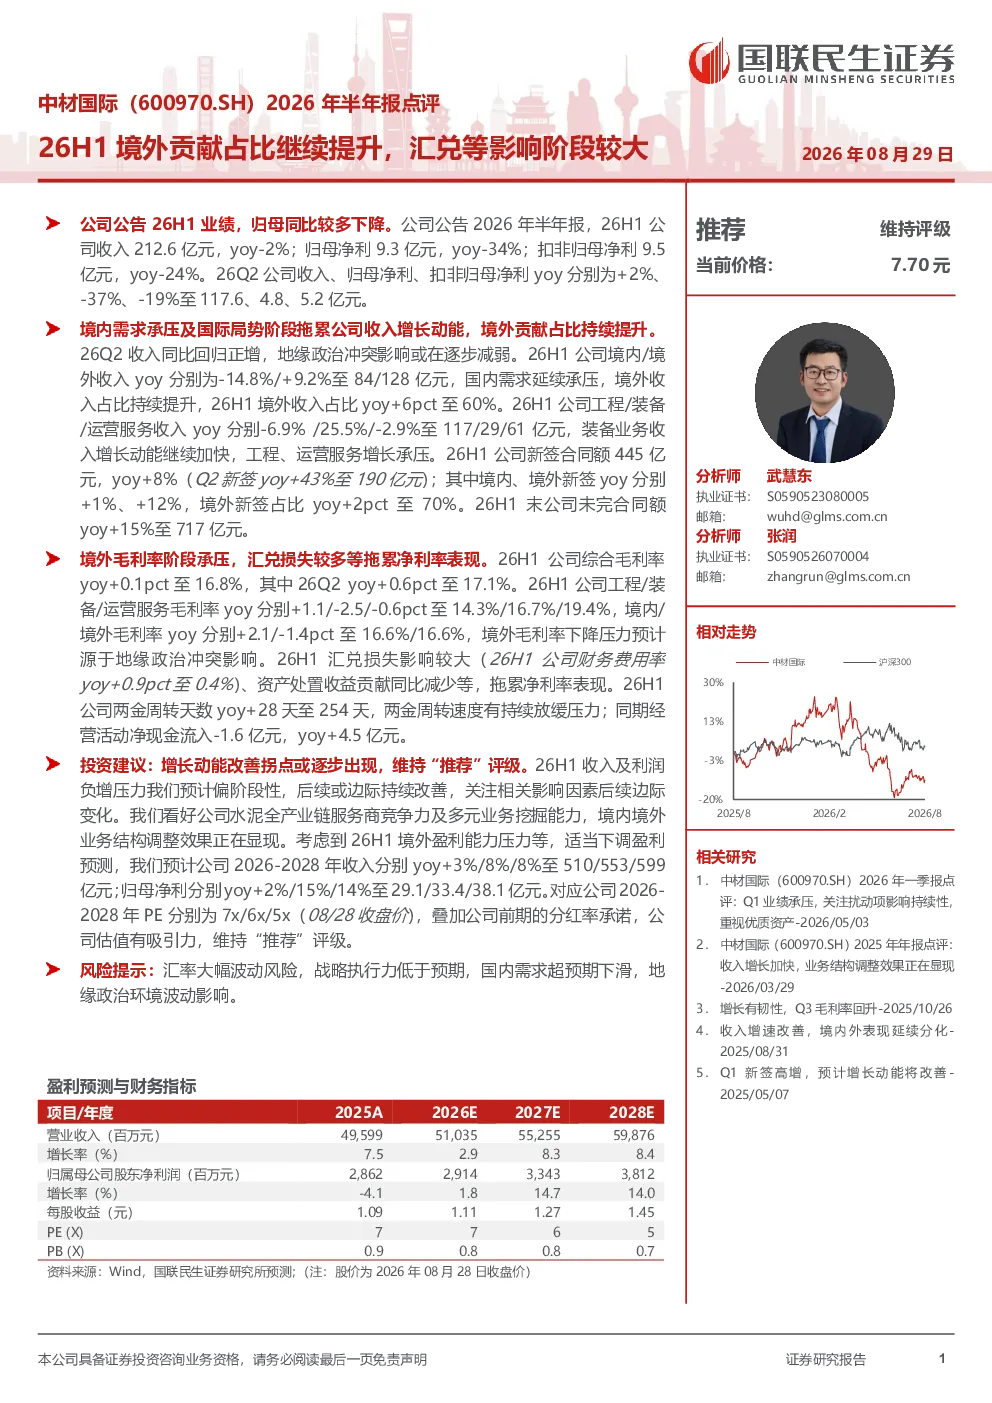
这份研报主要分析了中材国际2026年上半年的业绩表现。报告指出,公司26H1收入212.6亿元,同比-2%;归母净利9.3亿元,同比-34%。虽然26Q2收入同比转正,但利润仍下降。境外贡献占比持续提升,26H1境外收入占比达60%,同比+6个百分点。业务结构方面,装备业务增长强劲,工程、运营服务承压。新签合同额445亿元,同比+8%,境外新签占比70%。毛利率方面,综合毛利率16.8%,同比+0.1个百分点,但境外毛利率受地缘政治影响下降。汇兑损失拖累净利率,26H1净利率表现不佳。两金周转天数增加,经营活动净现金流承压。
境外业务占比提升对中材国际意味着什么?
境外业务占比提升对中材国际意味着公司业绩受国内市场波动的影响有所减小,国际业务成为新的增长点。26H1境外收入占比达60%,同比+6个百分点,显示公司在国际市场的拓展取得一定成效。装备业务在国际市场表现强劲,新签合同额中境外占比70%,进一步巩固了公司在国际市场的地位。然而,境外业务也面临地缘政治风险和汇兑损失等挑战,这些因素影响了境外毛利率和净利率的表现。总体来看,境外业务占比提升是公司结构调整的重要方向,但也需要关注相关风险。
报告中提到的业务结构调整有哪些具体表现?
报告中提到的业务结构调整主要体现在装备业务的增长和国际业务的拓展。装备业务增长强劲,成为公司新的利润增长点,而工程和运营服务业务则面临一定压力。公司通过加大境外市场拓展力度,提升了境外收入占比,26H1境外收入占比达60%。此外,公司新签合同额中境外占比70%,进一步体现了国际业务的重要性。这些调整措施有助于公司分散风险,提升整体竞争力。但同时也需要关注境外业务的地缘政治风险和汇兑损失等挑战。
当前市场环境下,中材国际面临哪些挑战?
当前市场环境下,中材国际面临的主要挑战包括国内需求疲软和国际局势的不确定性。国内需求疲软导致公司境内业务承压,而国际局势的不确定性则影响了境外业务的毛利率和净利率表现。此外,汇兑损失也拖累了公司的净利率。这些因素共同导致公司26H1归母净利同比大幅下降。尽管公司通过拓展国际业务和调整业务结构来应对挑战,但仍需关注国内需求和国际局势的变化。
研报中提到的风险提示有哪些?
研报中提到的风险提示主要包括汇率波动、战略执行、国内需求下滑和地缘政治风险。汇率波动可能影响公司境外业务的盈利能力,战略执行的效果也取决于公司管理层的决策和执行力。国内需求下滑将直接影响公司境内业务的收入和利润,而地缘政治风险则可能对公司的国际业务造成重大影响。这些风险因素需要公司密切关注并采取相应的应对措施,以降低潜在损失。