猜你想问
2026年中材国际半年报主要财务数据表现如何?
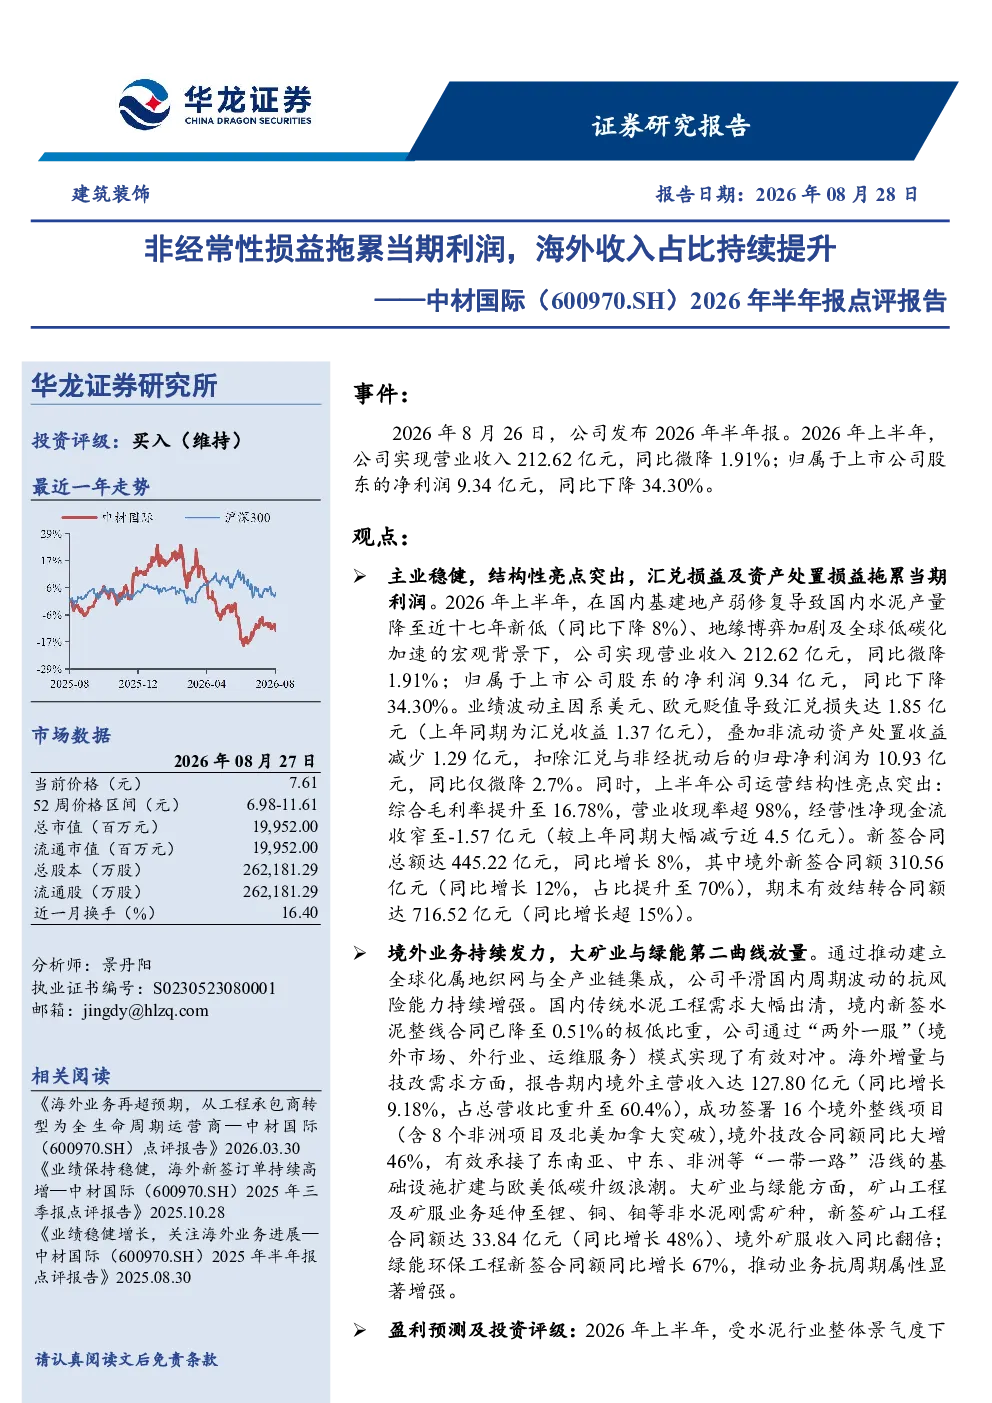
2026年上半年,中材国际实现营业收入212.62亿元,同比微降1.91%;归属于上市公司股东的净利润9.34亿元,同比下降34.30%。业绩下滑主因系美元、欧元贬值导致汇兑损失1.85亿元,叠加非流动资产处置收益减少1.29亿元。扣除汇兑与非经扰动后,归母净利润同比仅微降2.7%。公司运营结构性亮点突出:综合毛利率提升至16.78%,营业收现率超98%,经营性净现金流减亏近4.5亿元;新签合同总额达445.22亿元,同比增长8%,其中境外新签合同额310.56亿元(同比增长12%,占比提升至70%),期末有效结转合同额达716.52亿元(同比增长超15%)。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势呈现结构性分化。国内市场受房地产周期影响波动较大,但公司通过拓展海外业务实现增长。海外市场方面,随着全球基建投资增加和“一带一路”倡议推进,海外水泥需求持续增长,尤其东南亚、非洲等新兴市场潜力巨大。同时,绿色建材、装配式建筑等新趋势推动行业向高端化、智能化转型。公司积极布局矿业工程、绿能环保等第二曲线,矿山工程及矿服业务延伸至锂、铜、钼等非水泥矿种,新签矿山工程合同额达33.84亿元(同比增长48%)、境外矿服收入同比翻倍;绿能环保工程新签合同额同比增长67%,显示行业转型方向明确。
报告中境外业务发展情况及战略布局重点是什么?
境外业务是公司核心增长引擎。2026年上半年,海外主营收入达127.80亿元(同比增长9.18%,占总营收比重升至60.4%)。公司通过“两外一服”模式(海外水泥、海外工程、海外矿服、海外服务)平滑国内周期波动。海外水泥业务签署16个境外整线项目,境外技改合同额同比大增46%。矿业工程及矿服业务延伸至锂、铜、钼等非水泥矿种,新签矿山工程合同额达33.84亿元(同比增长48%)、境外矿服收入同比翻倍。绿能环保工程新签合同额同比增长67%,显示公司正加速布局新能源领域。境外新签合同额占比达70%,期末有效结转合同额同比增长超15%,战略聚焦高增长区域和新兴业务。
当前建筑建材市场整体表现及行业竞争格局如何?
当前建筑建材市场呈现国内外双轮驱动格局。国内市场受房地产调控政策影响,传统水泥行业竞争加剧,价格承压,但行业整合加速,头部企业优势明显。公司通过海外业务和多元化布局有效对冲国内风险。海外市场方面,新兴市场基建需求旺盛,但面临地缘政治、汇率波动等风险。行业竞争格局中,公司凭借全产业链布局和国际化优势,在海外水泥、矿业工程等领域具备领先地位。同时,绿色建材、装配式建筑等细分赛道成为新的竞争焦点,技术创新和模式创新成为企业差异化竞争的关键。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括:水泥行业景气度持续下滑,国内房地产投资放缓可能导致水泥需求疲软;宏观经济复苏不及预期,影响国内外基建投资和消费需求;地缘政治波动风险,如俄乌冲突、中美贸易摩擦等可能干扰全球供应链和市场需求;海外水泥需求出现波动,部分新兴市场政治经济不确定性增加;数据引用风险,部分财务数据依赖第三方机构统计可能存在误差。公司需密切关注这些风险因素,加强风险管理。