猜你想问
新华保险2026年半年报核心内容有哪些?
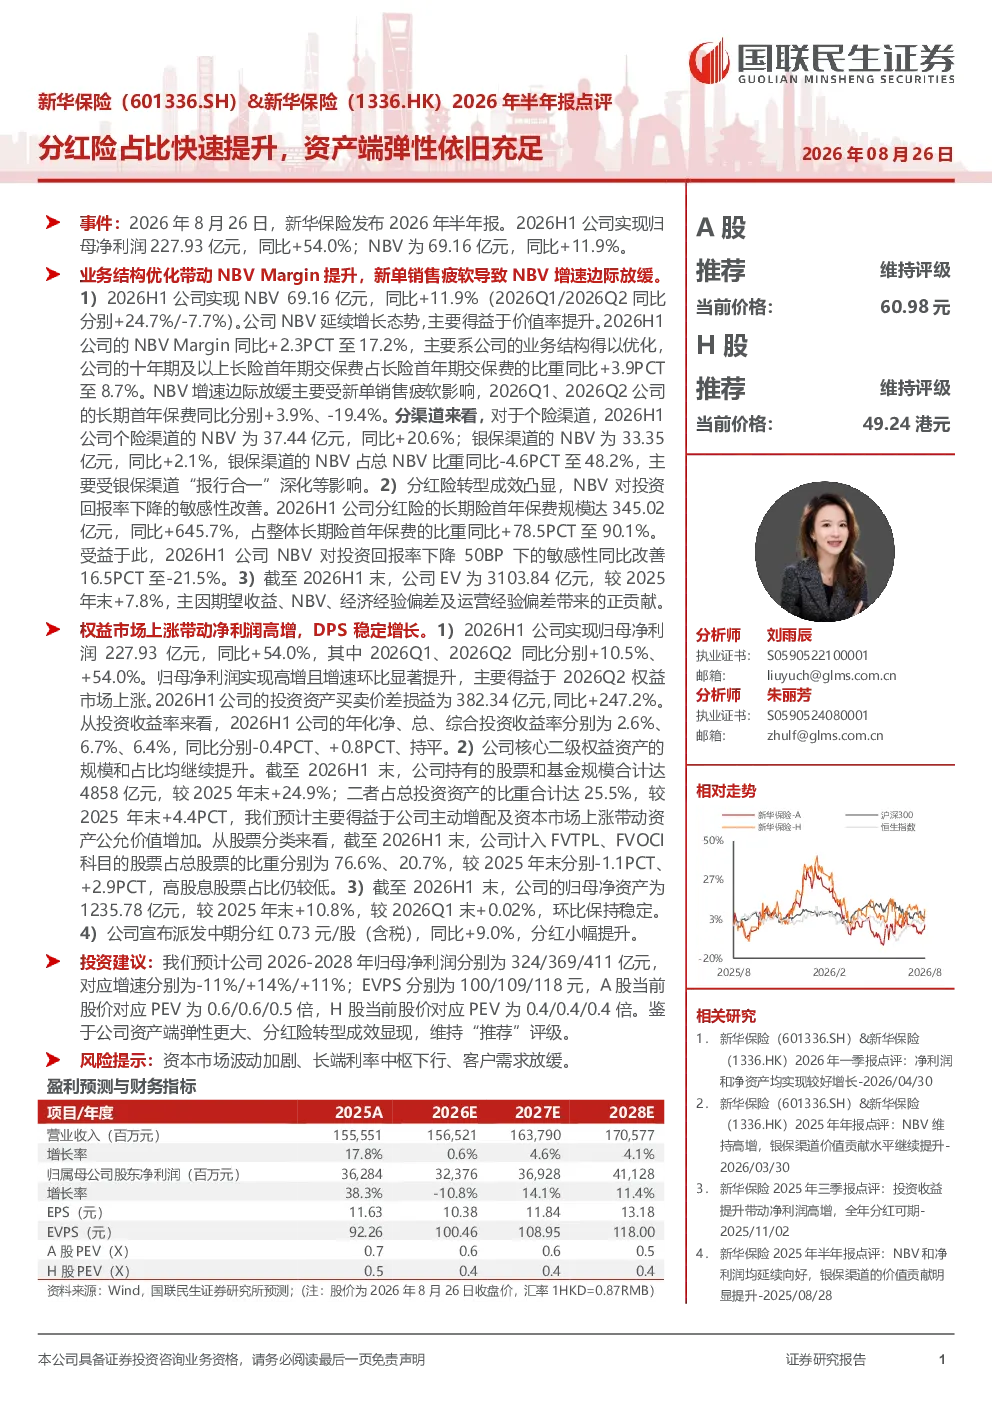
新华保险2026年半年报显示业务结构优化带动NBV Margin提升,但新单销售疲软导致NBV增速边际放缓;分红险转型成效凸显,NBV对投资回报率下降的敏感性同比改善16.5PCT至-21.5%;权益市场上涨带动净利润高增,2026H1归母净利润227.93亿元,同比+54.0%;DPS稳定增长,2026H1中期分红0.73元/股(含税),同比+9.0%
分红险业务占比快速提升对新华保险有何影响?
分红险转型成效显著,2026H1分红险长期险首年保费345.02亿元,同比+645.7%,占比90.1%;NBV对投资回报率下降的敏感性改善,表明分红险业务风险抵御能力增强,有助于公司长期稳健发展。同时,分红险占比提升也反映了公司向价值型业务转型的决心,有利于提升盈利能力和股东回报。
2026年半年报对保险行业发展趋势有何启示?
新华保险半年报显示,保险行业正经历业务结构优化,分红险转型成为重要方向,有助于提升公司抗风险能力和盈利稳定性。同时,权益市场波动对NBV的影响敏感性下降,表明行业对资本市场波动的适应能力增强。未来,保险行业需继续深化转型,优化资产配置,提升服务能力,以应对市场变化和客户需求升级。
当前市场环境下,新华保险面临哪些挑战?
当前市场环境下,新华保险面临资本市场波动加剧、长端利率中枢下行、客户需求放缓等挑战。资本市场波动可能影响投资收益,长端利率下行对保险资金配置带来压力,客户需求放缓则需公司持续创新产品和服务,提升市场竞争力。公司需积极应对这些挑战,确保业务稳健发展。
研报对新华保险的风险提示有哪些?
研报提示,新华保险需关注资本市场波动加剧可能带来的投资风险,长端利率中枢下行可能影响资产端收益,客户需求放缓则需警惕新业务价值增长放缓。此外,公司还需关注宏观经济环境变化、监管政策调整等因素,确保业务持续健康发展。
你可能感兴趣
中国人寿2026年半年报点评:资产端弹性充足驱动利润高增,红利股规模大幅增加
国联民生证券2026-08-28
2026年半年报点评:组件高功率占比提升,储能确收环比翻倍
东吴证券2026-08-28
2026年半年报点评海外占比提升优化盈利结构,AIDC新赛道蓄势待发
国联民生证券2026-08-24
中材国际2026年半年报点评:26H1境外贡献占比继续提升,汇兑等影响阶段较大
国联民生证券2026-08-29
2026年半年报点评报告:非经常性损益拖累当期利润,海外收入占比持续提升
建筑建材华龙证券2026-08-28
2026年半年报点评:全球化策略初见成效,成人向+积木车收入占比提升
西南证券2026-08-25
固定收益定期报告:债券投资在保险机构资产端占比持续下降,4家上市保险机构2015年半年报拆析
安信证券2015-08-31
债券投资在券商和基金资产端占比持续下降-上市券商及基金2015年半年报拆析
安信证券2015-09-02
2026年半年报点评:Q2业绩超预期,出口占比上升致风机毛利率扩张,电站毛利率保持高位
电气设备东吴证券2026-08-28
2026年半年报点评海外收入占比过半,微波天线量价齐升,卫星通信打开第二成长曲线
国泰海通证券2026-09-03