猜你想问
林洋能源2026年半年报核心业绩表现如何?
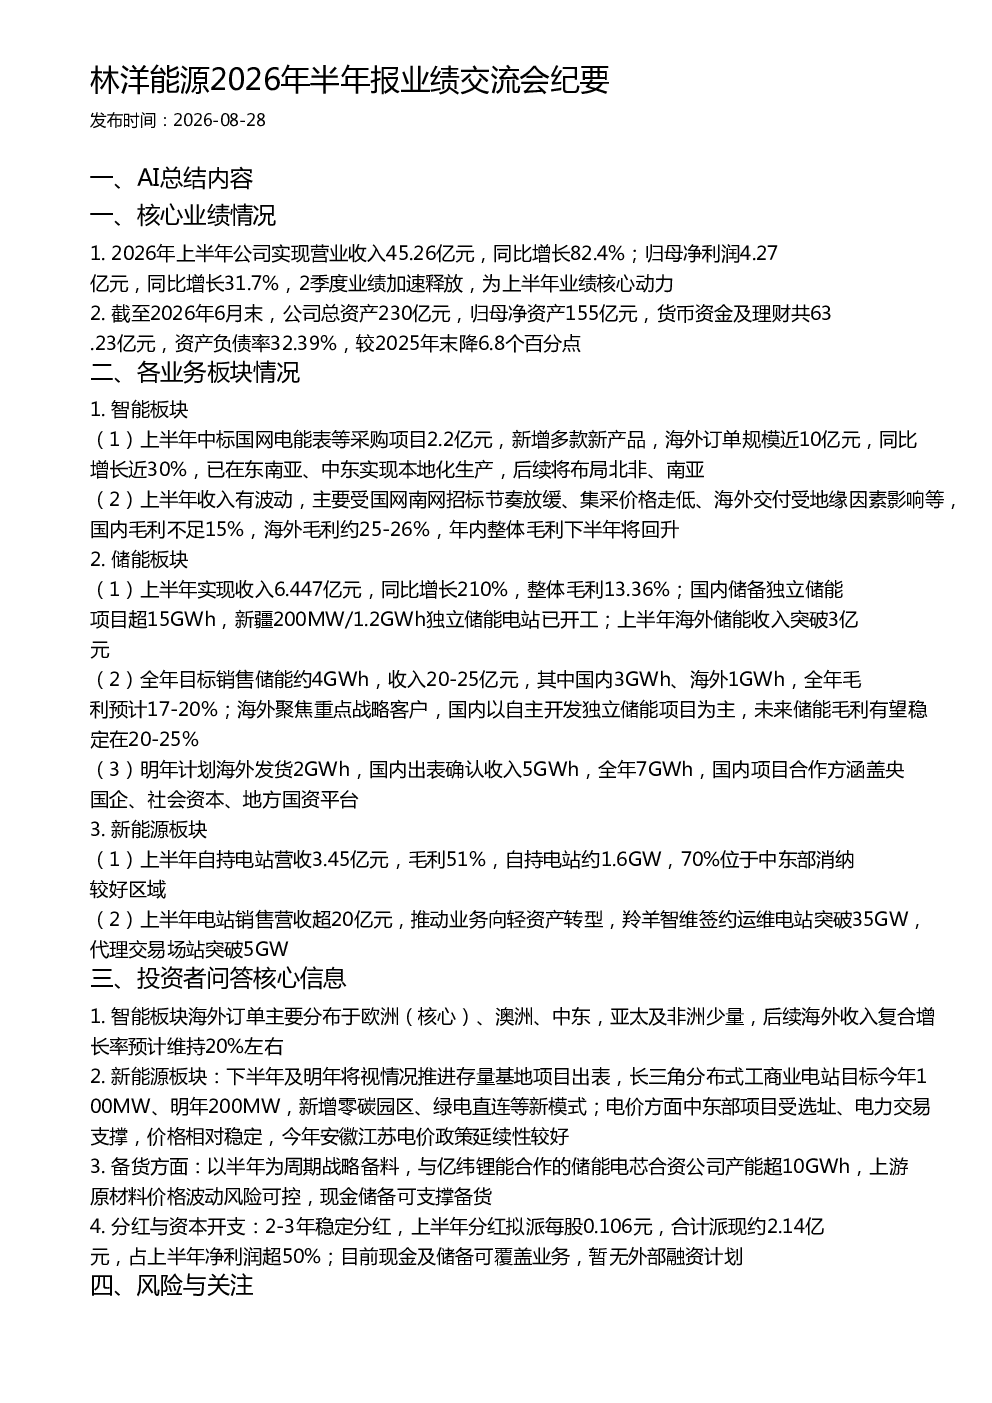
2026年上半年,林洋能源实现营业收入45.26亿元,同比增长82.4%;归母净利润4.27亿元,同比增长31.7%。2季度业绩加速释放,成为上半年业绩主要动力。公司总资产230亿元,归母净资产155亿元,货币资金及理财共63.23亿元,资产负债率32.39%,较2025年末下降6.8个百分点。
林洋能源智能板块业务发展情况及未来规划?
智能板块上半年中标国网电能表等采购项目2.2亿元,新增多款新产品,海外订单规模近10亿元,同比增长近30%,已在东南亚、中东实现本地化生产,后续将布局北非、南亚。国内毛利不足15%,海外毛利约25-26%,年内整体毛利预计下半年将回升。海外订单主要分布于欧洲、澳洲、中东,亚太及非洲少量,后续海外收入复合增长率预计维持20%左右。
林洋能源储能板块业务亮点及市场布局?
储能板块上半年实现收入6.447亿元,同比增长210%,整体毛利13.36%。国内储备独立储能项目超15GWh,新疆200MW/1.2GWh独立储能电站已开工;海外储能收入突破3亿元。全年目标销售储能约4GWh,收入20-25亿元,其中国内3GWh、海外1GWh,全年毛利预计17-20%。海外聚焦重点战略客户,国内以自主开发独立储能项目为主,未来储能毛利有望稳定在20-25%。明年计划海外发货2GWh,国内出表确认收入5GWh,全年7GWh,国内项目合作方涵盖央国企、社会资本、地方国资平台。
林洋能源新能源板块业务现状及转型方向?
新能源板块上半年自持电站营收3.45亿元,毛利51%。自持电站约1.6GW,70%位于中东部消纳较好区域。上半年电站销售营收超20亿元,推动业务向轻资产转型,羚羊智维签约运维电站突破35GW,代理交易场站突破5GW。下半年及明年将视情况推进存量基地项目出表,长三角分布式工商业电站目标今年100MW、明年200MW,新增零碳园区、绿电直连等新模式;电价方面中东部项目受选址、电力交易支撑,价格相对稳定,今年安徽江苏电价政策延续性较好。
林洋能源当前面临的主要风险有哪些?
林洋能源面临的主要风险包括:国内智能板块招标节奏、价格波动风险;海外业务地缘政治风险;上游原材料价格波动风险;国内储能装机短期低于预期;新能源行业周期压力;需关注行业政策与市场变化。公司已采取多种措施控制风险,如战略备货、多元化市场布局、加强现金流管理等。