猜你想问
这份研报主要分析了什么内容?
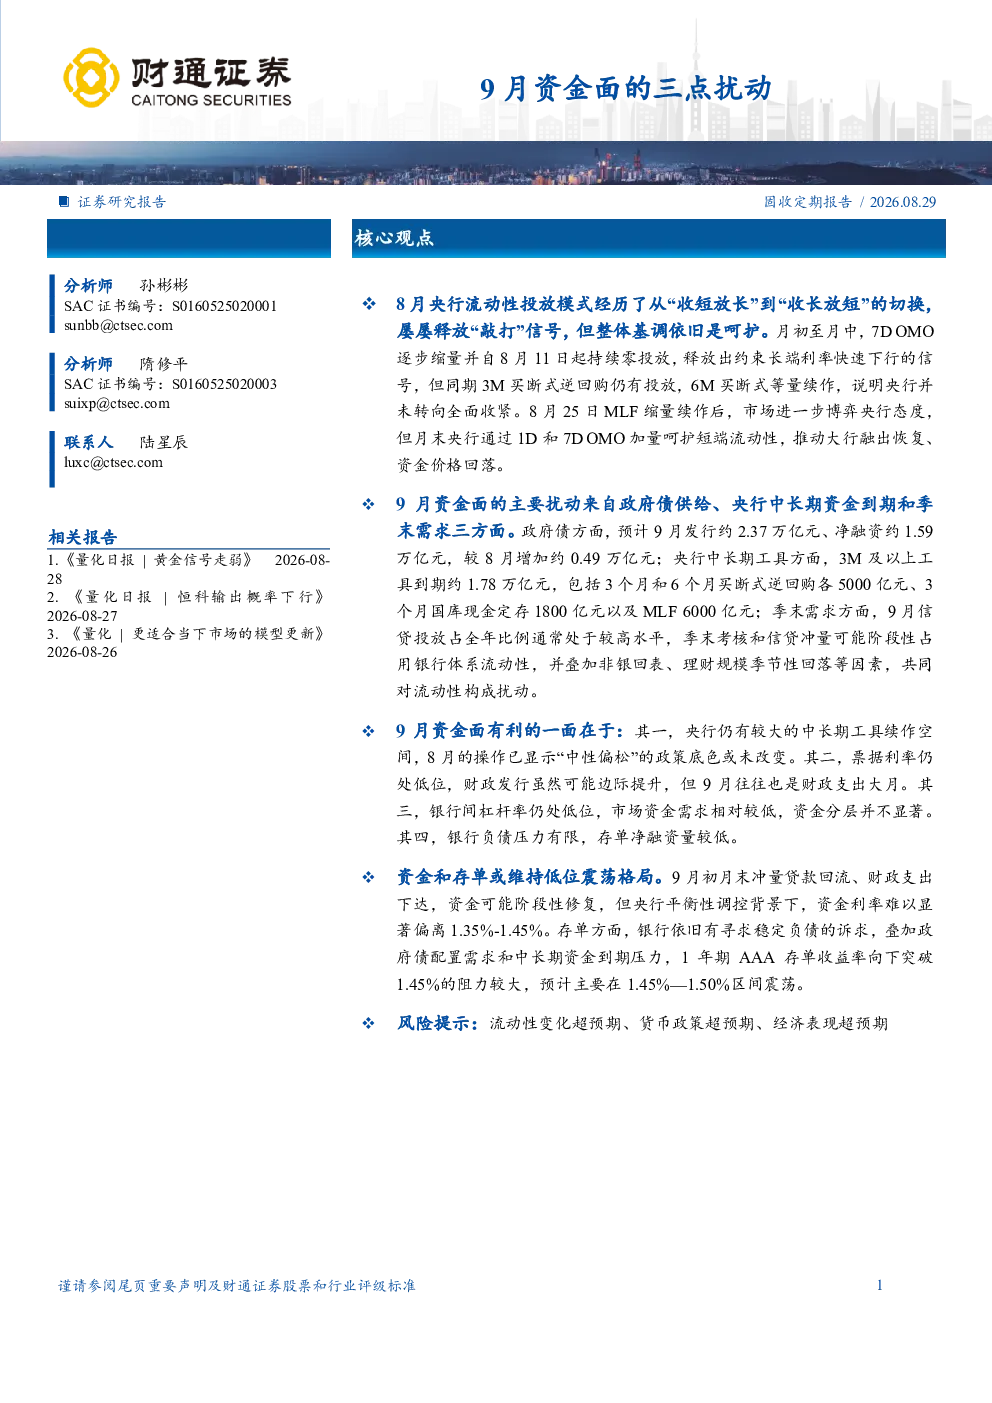
这份研报主要分析了9月资金面的三个主要扰动因素,包括政府债供给、央行中长期资金到期以及季末需求。报告详细解读了央行在8月的流动性投放模式变化,以及9月可能出现的资金面波动情况,并指出央行仍有较大的中长期工具续作空间,政策底色或未改变。
9月资金面有哪些主要发展趋势?
9月资金面主要发展趋势包括政府债供给增加、央行中长期工具到期压力以及季末信贷需求。报告预计9月政府债发行约2.37万亿元,央行中长期工具到期约1.78万亿元,同时季末信贷投放占全年比例通常处于较高水平。这些因素可能共同对流动性构成扰动,但央行仍有较大的操作空间来维持资金面稳定。
研报重点分析了哪些方向?
研报重点分析了9月资金面的三个主要扰动因素,包括政府债供给、央行中长期资金到期和季末需求。报告详细分析了每个因素对资金面的具体影响,并指出央行在8月的操作已显示“中性偏松”的政策底色或未改变,同时9月资金面有利的一面在于央行仍有较大的中长期工具续作空间。
当前市场资金面处于什么状态?
当前市场资金面处于低位震荡格局,9月初月末冲量贷款回流、财政支出下达可能推动资金阶段性修复,但央行平衡性调控背景下,资金利率难以显著偏离1.35%-1.45%。存单方面,银行依旧有寻求稳定负债的诉求,叠加政府债配置需求和中长期资金到期压力,1年期AAA存单收益率向下突破1.45%的阻力较大,预计主要在1.45%—1.50%区间震荡。
研报提示了哪些相关风险?
研报提示的风险主要集中在9月资金面的三个主要扰动因素上。政府债供给增加可能对银行体系流动性形成压力,央行中长期工具到期可能引发资金面波动,季末信贷需求可能阶段性占用银行体系流动性。此外,虽然央行仍有较大的中长期工具续作空间,但资金面的不确定性仍需密切关注,特别是央行续作节奏将决定短端资金价格能否继续维持低位。
你可能感兴趣
6月资金面的三点扰动和两项基础
金融财通证券2026-05-30
7月资金面的两点扰动与三点利好
金融财通证券2026-06-27
固收周报:周观:6月是否会出现资金面的扰动?(2026年第20期)
东吴证券2026-05-31
8月流动性月报:地方债供给加速对资金面的扰动如何?
华创证券2023-08-06
2015年1月25日债券周评:警惕资金面的扰动和风险偏好的阶段性提升
国金证券2016-01-25
宏观资产负债表:关注地方债缴款对资金面的扰动
华泰期货2021-08-25
债市技术面周报:资金面的扰动进一步加深
华安证券2023-10-23
流动性与机构行为周度跟踪:跨月后资金面的波动可能仅是短期扰动
信达证券2023-06-04
2025年9月流动性展望:往年资金面的“秋后异动”会影响今年Q3跨季吗?
信达证券2025-09-04
利率周记(9月第1周):资金面的再收紧,这次有何不同?
华安证券2023-09-09