猜你想问
视源股份2026年半年度业绩表现如何?
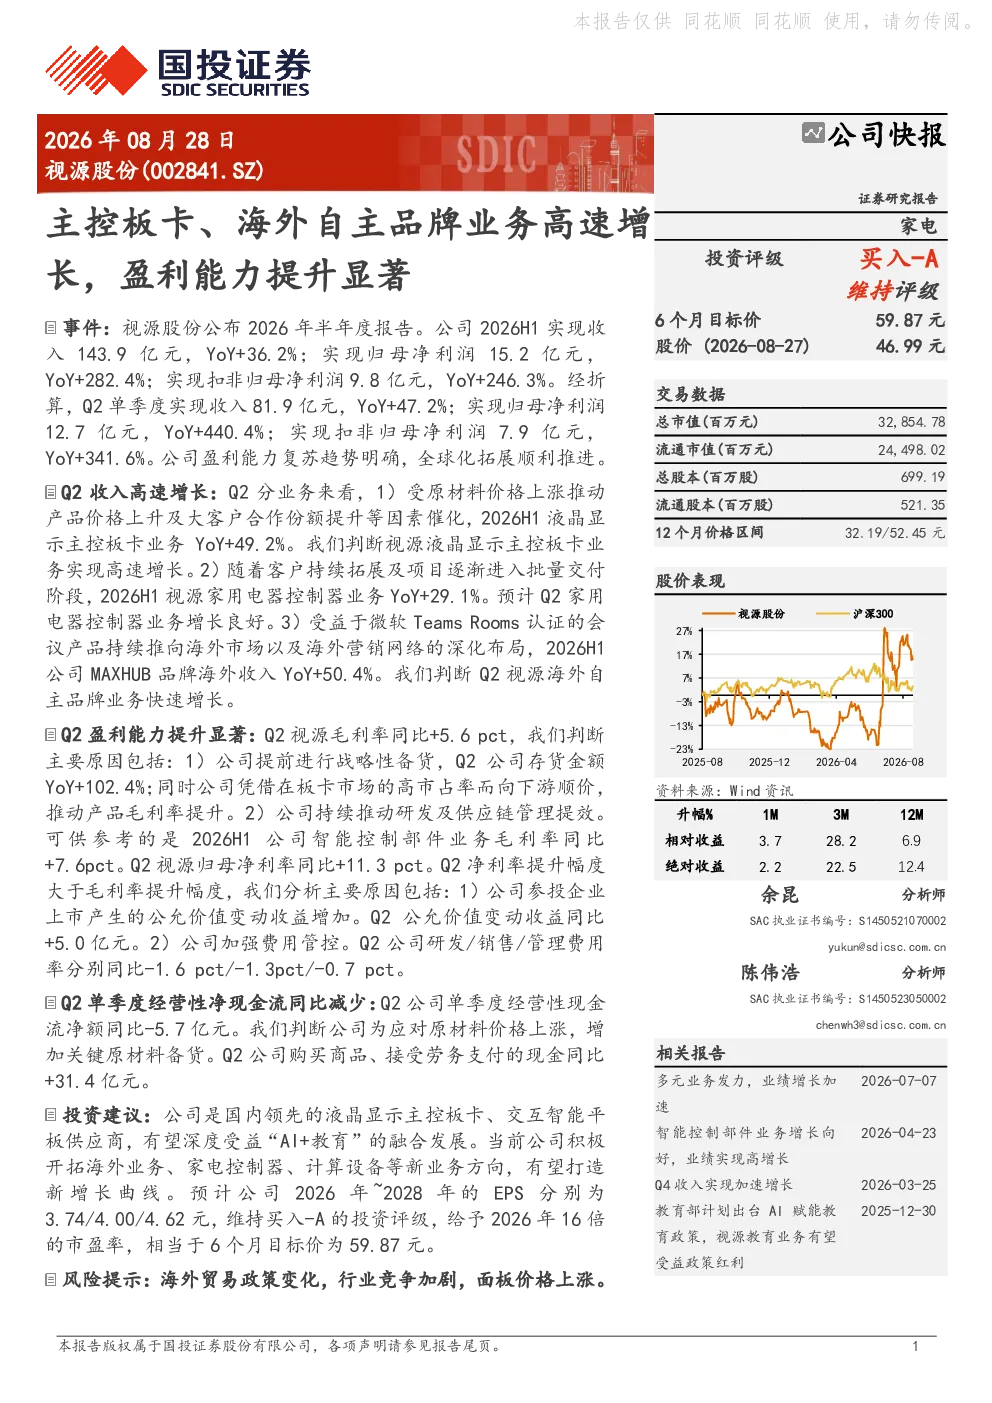
视源股份2026年半年度业绩表现亮眼,主控板卡和海外自主品牌业务高速增长,盈利能力显著提升。2026H1实现收入143.9亿元,YoY+36.2%;归母净利润15.2亿元,YoY+282.4%;扣非归母净利润9.8亿元,YoY+246.3%。Q2单季度收入81.9亿元,YoY+47.2%;归母净利润12.7亿元,YoY+440.4%;扣非归母净利润7.9亿元,YoY+341.6%。液晶显示主控板卡业务2026H1YoY+49.2%,家用电器控制器业务2026H1YoY+29.1%,MAXHUB品牌海外业务2026H1YoY+50.4%。
主控板卡和海外自主品牌业务增长原因是什么?
主控板卡业务增长主要得益于公司产品竞争力提升和高市占率顺价,2026H1YoY+49.2%。海外自主品牌业务增长主要源于MAXHUB品牌全球化拓展顺利,2026H1YoY+50.4%。此外,原材料价格上涨和产品价格上升也推动了毛利率同比+5.6 pct,归母净利率同比+11.3 pct。
视源股份未来业务发展方向是什么?
视源股份积极开拓海外业务、家电控制器、计算设备等新业务方向,有望打造新增长曲线。公司盈利能力复苏趋势明确,全球化拓展顺利推进,未来将持续受益于新业务拓展和现有业务增长。
当前视源股份市场表现如何?
视源股份2026年半年度业绩表现亮眼,收入和利润均实现高速增长。公司盈利能力显著提升,毛利率和净利率均同比提高,反映公司经营状况持续改善。公司业务增长稳健,未来发展潜力较大。
视源股份面临哪些风险?
视源股份面临的主要风险包括海外贸易政策变化、行业竞争加剧、面板价格上涨等。海外贸易政策变化可能影响公司海外业务拓展,行业竞争加剧可能压缩公司利润空间,面板价格上涨可能增加公司原材料成本压力。
你可能感兴趣
2017年半年报点评:自主品牌业务快增长,盈利能力提升
家用电器民生证券2017-08-29
盈利能力显著改善,海外业务高速增长
农林牧渔华安证券2026-08-18
自主品牌加速崛起,盈利能力显著提升
轻工制造国盛证券2023-08-25
公司深度报告:顺势而为发展LED照明自主品牌,盈利能力显著提升迎变局
电子设备长城证券2020-08-10
海外业务高速增长,盈利能力有望提升
医药生物国联证券2024-08-24
Q1自主品牌高速增长,盈利能力改善明显
机械设备国投证券2024-04-25
2024Q1季报点评:Q1海外自主品牌高增,盈利能力提升
家用电器国泰君安证券2024-04-26
可靠股份2023年报及2024年一季报点评:盈利能力显著改善,自主品牌增长稳健
轻工制造国泰君安证券2024-05-06
中宠股份:自主品牌延续高增、海外业务表现靓丽,盈利能力有所承压
食品饮料信达证券2026-08-24
中报点评:自主品牌持续增长,海外业务盈利提升
食品饮料太平洋证券2025-08-07