核心观点与关键数据
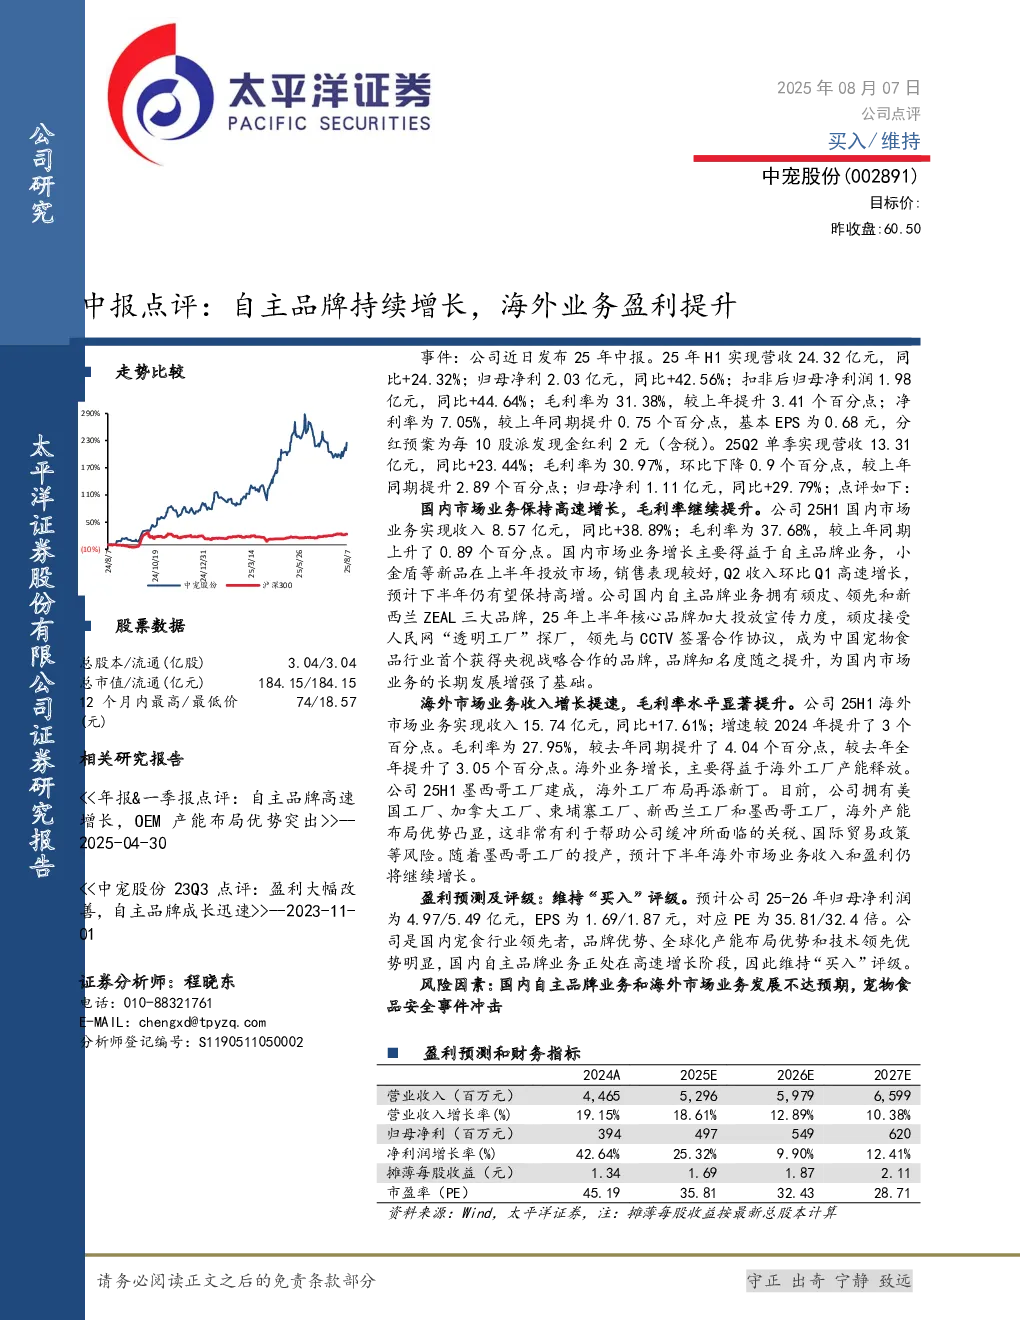
中宠股份2025年中报显示,公司国内外市场均保持高速增长,盈利能力显著提升。
国内市场:
- 2025H1收入8.57亿元,同比增长38.89%,主要得益于自主品牌业务增长。
- 毛利率37.68%,较上年同期提升0.89个百分点。
- 核心品牌顽皮、领先和新西兰ZEAL加大市场投放,品牌知名度提升。
海外市场:
- 2025H1收入15.74亿元,同比增长17.61%,增速较2024年提升3个百分点。
- 毛利率27.95%,较去年同期提升4.04个百分点。
- 墨西哥工厂建成,海外产能布局优化,有助于缓冲关税等风险。
财务指标:
- 2025H1归母净利润2.03亿元,同比增长42.56%。
- 扣非后归母净利润1.98亿元,同比增长44.64%。
- 净利率7.05%,较上年同期提升0.75个百分点。
- 2025Q2单季营收13.31亿元,同比增长23.44%。
研究结论
维持“买入”评级,预计2025-2026年归母净利润分别为4.97亿元和5.49亿元,EPS为1.69元和1.87元,对应PE为35.81倍和32.4倍。
- 公司品牌优势、全球化产能布局和技术领先,国内自主品牌业务高速增长。
- 风险因素包括国内自主品牌和海外业务发展不及预期,以及宠物食品安全事件。
预测指标
| 年度 | 营业收入(百万元) | 归母净利(百万元) | 毛利率 | 销售净利率 | PE |
|------------|-------------------|-------------------|----------|------------|-------|
| 2024A | 4,465 | 394 | 26.28% | 7.79% | 45.19 |
| 2025E | 5,296 | 497 | 28.65% | 9.86% | 35.81 |
| 2026E | 5,979 | 549 | 28.72% | 9.59% | 32.43 |
| 2027E | 6,599 | 620 | 28.63% | 9.77% | 28.71 |
风险因素
- 国内自主品牌业务和海外市场业务发展不及预期。
- 宠物食品安全事件冲击。