猜你想问
老板电器2026年半年报核心内容是什么?
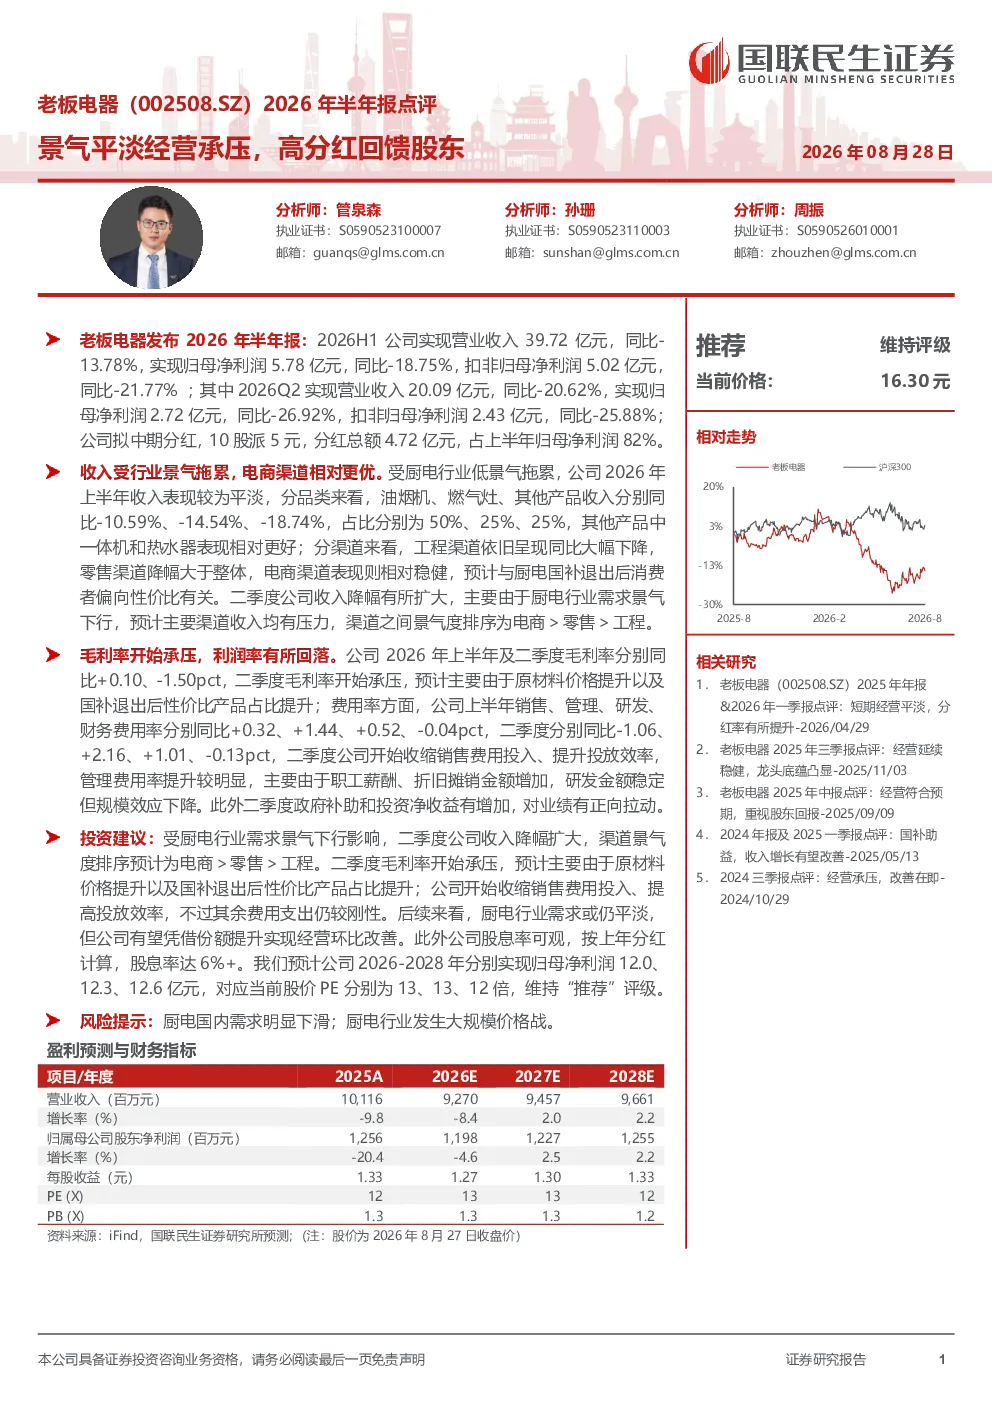
老板电器2026年半年报显示,公司经营承压但高分红回馈股东。2026年上半年,公司实现营业收入39.72亿元,同比-13.78%;归母净利润5.78亿元,同比-18.75%;扣非归母净利润5.02亿元,同比-21.77%。其中,2026Q2营业收入20.09亿元,同比-20.62%;归母净利润2.72亿元,同比-26.92%;扣非归母净利润2.43亿元,同比-25.88%。公司拟中期分红,10股派5元,分红总额4.72亿元,占上半年归母净利润82%
厨电行业发展趋势如何?
受厨电行业低景气影响,老板电器上半年收入表现平淡。分品类看,油烟机、燃气灶、其他产品收入分别同比-10.59%、-14.54%、-18.74%。电商渠道表现相对稳健,预计与厨电国补退出后消费者偏向性价比有关。二季度收入降幅扩大,主要由于厨电行业需求景气下行,渠道景气度排序为电商>零售>工程
老板电器报告重点分析了哪些方向?
报告重点分析了老板电器收入受行业景气拖累、毛利率开始承压、费用率变化及分红政策。受厨电行业低景气影响,公司上半年收入表现平淡。二季度毛利率承压主要由于原材料价格提升及性价比产品占比提升。费用率方面,2026年上半年销售、管理、研发、财务费用率分别同比+0.32、+1.44、+0.52、-0.04pct;二季度销售费用率开始收缩,管理费用率提升较明显,主要由于职工薪酬、折旧摊销增加,研发金额稳定但规模效应下降。公司拟中期分红,10股派5元,分红总额4.72亿元,占上半年归母净利润82%
当前厨电市场现状如何?
2026年上半年,老板电器实现营业收入39.72亿元,同比-13.78%;归母净利润5.78亿元,同比-18.75%。分品类看,油烟机、燃气灶、其他产品收入分别同比-10.59%、-14.54%、-18.74%。电商渠道表现相对稳健,预计与厨电国补退出后消费者偏向性价比有关。二季度收入降幅扩大,主要由于厨电行业需求景气下行,渠道景气度排序为电商>零售>工程
老板电器报告有哪些风险提示?
报告提示的风险包括厨电国内需求明显下滑;厨电行业发生大规模价格战。受厨电行业需求景气下行影响,二季度公司收入降幅扩大。公司有望凭借份额提升实现经营环比改善。此外,公司股息率可观,按上年分红计算,股息率达6%+。预计公司2026-2028年归母净利润分别为12.0、12.3、12.6亿元,对应当前股价PE分别为13、13、12倍,维持“推荐”评级