猜你想问
伟星股份2026年半年报主要业绩亮点是什么?
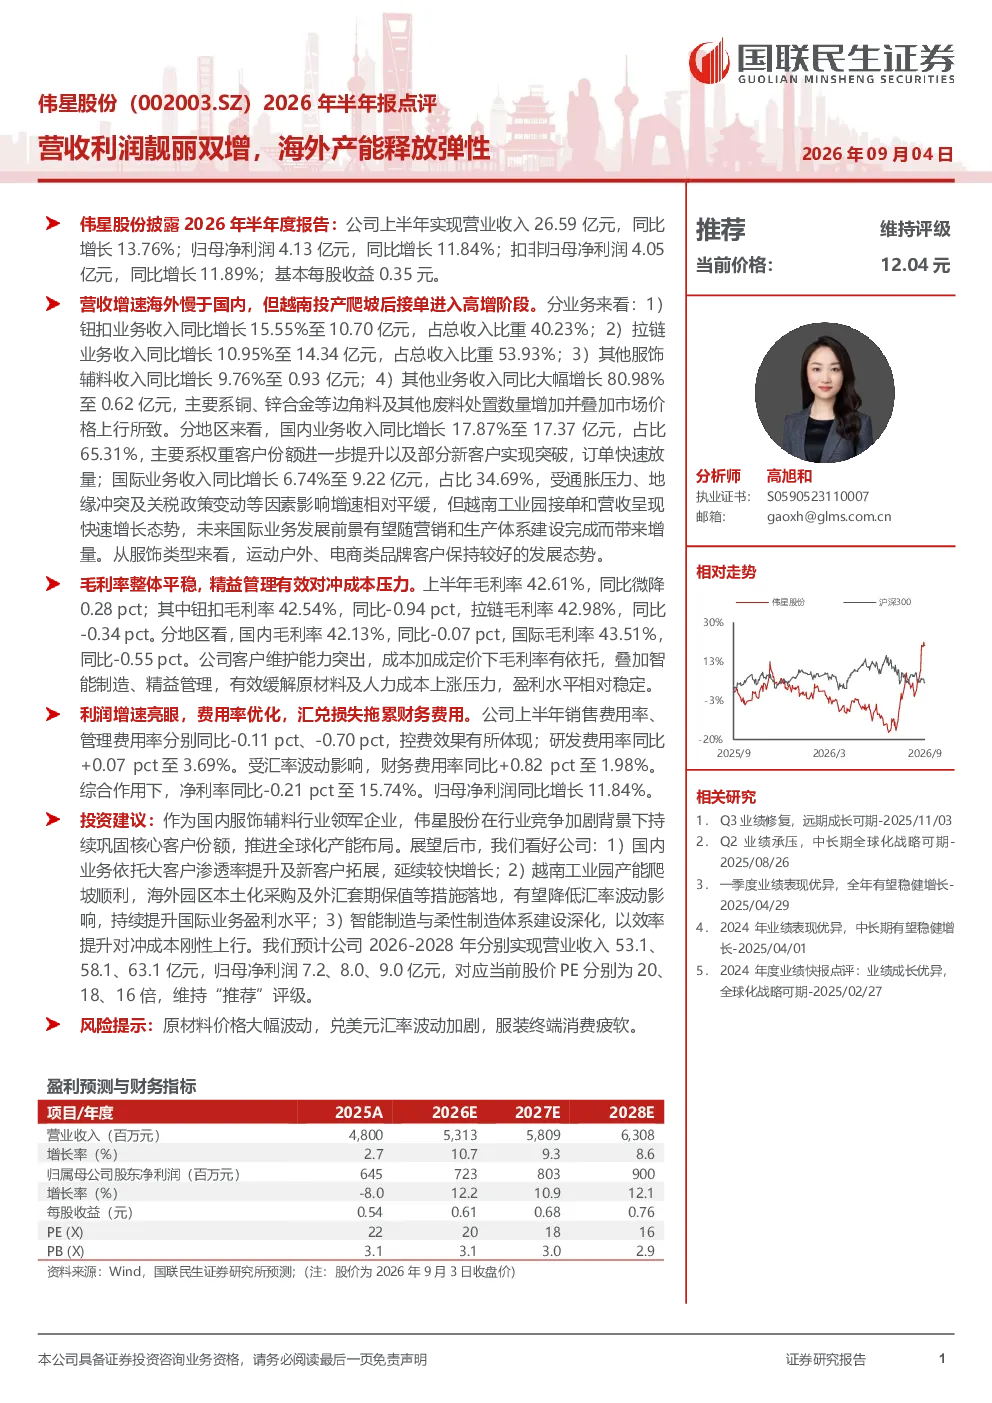
伟星股份2026年上半年实现营业收入26.59亿元,同比增长13.76%;归母净利润4.13亿元,同比增长11.84%。钮扣业务收入10.70亿元,同比增长15.55%,占总收入40.23%。国内业务收入17.37亿元,同比增长17.87%,占比65.31%。越南工业园对国际业务贡献显著。
服饰辅料行业未来发展趋势如何?
服饰辅料行业未来发展趋势包括国内业务依托大客户渗透率提升及新客户拓展,延续较快增长。海外产能布局持续推进,越南工业园产能爬坡顺利,本土化采购及外汇套期保值措施有望降低汇率波动影响。智能制造与柔性制造体系建设深化,以效率提升对冲成本刚性上行。
研报对伟星股份的重点分析方向是什么?
研报重点分析了伟星股份的业绩表现、业务结构、地区分布及盈利能力。指出公司作为国内服饰辅料行业领军企业,持续巩固核心客户份额,推进全球化产能布局。国内业务依托大客户及新客户拓展,国际业务通过越南工业园提升盈利水平。
当前服饰辅料市场现状如何?
当前服饰辅料市场现状显示,伟星股份国内业务增长较快,国际业务通过越南工业园实现产能释放。运动户外、电商类品牌客户保持较好发展态势。公司毛利率微降但费用率控制良好,研发投入增加,财务费用受汇率波动影响有所上升。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格大幅波动、兑美元汇率波动加剧、服装终端消费疲软。这些因素可能对公司成本控制、国际业务盈利水平及整体业绩表现产生不利影响。公司需关注原材料价格走势,加强汇率风险管理,并密切关注服装终端消费需求变化。
你可能感兴趣
比音勒芬2026年半年报点评:营收利润双增,增长趋势向好
国金证券2026-08-27
联德股份2026年半年报点评:业绩稳健增长,产能扩张释放利润弹性
国联民生证券2026-08-23
深南电路2026半年报点评:2026H1营收和利润双高增,加速布局AI算力产能
电子设备开源证券2026-08-27
联赢激光2026年半年报点评 利润弹性释放 新签订单高增 建投机械-锂电设备
未知机构2026-08-26
2026年半年报点评:钼业务收购落地增厚利润,锂业务弹性持续释放
有色金属东吴证券2026-08-27
晶晨股份2026年半年报点评:26Q2营收利润双创新高,端侧AI新品蓄势
国联民生证券2026-08-22
海光信息(688041.SH)2026年半年报点评:营收利润双创新高,生态协同走向深化
国联民生证券2026-08-21
2026年半年报点评:26H1海外营收同比+26%,利润增速受股份支付影响
机械设备东吴证券2026-09-02
京东方A(000725.SZ)2026年半年报点评:营收净利双增,AI算力前沿布局打开新空间
国联民生证券2026-08-29
2026年半年报点评:Q2营收同比+15%增速稳健,海工板块订单、利润高增
轻工制造东吴证券2026-09-02