猜你想问
华东医药2026年中报核心数据有哪些?
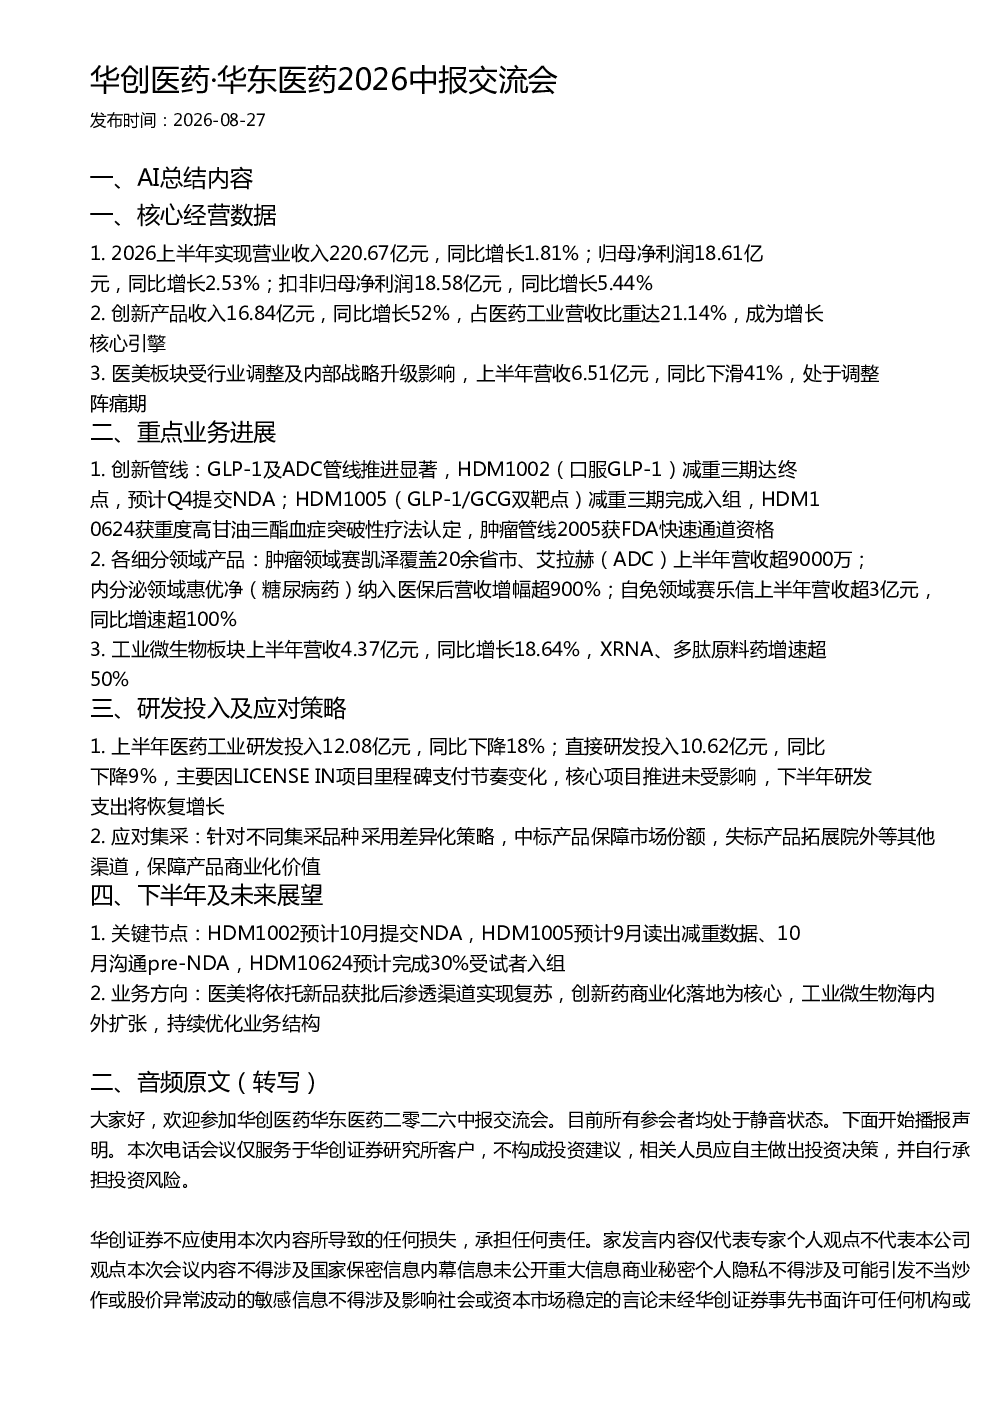
2026年上半年,华东医药实现营业收入220.67亿元,同比增长1.81%;归母净利润18.61亿元,同比增长2.53%;扣非归母净利润18.58亿元,同比增长5.44%。创新产品收入16.84亿元,同比增长52%,占医药工业营收比重达21.14%,成为增长核心引擎。医美板块受行业调整及内部战略升级影响,上半年营收6.51亿元,同比下滑41%
华东医药创新管线进展如何?
华东医药创新管线进展显著。GLP-1及ADC管线推进显著,HDM1002(口服GLP-1)减重三期达终点,预计Q4提交NDA;HDM1005(GLP-1/GCG双靶点)减重三期完成入组,HDM10624获重度高甘油三酯血症突破性疗法认定,肿瘤管线2005获FDA快速通道资格。肿瘤领域赛凯泽覆盖20余省市、艾拉赫(ADC)上半年营收超9000万;内分泌领域惠优净(糖尿病药)纳入医保后营收增幅超900%;自免领域赛乐信上半年营收超3亿元,同比增速超100%;消化领域的PAP抑制剂派舒宁完成全国各省份的上市,覆盖近1000家医疗机构;工业微生物板块上半年营收4.37亿元,同比增长18.64%,XRNA、多肽原料药增速超50%
华东医药下半年及未来业务方向是什么?
华东医药下半年及未来业务方向包括:关键节点方面,HDM1002预计10月提交NDA,HDM1005预计9月读出减重数据、10月沟通pre-NDA,HDM10624预计完成30%受试者入组。业务方向方面,医美将依托新品获批后渗透渠道实现复苏,创新药商业化落地为核心,工业微生物海内外扩张,持续优化业务结构。未来一到两年内预计获批的品种包括HDM1002、HDM1005、司美格鲁肽注射液、德谷胰岛素注射液等
华东医药市场现状如何?
华东医药市场现状显示,创新产品收入贡献持续增长,预计明年占比会更高,且上市产品在持续的梯队化,未来业绩增量可期。集采结果符合公司预期,公司将采取最优方案应对,拓展其他市场,保障产品商业化价值。医美板块短期受行业调整及内部管理调整影响,但公司医美产品管线丰富,品牌知名度高,未来发展充满信心,力争实现高质量恢复性增长
华东医药研报存在哪些风险提示?
华东医药研报提示的风险包括:研发投入方面,上半年医药工业研发投入12.08亿元,同比下降18%;直接研发投入10.62亿元,同比下降9%,主要因LICENSE IN项目里程碑支付节奏变化,核心项目推进未受影响,下半年研发支出将恢复增长。医美板块受行业调整及内部战略升级影响,上半年营收6.51亿元,同比下滑41%