猜你想问
京新药业2026年半年度业绩交流会核心内容有哪些?
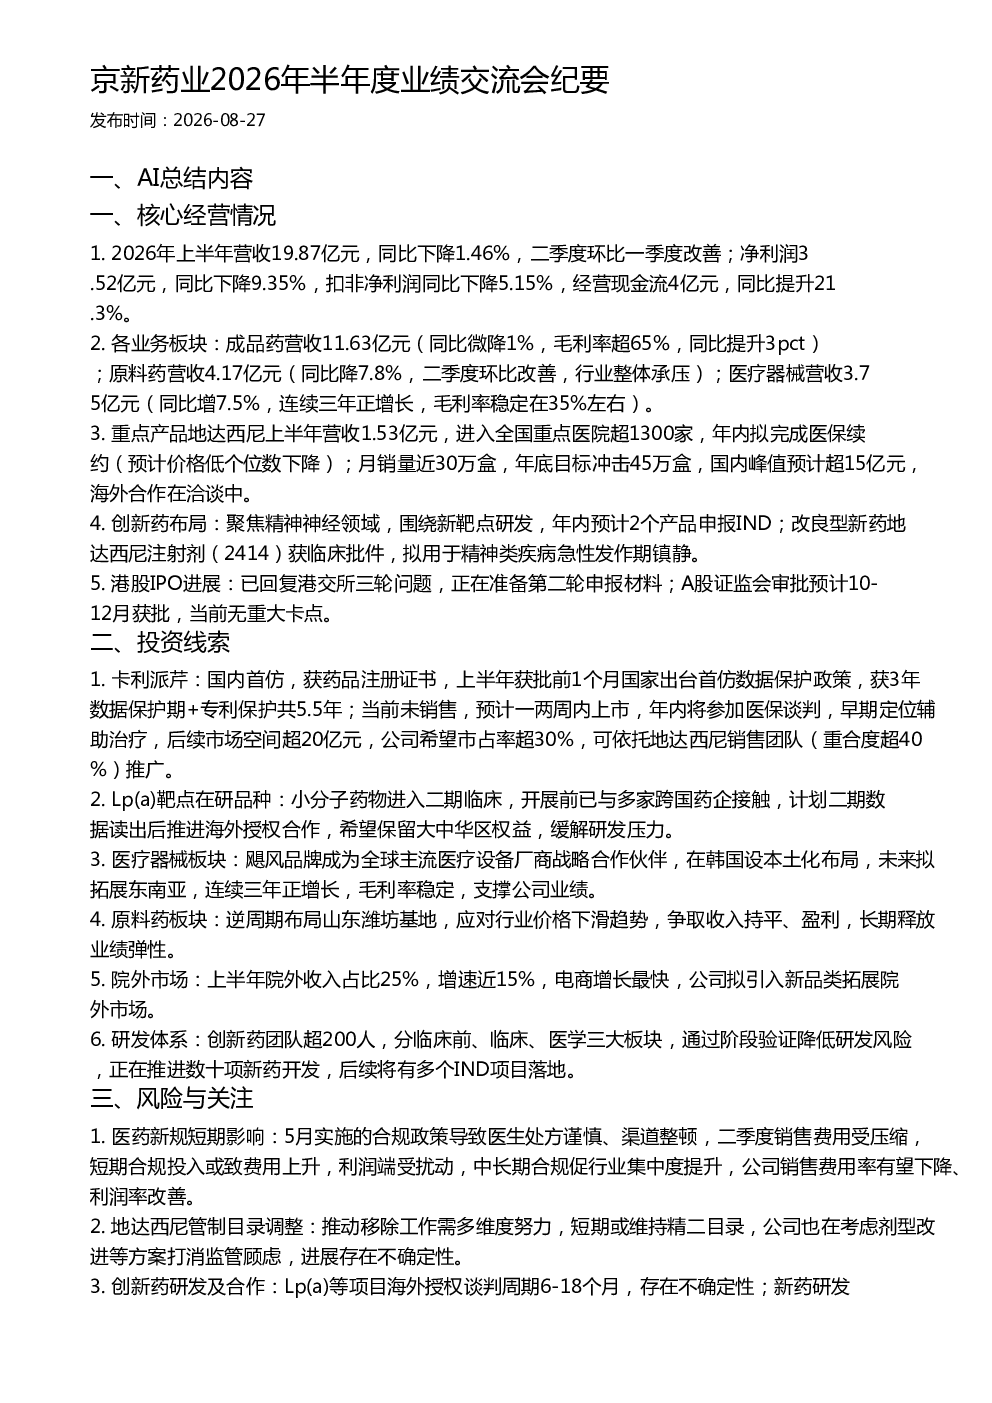
京新药业2026年半年度业绩交流会显示,公司上半年营收19.87亿元,同比下降1.46%,净利润3.52亿元,同比下降9.35%。成品药营收11.63亿元,原料药营收4.17亿元,医疗器械营收3.75亿元。重点产品地达西尼上半年营收1.53亿元,进入全国重点医院超1300家,年内拟完成医保续约。创新药布局聚焦精神神经领域,年内预计2个产品申报IND。经营现金流4亿元,同比提升21.3%
医药行业发展趋势如何?
医药行业整体承压,原料药板块价格下滑趋势明显,公司逆周期布局山东潍坊基地应对。创新药研发是行业趋势,精神神经领域成为热点赛道,地达西尼注射剂获临床批件用于精神类疾病。首仿药政策利好,卡利派芹获3年数据保护期。院外市场增速快,电商增长最快,成为公司新的增长点
报告重点分析了哪些方向?
报告重点分析了公司各业务板块经营情况,特别是地达西尼的营收、医院覆盖及医保续约进展。创新药研发布局,包括精神神经领域靶点及IND申报计划。卡利派芹作为国内首仿的潜在市场空间及推广策略。医疗器械板块的全球布局及业绩支撑作用。原料药板块的基地布局及业绩弹性释放
目前市场对京新药业的现状判断是什么?
市场关注京新药业营收利润同比下滑情况,但经营现金流提升显示公司财务健康。地达西尼作为重点产品,其医院覆盖及医保续约进展是市场焦点。创新药研发进展及IND申报情况受到关注。卡利派芹作为潜在增长点,其上市及医保谈判结果备受期待。公司港股IPO及A股审批进展也是市场关注的重点
研报提示了哪些风险?
研报提示医药新规短期影响,合规政策导致医生处方谨慎、渠道整顿,二季度销售费用受压缩,短期合规投入或致费用上升。地达西尼管制目录调整存在不确定性,推动移除工作需多维度努力。创新药研发存在进度不及预期风险,Lp(a)等项目海外授权谈判周期6-18个月,存在不确定性
你可能感兴趣
朗新科技2026年半年度业绩交流会纪要
未知机构2026-08-17
南芯科技2026年半年度业绩交流会纪要
未知机构2026-08-18
步科股份2026年半年度业绩交流会纪要
未知机构2026-08-30
誉衡药业2026年半年度业绩交流会纪要
未知机构2026-08-30
高测股份2026年半年度业绩交流会纪要
未知机构2026-08-28
凌云光2026年半年度业绩交流会纪要
未知机构2026-08-28
精测电子2026年半年度业绩交流会纪要
未知机构2026-08-31
紫光股份2026年半年度业绩交流会纪要
未知机构2026-08-31
中烟香港2026年半年度业绩交流会核心纪要
未知机构2026-08-24
博迁新材2026年半年度业绩交流会纪要
未知机构2026-09-01