猜你想问
华润饮料2026年中期业绩报告有哪些核心要点?
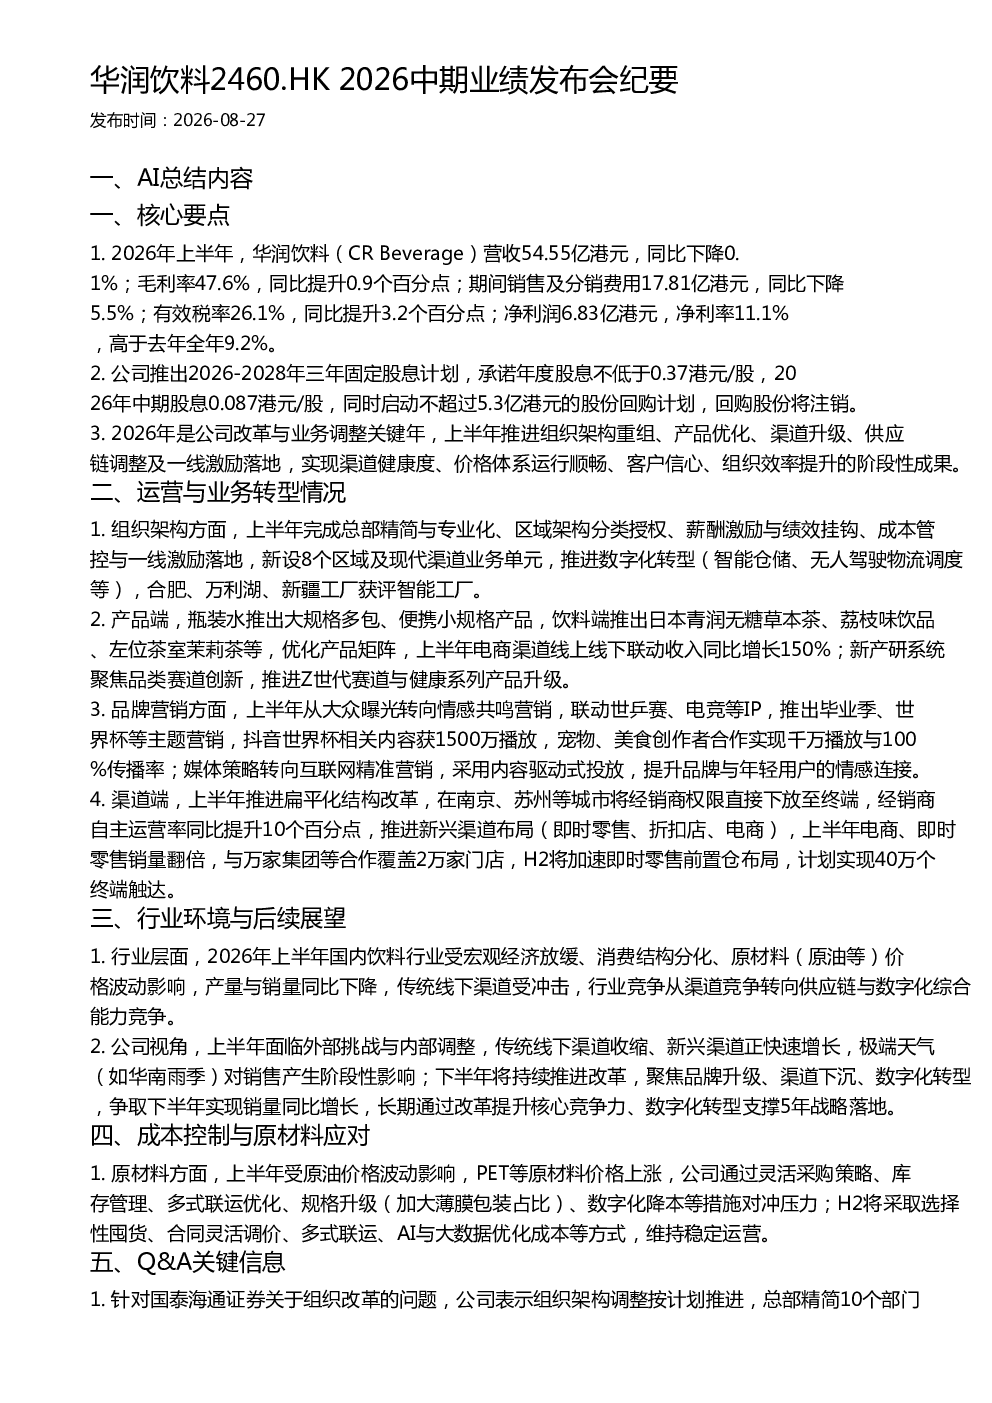
2026年上半年,华润饮料营收54.55亿港元,同比下降0.1%,毛利率47.6%提升0.9个百分点至47.6%,销售及分销费用17.81亿港元下降5.5%,有效税率26.1%提升3.2个百分点,净利润6.83亿港元,净利率11.1%高于去年全年9.2%。公司推出三年固定股息计划,承诺年度股息不低于0.37港元/股,启动不超过5.3亿港元的股份回购计划。
饮料行业2026年发展趋势如何?
2026年上半年国内饮料行业受宏观经济放缓、消费结构分化、原材料价格波动影响,产量与销量同比下降,传统线下渠道受冲击。行业竞争从渠道竞争转向供应链与数字化综合能力竞争。公司下半年将持续推进改革,聚焦品牌升级、渠道下沉、数字化转型,争取下半年实现销量同比增长,长期通过改革提升核心竞争力、数字化转型支撑5年战略落地。
华润饮料报告重点分析了哪些方向?
报告重点分析了公司业绩表现、股东回报、改革调整、运营与业务转型、行业环境与后续展望、成本控制与原材料应对等方面。公司上半年推进组织架构重组、产品优化、渠道升级、供应链调整及一线激励落地,实现渠道健康度、价格体系运行顺畅、客户信心、组织效率提升的阶段性成果。产品端推出日本青润无糖草本茶、荔枝味饮品等,电商渠道线上线下联动收入同比增长150%。
当前饮料市场现状如何?
当前饮料市场面临宏观经济放缓、消费结构分化、原材料价格波动等挑战,传统线下渠道受冲击。行业竞争加剧,从单一渠道竞争转向供应链与数字化综合能力竞争。公司通过灵活采购策略、库存管理、多式联运优化、规格升级、数字化降本等措施对冲原材料价格上涨压力,下半年将采取选择性囤货、合同灵活调价、多式联运、AI与大数据优化成本等方式,维持稳定运营。
阅读这份研报需要注意哪些风险?
研报显示,饮料行业受宏观经济及原材料价格波动影响较大,传统线下渠道面临转型压力。公司虽通过多种方式对冲成本,但原材料价格仍存在上涨风险。此外,行业竞争加剧,数字化转型及渠道改革效果存在不确定性。公司下半年目标销量增长,长期战略落地依赖改革成效,需关注改革推进速度与效果。