猜你想问
洽洽食品2026H1业绩改善的主要因素是什么?
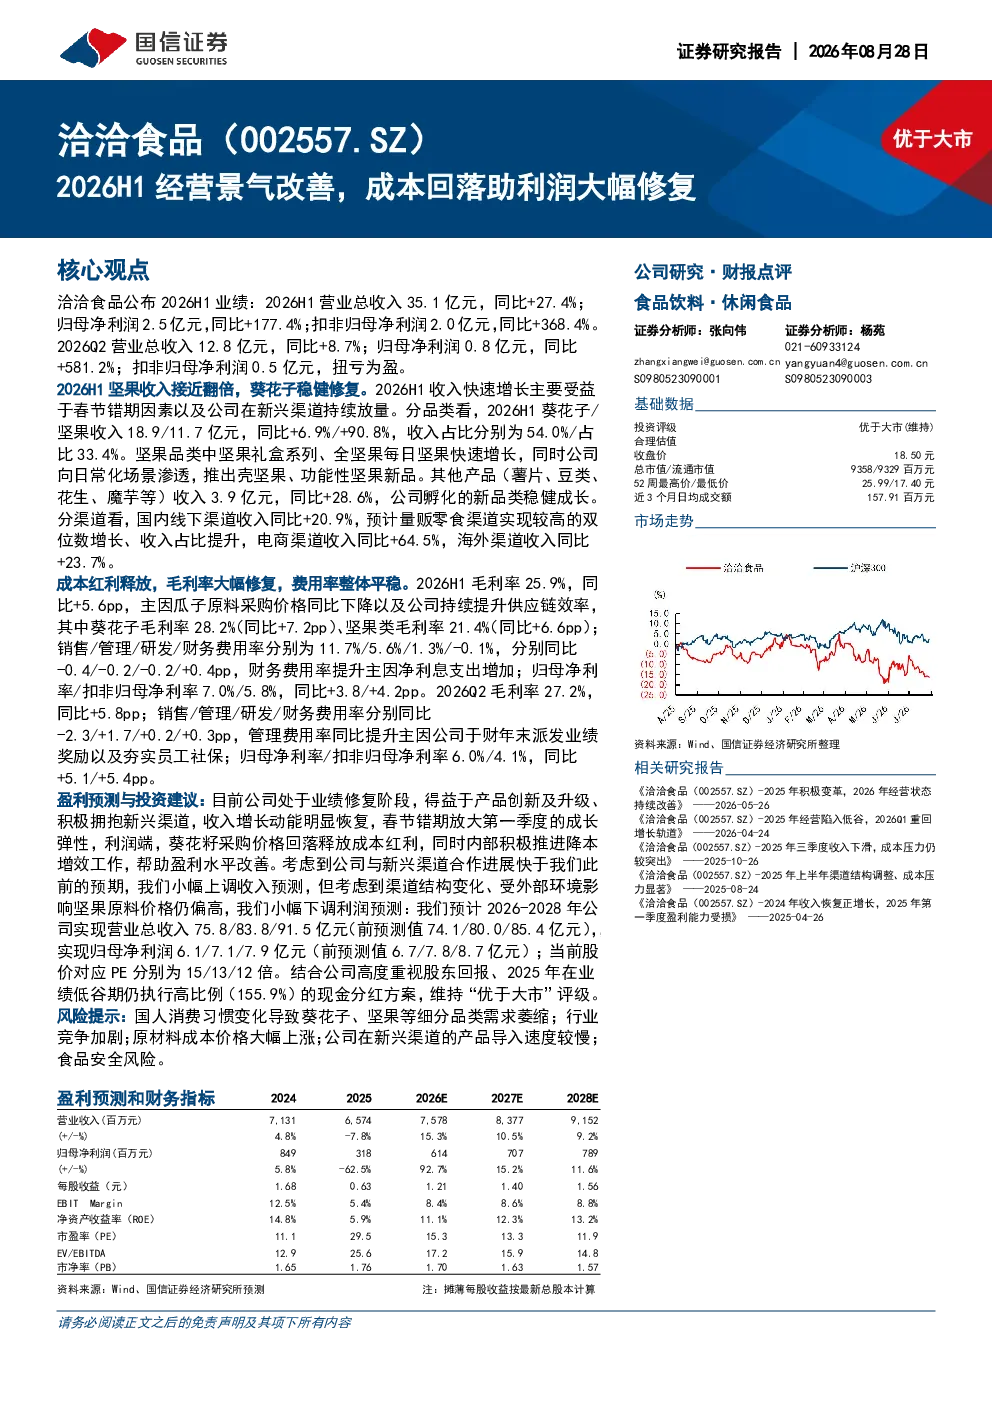
2026H1洽洽食品业绩显著改善,主要得益于春节错期因素及新兴渠道持续放量。收入端,葵花子收入18.9亿元同比增长6.9%,坚果收入11.7亿元同比增长90.8%,其中坚果礼盒系列和全坚果每日坚果快速增长并向日常化场景渗透,其他产品如薯片、豆类等收入3.9亿元同比增长28.6%。渠道方面,国内线下渠道收入同比增长20.9%,电商渠道收入同比增长64.5%,海外渠道收入同比增长23.7%。利润端,2026H1归母净利润2.5亿元同比增长177.4%,扣非归母净利润2.0亿元同比增长368.4%,主要由于瓜子原料采购价格下降及供应链效率提升推动毛利率提升5.6个百分点至25.9%
洽洽食品坚果品类的发展趋势如何?
洽洽食品坚果品类呈现高速增长态势,2026H1坚果收入11.7亿元同比增长90.8%。其中,坚果礼盒系列和全坚果每日坚果表现突出,快速向日常化场景渗透,显示出消费升级和健康化趋势。未来坚果品类有望持续受益于产品创新和渠道拓展,成为公司收入增长的重要驱动力。同时,坚果品类的快速发展也反映出消费者对高端、健康零食需求的提升,为行业带来新的增长机会
成本控制对洽洽食品利润修复有何影响?
成本控制是洽洽食品利润修复的关键因素。2026H1公司毛利率提升5.6个百分点至25.9%,主要得益于瓜子原料采购价格下降及供应链效率提升。具体来看,费用率整体平稳,销售费用率11.7%同比下降0.4个百分点,管理费用率5.6%同比下降0.2个百分点,研发费用率1.3%同比下降0.2个百分点,财务费用率-0.1%同比变化+0.4个百分点。成本优化显著提升了公司盈利能力,归母净利率和扣非归母净利率分别提升3.8和4.2个百分点至7.0%和5.8%
当前洽洽食品的市场表现如何?
洽洽食品当前市场表现强劲,2026H1营业总收入35.1亿元同比增长27.4%,归母净利润2.5亿元同比增长177.4%,扣非归母净利润2.0亿元同比增长368.4%。Q2更是实现扣非归母净利润扭亏为盈。渠道方面,国内线下渠道收入同比增长20.9%,电商渠道收入同比增长64.5%,海外渠道收入同比增长23.7%,显示出公司渠道布局的成效。整体来看,洽洽食品在收入和利润端均表现优异,市场竞争力持续增强
投资洽洽食品需关注哪些风险?
投资洽洽食品需关注以下风险:消费习惯变化可能影响坚果和休闲零食的市场需求;行业竞争加剧可能导致价格战和市场份额争夺;原材料成本上涨可能侵蚀利润空间;新兴渠道产品导入速度慢可能影响收入增长;食品安全风险可能对品牌形象造成损害。此外,宏观经济波动和监管政策变化也可能对行业带来不确定性,投资者需综合评估这些风险因素