猜你想问
西麦食品2026年上半年的核心经营情况如何?
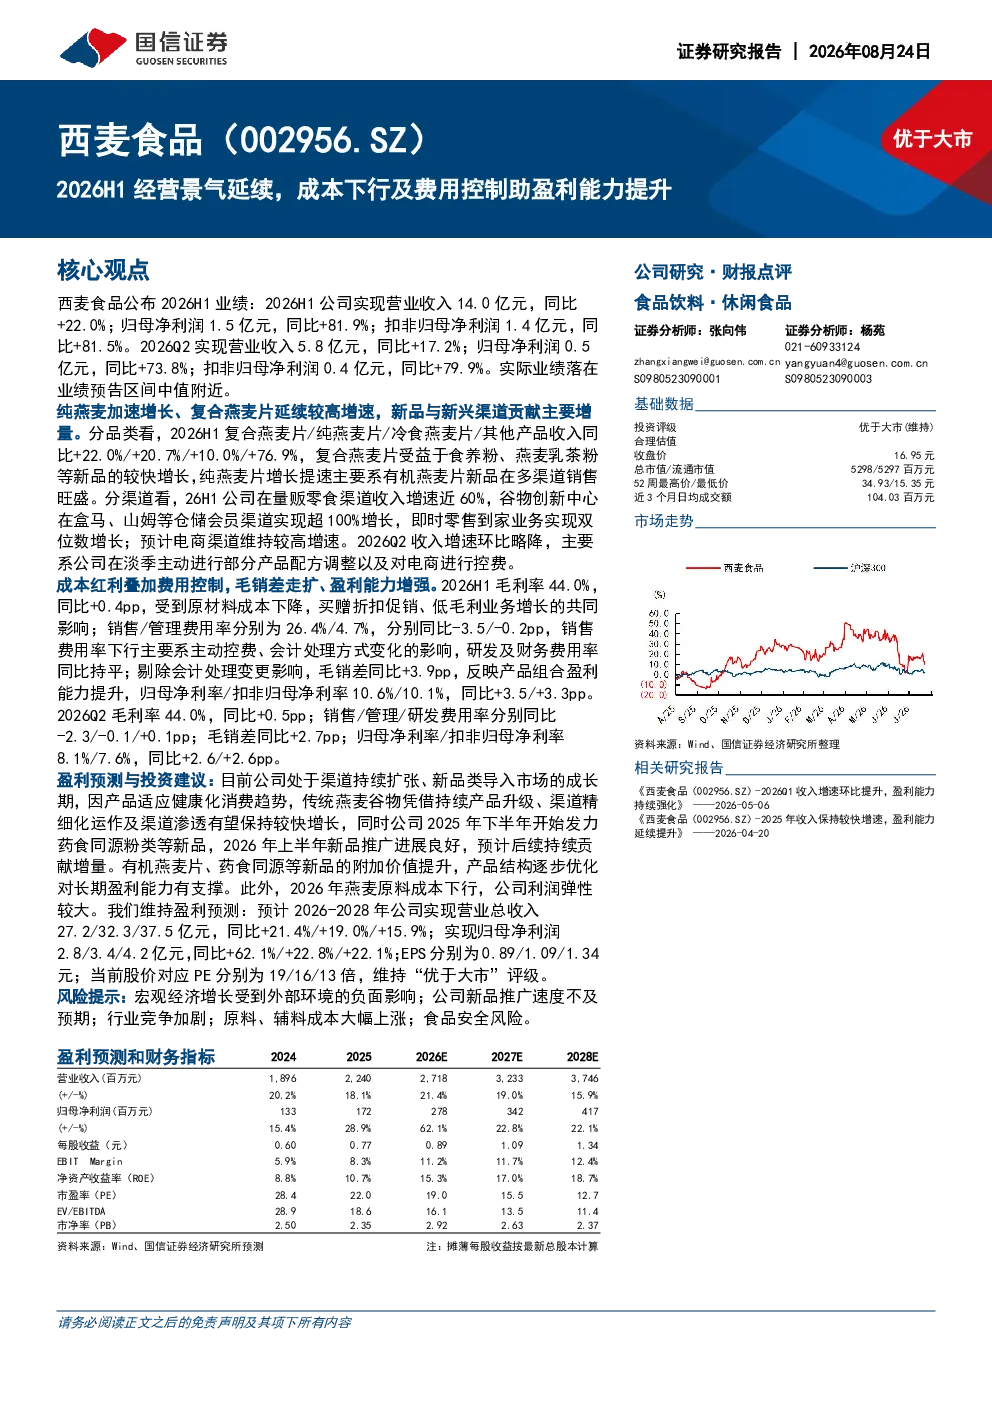
西麦食品2026年上半年经营景气延续,成本下行及费用控制助力盈利能力提升。具体表现为营业收入14.0亿元,同比+22.0%;归母净利润1.5亿元,同比+81.9%;扣非归母净利润1.4亿元,同比+81.5%。分品类看,复合燕麦片收入6.8亿元,同比+22.0%,主要受益于食养粉、燕麦乳茶粉等新品增长;纯燕麦片收入5.1亿元,同比+20.7%,有机燕麦片新品多渠道销售旺盛;冷食燕麦片收入0.9亿元,同比+10.0%;其他产品收入0.8亿元,同比+76.9%。分渠道看,量贩零食渠道收入增速近60%,谷物创新中心(盒马、山姆等)收入超100%增长,即时零售到家业务双位数增长,电商渠道预计维持较高增速。毛利率44.0%,同比+0.4pp,销售费用率26.4%,同比-3.5pp,管理费用率4.7%,同比-0.2pp,剔除会计处理变更影响,毛销差同比+3.9pp,归母净利率10.6%,同比+3.5pp。
燕麦片行业的发展趋势如何?
燕麦片行业近年来呈现多元化发展趋势,健康消费需求推动燕麦产品需求持续增长。西麦食品作为行业领先企业,积极拓展产品品类,复合燕麦片、纯燕麦片及冷食燕麦片等细分市场均实现稳健增长。渠道方面,量贩零食、高端超市、即时零售及电商等多渠道协同发力,尤其谷物创新中心等新兴渠道表现亮眼,超100%的收入增速凸显渠道创新的重要性。未来,行业竞争将加剧,但健康化、功能化、便捷化仍是主要发展方向,头部企业通过产品创新和渠道拓展有望保持领先地位。
西麦食品报告中的重点分析方向有哪些?
西麦食品报告重点分析了公司2026年上半年的经营业绩及盈利能力提升逻辑。核心亮点包括:1)成本端优化显著,原材料成本下降及买赠折扣促销等策略推动毛利率提升;2)费用端控制有效,销售费用率同比-3.5pp,管理费用率同比-0.2pp,助力净利率改善;3)产品结构升级,复合燕麦片等新品增长强劲,带动整体收入提速;4)渠道布局优化,量贩零食、谷物创新中心等高增长渠道贡献突出。此外,报告还梳理了分品类、分渠道的具体表现,并预测了未来三年业绩增长路径。
当前燕麦片市场的现状如何?
当前燕麦片市场呈现供需两旺的积极态势,健康意识提升驱动消费需求持续释放。西麦食品2026年上半年业绩亮眼,收入、利润均实现高速增长,反映市场对其产品及渠道策略的认可。从产品维度看,复合燕麦片等创新品类增长迅速,纯燕麦片及有机产品也表现不俗,市场对健康化、便捷化燕麦产品的需求日益增强。渠道层面,传统商超渠道仍具基础性作用,但新兴渠道如即时零售、高端会员制超市(盒马、山姆)等增速显著,成为新的增长引擎。整体而言,燕麦片市场空间广阔,但行业竞争也日趋激烈,头部企业需持续强化产品创新与渠道协同能力。
西麦食品研报中提示的主要风险有哪些?
西麦食品研报提示了以下主要风险:1)宏观经济增长波动可能影响消费需求,外部环境不确定性增加;2)新品推广速度若不及预期,可能影响未来业绩增长弹性;3)行业竞争加剧,同类产品价格战或挤压利润空间;4)原料、辅料成本大幅上涨可能侵蚀盈利能力,尤其农产品价格易受气候等因素影响;5)食品安全风险始终是食品行业需重点关注的问题,任何负面事件都可能对品牌声誉造成冲击。这些风险因素需持续关注,并纳入投资决策考量范围内。