猜你想问
这份研报的核心内容是什么?
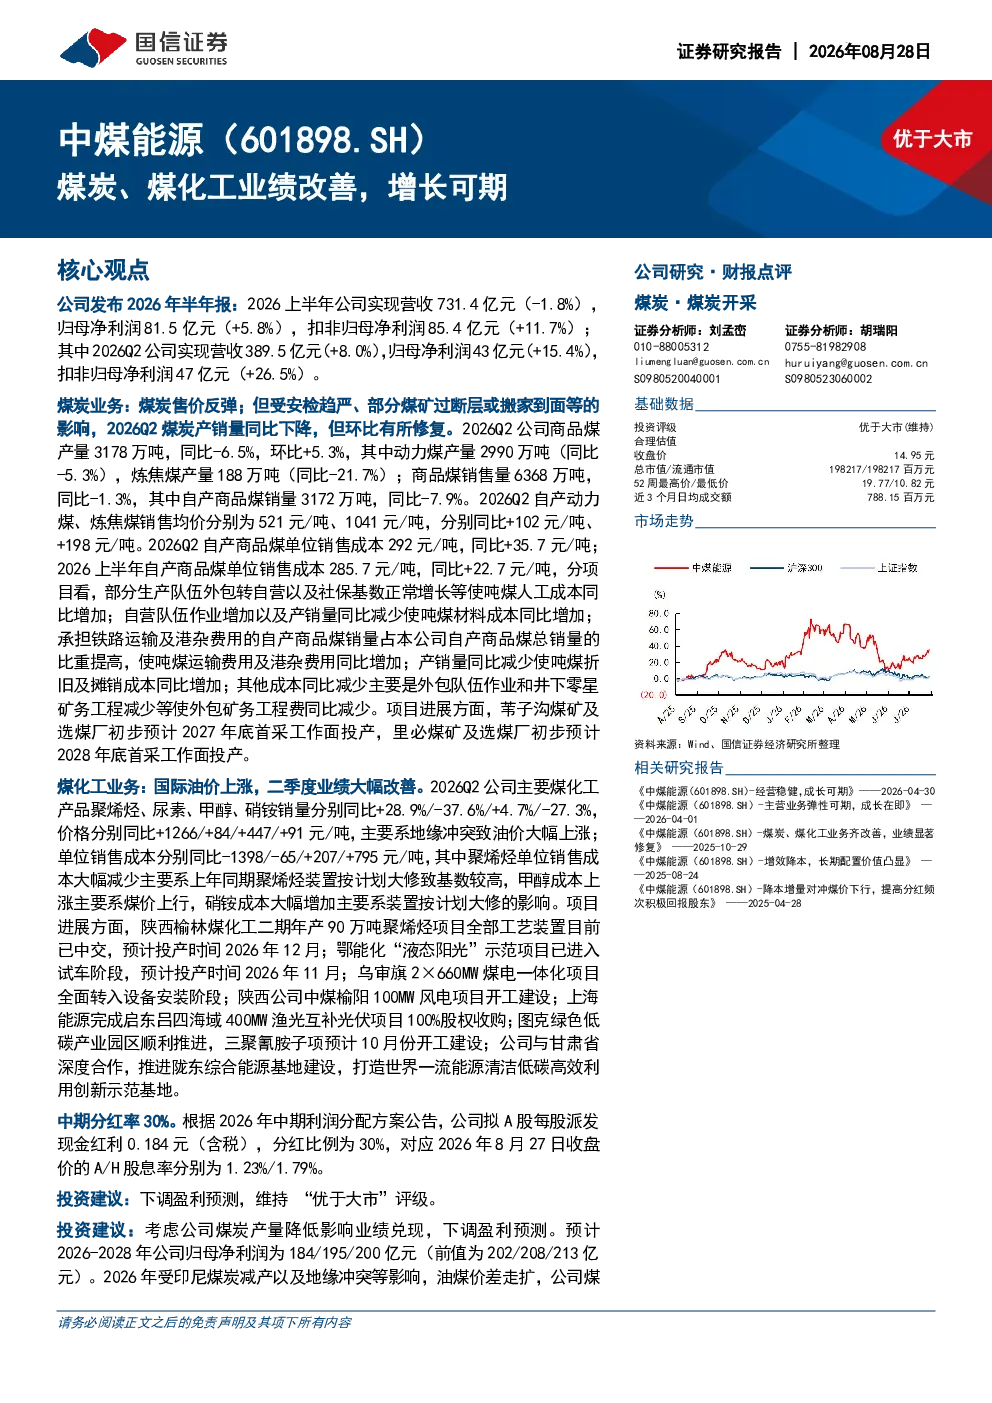
该研报指出中煤能源2026年上半年业绩改善,增长可期。煤炭业务受安检和产量影响,但煤价反弹;煤化工业务受益于国际油价上涨,盈利大幅改善。2026上半年公司营收731.4亿元(-1.8%),归母净利润81.5亿元(+5.8%),扣非归母净利润85.4亿元(+11.7%)。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多重因素影响。一方面,安检和产量限制可能持续影响供应端,但煤价反弹为煤炭业务带来利好。另一方面,煤化工板块受益于国际油价上涨,聚烯烃、尿素、甲醇、硝铵等产品价格大幅上涨,盈利能力增强。此外,中煤能源的苇子沟煤矿及选煤厂等新项目也将逐步投产,为长期发展提供支撑。
研报重点分析了哪些方面?
研报重点分析了中煤能源的业绩改善情况,特别是煤炭和煤化工业务的经营表现。报告详细披露了公司2026上半年关键财务数据,如营收、净利润及扣非净利润的变化。同时,报告还关注了公司煤炭产销量、煤价走势,以及煤化工产品价格和成本变化等细节。此外,报告还介绍了公司新项目的进展情况,如苇子沟煤矿及选煤厂的建设进度。
当前市场对煤炭行业有何判断?
当前市场对煤炭行业的判断呈现分化态势。一方面,安检和产量限制导致部分时期煤炭供应紧张,煤价上涨,利好煤炭企业。另一方面,随着新能源的快速发展,煤炭行业面临转型压力,煤化工业务成为行业新的增长点。中煤能源的业绩改善,特别是煤化工板块盈利能力的提升,反映了市场对煤化工业务潜力的认可。
研报提示了哪些风险?
研报提示了几个主要风险:首先,大宗商品价格波动可能影响公司经营业绩;其次,安全生产事故是煤炭行业永恒的风险点;再次,新项目产能释放可能不及预期,影响公司长期发展;最后,公司分红率可能不及市场预期,影响投资者回报。这些风险需要投资者密切关注。
你可能感兴趣
中煤能源煤炭、煤化工业绩改善,增长可期
国信证券2026-08-27
25Q4量价齐升环比改善,煤炭周期上行业绩增长可期
化石能源中泰证券2026-03-28
公司三季报点评报告:煤炭产量增长、煤化工盈利改善,关注煤矿成长性
化石能源开源证券2023-11-15
2023年报及2024一季报点评报告:煤炭产量增长及煤化工盈利改善,回购彰显投资价值
化石能源开源证券2024-04-23
兖矿能源(600188)财报点评 煤炭量增对冲价跌+煤化工盈利改善,内生增长潜力大弹性足
东方财富2026-04-02
煤价上涨致业绩改善,关注煤炭煤化工成长性
长城证券2026-08-31
煤炭、煤化工业务齐改善,业绩显著修复
国信证券2025-10-29
煤化工行业专题:煤炭资源优势凸显,西北煤化工前景可期
基础化工国信证券2025-02-07
煤炭2017年报前瞻:业绩大幅改善,估值修复可期
化石能源安信证券2018-02-04
煤炭开采行业周报:非电需求持续旺盛,关注煤化工盈利边际改善下的煤企投资机遇
化石能源信达证券2023-10-08