猜你想问
绿城管理控股1H26业绩表现如何?
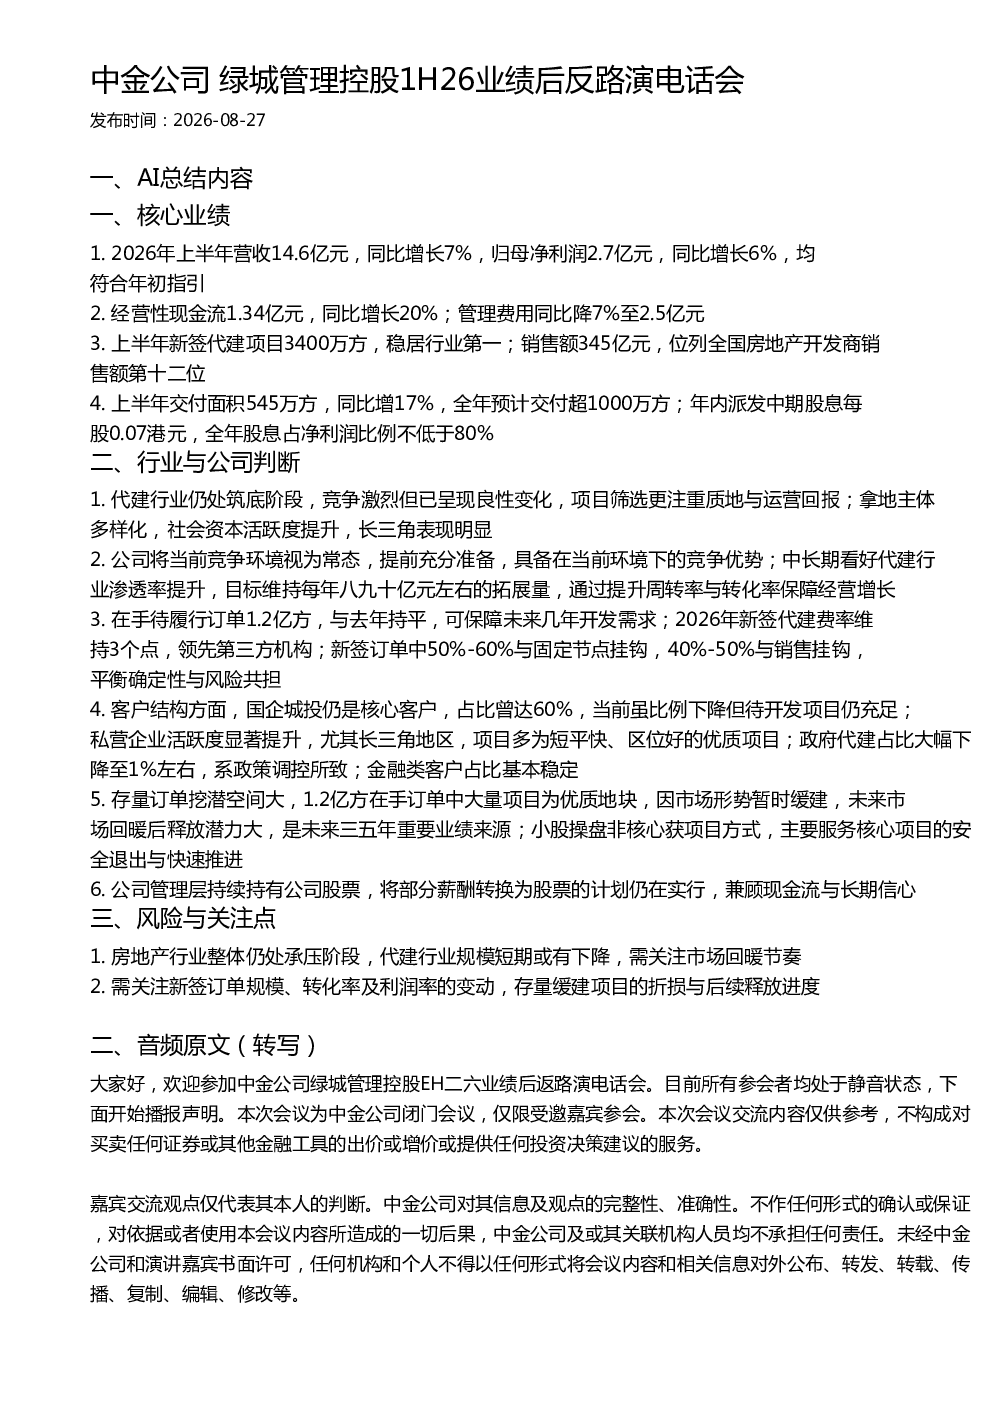
2026年上半年,绿城管理控股营收14.6亿元,同比增长7%;归母净利润2.7亿元,同比增长6%,均符合年初指引。经营性现金流1.34亿元,同比增长20%;管理费用同比降7%至2.5亿元。上半年新签代建项目3400万方,稳居行业第一;销售额345亿元,位列全国房地产开发商销售额第十二位。上半年交付面积545万方,同比增17%,全年预计交付超1000万方;年内派发中期股息每股0.07港元,全年股息占净利润比例不低于80%
代建行业发展趋势如何?
代建行业仍处筑底阶段,竞争激烈但已呈现良性变化,项目筛选更注重质地与运营回报。拿地主体多样化,社会资本活跃度提升,长三角表现明显。中长期看好代建行业渗透率提升,目标维持每年八九十亿元左右的拓展量,通过提升周转率与转化率保障经营增长。
绿城管理控股的核心竞争优势是什么?
绿城管理控股将当前竞争环境视为常态,提前充分准备,具备在当前环境下的竞争优势。在手待履行订单1.2亿方,与去年持平,可保障未来几年开发需求。2026年新签代建费率维持3个点,领先第三方机构。新签订单中50%-60%与固定节点挂钩,40%-50%与销售挂钩,平衡确定性与风险共担。客户结构方面,国企城投仍是核心客户,占比曾达60%,当前虽比例下降但待开发项目仍充足;私营企业活跃度显著提升,尤其长三角地区,项目多为短平快、区位好的优质项目。
当前房地产市场现状如何?
房地产行业整体仍处承压阶段,代建行业规模短期或有下降,需关注市场回暖节奏。存量订单挖潜空间大,1.2亿方在手订单中大量项目为优质地块,因市场形势暂时缓建,未来市场回暖后释放潜力大,是未来三五年重要业绩来源。
研报提示的主要风险点有哪些?
需关注新签订单规模、转化率及利润率的变动,存量缓建项目的折损与后续释放进度。房地产行业整体仍处承压阶段,代建行业规模短期或有下降,需关注市场回暖节奏。政府代建占比大幅下降至1%左右,系政策调控所致。金融类客户占比基本稳定。