猜你想问
联化科技2026年半年报核心内容是什么?
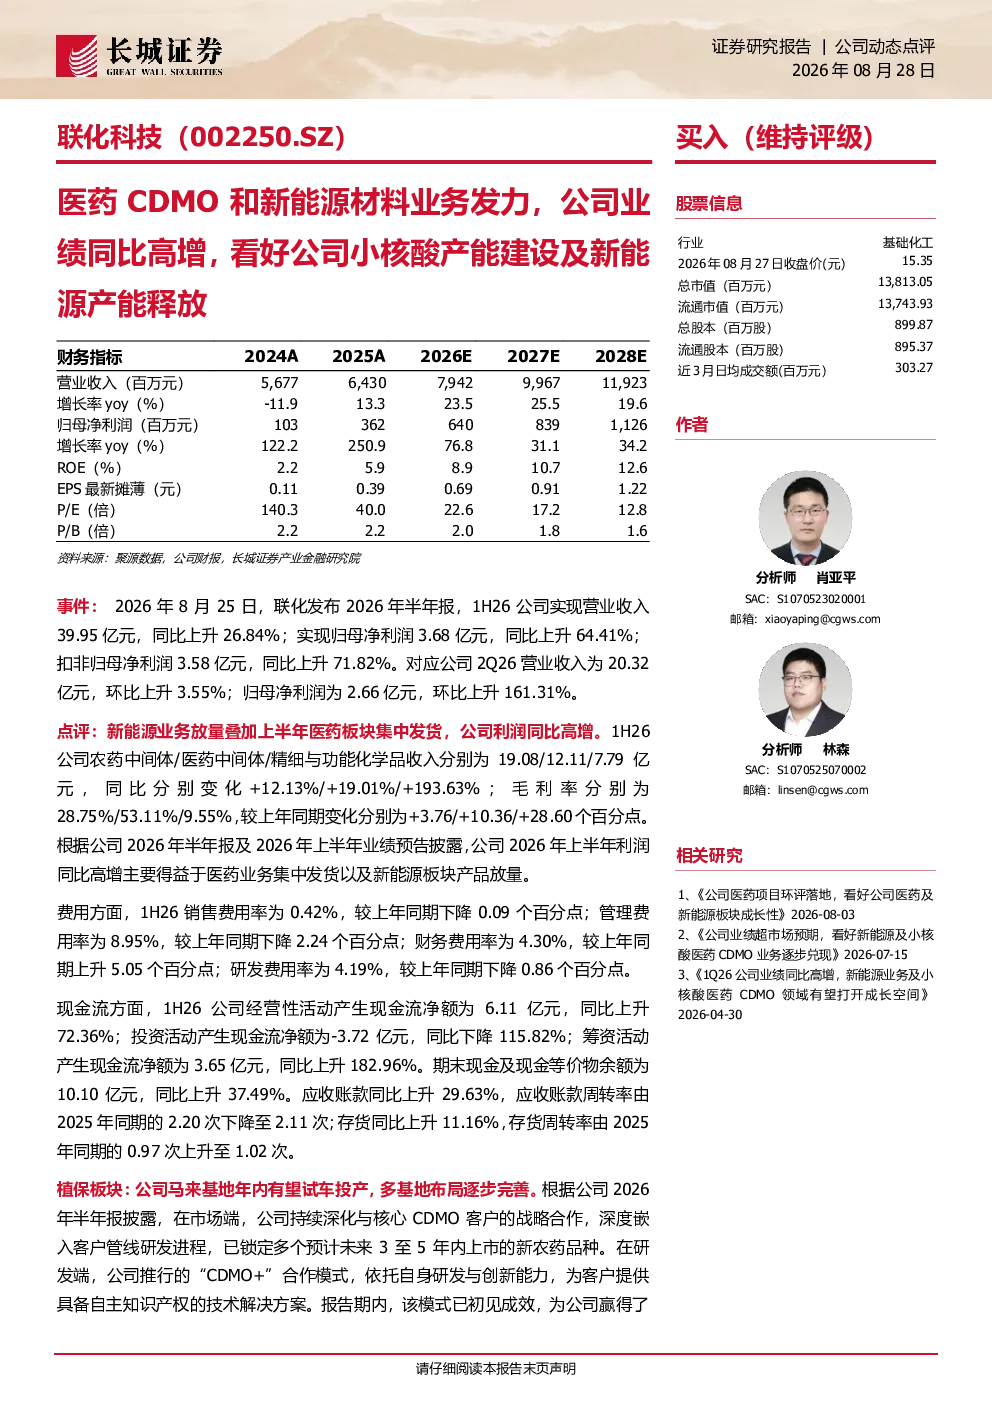
联化科技2026年半年报显示,公司业绩同比高增,主要得益于医药业务集中发货和新能源板块产品放量。1H26公司营业收入39.95亿元,同比上升26.84%;归母净利润3.68亿元,同比上升64.41%。业务板块表现包括植保板块马来西亚基地稳步推进、医药板块深化与全球头部企业合作并建设小核酸商业化产能、功能化学品板块新能源产品逐步放量,其中双氟磺酰亚胺锂、氢氧化锂、高纯碳酸锂产品均达成万吨级产能,电解液产品达成十万吨级产能。
新能源材料赛道发展趋势如何?
新能源材料赛道发展趋势向好,功能化学品板块新能源产品逐步放量成为核心增长极。公司已商业化新能源产品6个,涵盖双氟磺酰亚胺锂、氢氧化锂、高纯碳酸锂及电解液,均实现万吨级或十万吨级产能。行业整体受益于全球能源转型需求,技术迭代加速,市场空间广阔,头部企业积极布局产能扩张,竞争格局逐步形成。
报告重点分析了哪些方向?
报告重点分析了公司三大业务板块的表现及未来潜力。植保板块聚焦多基地布局完善与CDMO客户深度合作;医药板块围绕小核酸商业化产能建设,8个验证项目获高度认可;功能化学品板块以新能源产品放量为核心,已形成万吨级产能规模。同时,报告也披露了详细的财务数据,如各板块收入同比变化、毛利率提升、费用率变动及现金流情况,展现了公司稳健的经营基本面。
当前市场对该公司有何判断?
当前市场对该公司判断积极,主要基于其业绩高增及业务多元化布局。公司1H26营收和净利润均实现双位数同比增长,展现出较强的经营韧性。医药CDMO和新能源材料业务协同发展,小核酸产能建设及新能源产能释放将提供持续增长动力。行业层面,公司在植保、医药中间体及新能源化学品领域均具备竞争优势,多基地布局和客户资源积累为其长期发展奠定基础。
研报提示了哪些风险?
研报提示了多项风险因素,包括宏观经济波动可能影响下游需求;环保安全合规要求提高带来运营压力;原材料价格波动直接影响产品成本;研发投入持续增加存在不确定性;产品价格周期性波动可能影响盈利能力;汇率波动对跨境业务产生影响;海外业务拓展存在经营不确定性。这些风险需关注,但公司已在多个维度布局风险对冲措施。