猜你想问
东材科技2026年业绩增长的主要原因是什么?
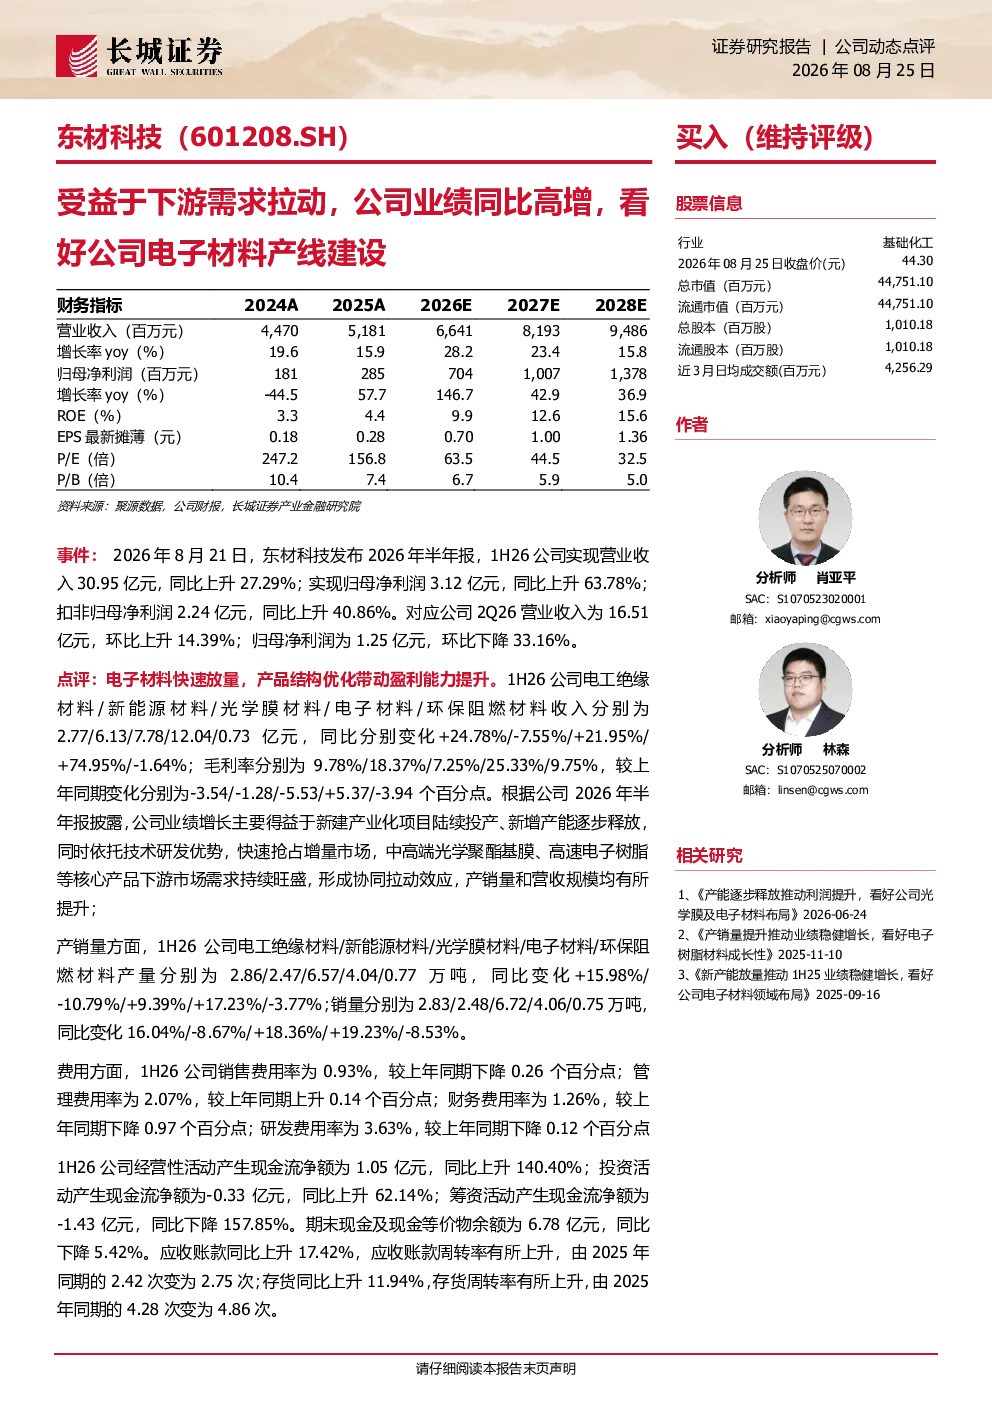
东材科技2026年上半年业绩同比高增,主要得益于新建产业化项目陆续投产、新增产能逐步释放,以及技术研发优势带来的市场抢占。公司重点布局光学膜材料和电子材料领域,产品结构优化带动盈利能力提升。具体来看,电子材料收入同比增长74.95%,光学膜材料收入同比增长21.95%,显示出公司产品结构的优化和市场需求的有效满足。
电子材料行业的发展趋势如何?
电子材料行业正经历快速发展,随着5G、物联网、新能源汽车等下游需求的拉动,电子材料市场需求持续增长。东材科技作为行业领先企业,积极布局光学膜材料和电子材料领域,通过新建产业化项目和产能释放,有效满足了市场对高性能电子材料的需求。未来,随着技术的不断进步和应用领域的拓展,电子材料行业有望保持较高增长速度。
东材科技的研究重点是什么?
东材科技的研究重点在于电子材料及光学基膜产线建设,通过有序推进产线建设,逐步释放产能并兑现利润。公司重点布局光学膜材料和电子材料领域,产品结构优化带动盈利能力提升。此外,公司还注重技术研发,通过技术创新和市场开拓,进一步提升产品竞争力和市场占有率。
当前电子材料市场的现状如何?
当前电子材料市场呈现供需两旺的态势,下游应用需求持续增长,推动电子材料行业快速发展。东材科技作为行业领先企业,通过新建产业化项目和产能释放,有效满足了市场对高性能电子材料的需求。同时,市场竞争也日益激烈,企业需要不断提升产品竞争力和技术水平,以应对市场变化和挑战。
东材科技面临哪些风险?
东材科技面临的主要风险包括外部经济环境与市场风险、项目达产不及预期的风险、原材料价格波动的风险、产品价格波动风险、安全生产和环保风险以及汇率波动风险。这些风险可能对公司经营业绩和财务状况产生不利影响,需要公司加强风险管理,确保稳健经营。
你可能感兴趣
医药CDMO和新能源材料业务发力,公司业绩同比高增,看好公司小核酸产能建设及新能源产能释放
长城证券2026-08-28
【风口研报·公司】CMP材料+先进封装材料+高端晶圆光刻胶,公司半导体材料业务持续突破且新产线已于3月建成,将受益于本土替代及下游晶圆厂扩产趋势;周策略:全球流动性收紧预-20260518
未知机构2026-05-18
1H24公司业绩同比高增,看好轮胎行业景气持续和公司海外基地建设
轻工制造长城证券2024-09-19
制冷剂与含氟高分子材料双轮驱动,公司业绩同比高增,看好公司产业链向下游延伸
长城证券2026-08-24
公司信息更新报告:2024Q2业绩同环比高增,充分受益于先进封装需求
电子设备开源证券2024-07-15
受益于新兴市场需求拉动,24年净利润实现同比高增
长城证券2025-05-08
公司信息更新报告:2024H1营收同比高增,依托自建产线筑牢发展之基
电子设备开源证券2024-08-30
受益于重卡行业复苏叠加出海高景气,公司2023年利润实现同比高增;维持“买入”
国泰君安证券2024-01-25
【中泰电子】京东方拟投资630亿建设OLED产线,利好上游设备/材料公司
未知机构2023-11-29
公司信息更新报告:自营驱动业绩同比高增,受益于居民投资意愿改善
开源证券2023-04-10